La retención en la fuente por salarios es el anticipo del impuesto de renta que el empleador descuenta cada mes al trabajador cuyo ingreso, ya depurado, supera 95 UVT. Con la UVT de 2026 en $52.374, eso equivale a una base de $4.975.530 después de restar aportes obligatorios y renta exenta. Por debajo de esa cifra no se retiene nada; por encima, se aplica la tabla del artículo 383 del Estatuto Tributario. Esta guía explica cómo se calcula hoy con el Procedimiento 1 y, al final, qué cambiaría si prospera el proyecto de rescate económico, el 477 de 2026 en la Cámara. Es un proyecto, no una ley: nada de lo que dice la sección de novedad rige todavía, y el texto puede cambiar en el trámite.
Los pasos del Procedimiento 1
El Procedimiento 1 (art. 385 del E.T.) calcula la retención de cada mes sobre el pago de ese mes, sin mirar los anteriores. El orden es este:
- Ingreso laboral del mes: sueldo, comisiones, horas extras, auxilios y demás pagos laborales gravados.
- Ingresos no constitutivos de renta: los aportes obligatorios del trabajador a salud (4%), pensión (4%) y, desde 4 salarios mínimos, el fondo de solidaridad pensional (1%).
- Deducciones del art. 387: intereses de vivienda, medicina prepagada y dependientes, cuando el trabajador las soporta ante el pagador. Los ejemplos de esta guía no las usan.
- Rentas exentas: la principal es el 25% del pago laboral, calculado sobre lo que queda después de los pasos 2 y 3, con un tope de 790 UVT al año (art. 206, numeral 10), que mes a mes son 65,83 UVT, es decir $3.447.955.
- Límite del 40%: las deducciones y rentas exentas juntas no pueden pasar del 40% del ingreso depurado ni de 1.340 UVT al año (art. 336, numeral 3), salvo los dependientes, que van aparte.
- Base en UVT: lo que queda se divide por el valor de la UVT y se ubica en la tabla. Si usas el formulario 350, esta retención va en la casilla de pagos laborales; para las demás retenciones, la guía de retención en la fuente 2026 tiene los conceptos y las bases.
Tabla vigente frente a la propuesta
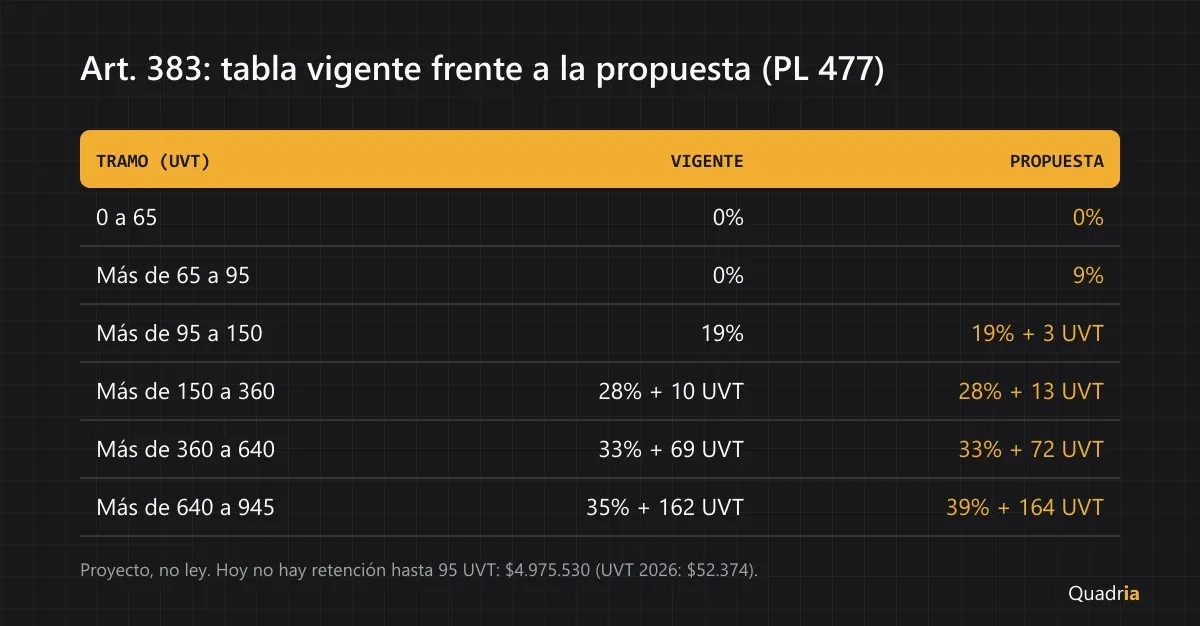
La tabla vigente es la del art. 383 tras la Ley 2277 de 2022. La propuesta es la del artículo 50 del proyecto, que reemplaza el art. 383 completo.
Tramo vigente (UVT) | Tarifa | Impuesto (UVT) | Tramo propuesto (UVT) | Tarifa | Impuesto (UVT) |
|---|---|---|---|---|---|
0 a 95 | 0% | 0 | 0 a 65 | 0% | 0 |
|
|
| Más de 65 a 95 | 9% | (base − 65) × 9% |
Más de 95 a 150 | 19% | (base − 95) × 19% | Más de 95 a 150 | 19% | (base − 95) × 19% + 3 |
Más de 150 a 360 | 28% | (base − 150) × 28% + 10 | Más de 150 a 360 | 28% | (base − 150) × 28% + 13 |
Más de 360 a 640 | 33% | (base − 360) × 33% + 69 | Más de 360 a 640 | 33% | (base − 360) × 33% + 72 |
Más de 640 a 945 | 35% | (base − 640) × 35% + 162 | Más de 640 | 39% | (base − 640) × 39% + 164 |
Más de 945 a 2.300 | 37% | (base − 945) × 37% + 268 |
|
|
|
| Más de 2.300 | 39% | (base − 2.300) × 39% + 770 | | | | Los cambios que importan al calcular son tres: la retención empezaría en 65 UVT y no en 95 ($3.404.310 en vez de $4.975.530 con la UVT de 2026), los tramos superiores se reducirían a uno solo al 39% desde 640 UVT, y las constantes de cada tramo subirían en 1 a 3 UVT.
Dos ejemplos con cifras de 2026
Ambos son empleados inventados, con aportes de ley y sin deducciones del art. 387.
Ejemplo 1: base cercana a 70 UVT
Un empleado con salario de $5.300.000. Aportes: salud y pensión al 4% cada uno, $424.000 en total (no llega a 4 salarios mínimos, así que no hay fondo de solidaridad).
Paso | Valor |
|---|---|
Ingreso laboral | $5.300.000 |
Menos aportes obligatorios | −$424.000 |
Ingreso depurado | $4.876.000 |
Menos renta exenta del 25% | −$1.219.000 |
Base de retención | $3.657.000 |
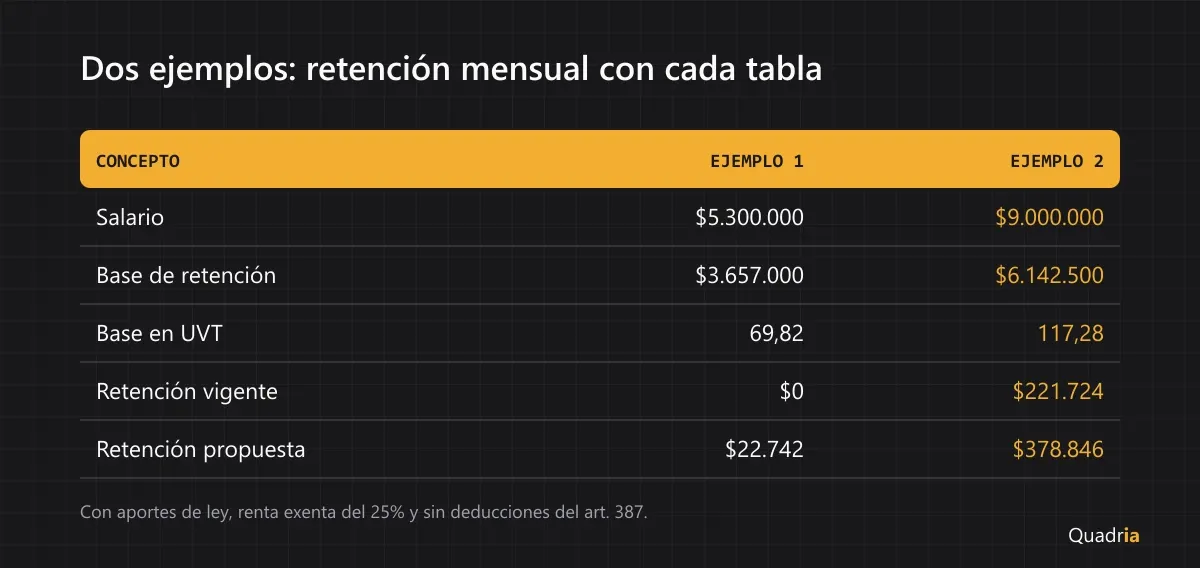
| Base en UVT | 69,82 | Hoy la base no llega a 95 UVT: retención $0. Con la tabla propuesta cae en el tramo de 65 a 95 UVT: (69,82 − 65) × 9% = 0,43 UVT, unos $22.742 al mes.
Ejemplo 2: base cercana a 120 UVT
Un empleado con salario de $9.000.000. Aportes: salud $360.000, pensión $360.000 y fondo de solidaridad $90.000 (1%, porque supera 4 salarios mínimos), $810.000 en total.
Paso | Valor |
|---|---|
Ingreso laboral | $9.000.000 |
Menos aportes obligatorios | −$810.000 |
Ingreso depurado | $8.190.000 |
Menos renta exenta del 25% | −$2.047.500 |
Base de retención | $6.142.500 |
| Base en UVT | 117,28 | La renta exenta ($2.047.500) queda por debajo del 40% del ingreso depurado ($3.276.000) y de sus topes, así que se toma completa. Con la tabla vigente: (117,28 − 95) × 19% = 4,23 UVT, es decir $221.724. Con la propuesta: (117,28 − 95) × 19% + 3 = 7,23 UVT, es decir $378.846, $157.122 más al mes.
El asiento de la nómina con la retención
Para el ejemplo 2, este es el asiento de la parte del trabajador, con la tabla vigente. Las cargas del empleador y las provisiones se registran aparte, como en cómo contabilizar la nómina.
Cuenta | Débito | Crédito |
|---|---|---|
510506 Sueldos | 9.000.000 |
|
237005 Aportes a EPS |
| 360.000 |
238030 Fondos de pensiones y solidaridad |
| 450.000 |
236505 Salarios y pagos laborales (retención en la fuente) |
| 221.724 |
250505 Salarios por pagar |
| 7.968.276 |
| Sumas iguales | 9.000.000 | 9.000.000 | La retención va a la subcuenta 236505 de la 2365, no a la cuenta padre: es la que el formulario 350 lee para la casilla de pagos laborales. Si la propuesta se aprobara, el mismo asiento llevaría $378.846 en la 236505 y $7.811.154 en salarios por pagar.
Qué cambiaría con el proyecto
El proyecto toca tres piezas, además de la tabla del art. 383:
- Renta exenta del 25% (art. 47 del proyecto, numeral 10 del art. 206): el tope anual bajaría de 790 a 630 UVT, es decir 52,5 UVT al mes ($2.749.635). Solo afecta a quien tiene un ingreso depurado mensual superior a unos $10.998.540; en los dos ejemplos de arriba no se alcanza.
- Límite del 40% (art. 49, numeral 3 del art. 336): el tope anual bajaría de 1.340 a 1.180 UVT, unos $5.150.110 al mes.
- Tabla anual de renta (art. 48, art. 241): la persona natural empezaría a pagar impuesto desde 720 UVT en la declaración, con tarifas del 9% al 39%. La retención de la tabla de arriba es un anticipo de ese impuesto. El texto además fija un parágrafo para contratos que no son laborales y no toman costos: la retención se calcularía sobre el valor del contrato, menos los aportes de salud y pensión, dividido por los meses de vigencia. Para el detalle de todo el proyecto y su trámite, ve a la guía del proyecto de ley de rescate económico.
Qué hacer ahora
Si llevas la nómina, mientras el proyecto no sea ley:
- Sigue aplicando la tabla vigente del art. 383 con la UVT de 2026. Para el año siguiente, la UVT cambia en enero; mira UVT 2027: valor y cómo se aplica.
- Revisa que tu hoja de cálculo separe aportes, deducciones y renta exenta antes de buscar el tramo, y que el tope de 790 UVT se prorratee por mes.
- Identifica a los empleados cuya base está entre 65 y 95 UVT: son los primeros que empezarían a tener retención si cambia la tabla.
- No cambies porcentajes en el sistema por un proyecto. Cuando haya ley promulgada y reglamentación, se actualiza la tabla desde el mes que la norma indique. En Quadria registras la nómina por formulario o por planilla y el comprobante queda en la bandeja; la retención de salarios la liquidas tú y se lleva a la cuenta que definiste en la parametrización de nómina. Quadria propone el asiento y tú validas antes de que llegue al libro. El detalle está en nómina en Quadria.
Preguntas frecuentes
¿Desde cuántos pesos se retiene a un empleado en 2026?
Cuando la base depurada pasa de 95 UVT, es decir $4.975.530 con la UVT de 2026. Un salario de $5.300.000 no llega, porque los aportes y el 25% exento bajan la base a unos $3.657.000.
¿El Procedimiento 1 y el Procedimiento 2 dan el mismo resultado?
No necesariamente. El Procedimiento 1 calcula cada mes sobre el pago de ese mes. El Procedimiento 2 (art. 386) fija un porcentaje de retención para seis meses con base en los pagos de los doce anteriores. Esta guía cubre solo el primero.
¿Qué pasa si el empleado me pide que le retenga más?
Puede solicitarlo por escrito y el pagador lo aplica desde el mes siguiente. El texto actual lo permite y el proyecto lo conserva.
¿Ya debo usar la tabla del proyecto de ley?
No. Un proyecto no rige hasta que se promulgue la ley, y su texto puede cambiar en los debates. Hasta entonces, la tabla es la del art. 383 vigente.
¿Cuenta la retención por salarios como cualquier otra retención en la 2365?
Es la misma cuenta padre, pero con subcuenta propia (236505), porque el formulario 350 la separa de honorarios, servicios y compras.