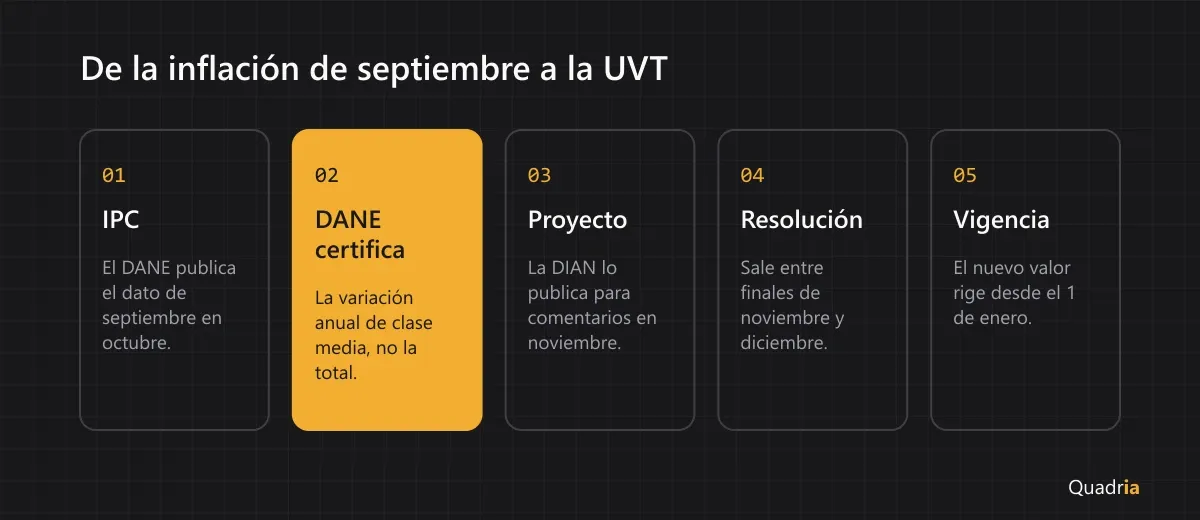
La UVT de 2027 todavía no es oficial: la fija la DIAN por resolución, que suele salir entre finales de noviembre y mediados de diciembre. Pero su valor no es una decisión, es el resultado de una fórmula escrita en la ley, y el dato que le faltaba ya se conoce. Con la inflación de clase media de septiembre de 2026 (6,30%), la UVT de 2027 queda en $55.674, frente a los $52.374 de 2026.
El DANE publicó ese dato el 7 de octubre de 2026. Falta que lo certifique a la DIAN y que la DIAN expida la resolución; mientras eso no ocurra, la cifra es calculada: sirve para presupuestar, no para liquidar un impuesto.
Cómo se calcula la UVT
El artículo 868 del Estatuto Tributario ordena reajustar la UVT cada año con la variación del índice de precios al consumidor para ingresos medios que certifica el DANE, medida entre el 1 de octubre del año anterior y la misma fecha del año que le precede. En la práctica es la variación anual del IPC a septiembre para el nivel de ingresos «clase media».
No es la inflación total que sale en los titulares. Para 2026 la DIAN usó el 5,17% de clase media y no el 5,18% del total nacional, como consta en la Resolución 000238 del 15 de diciembre de 2025: $49.799 × 1,0517 = $52.374. Para 2027 la cuenta es la misma, con la UVT de 2026 como punto de partida y el boletín del IPC de septiembre de 2026 como fuente: $52.374 × 1,0630 = $55.673,56, que se aproxima a $55.674.
Serie del DANE a septiembre de 2026 | Variación anual | UVT 2027 |
|---|---|---|
Clase media, la que usa la DIAN | 6,30% | $55.674 |
Total nacional | 6,29% | $55.668 |
La diferencia entre las dos series es de seis pesos. Parece poco, pero es la razón por la que una UVT calculada con el titular de prensa no coincide con la que termina en la resolución.
Cuándo sale la resolución
El artículo 868 le da plazo a la DIAN hasta antes del 1 de enero. En los tres últimos años el calendario fue parecido:
UVT | Valor | Resolución |
|---|---|---|
2024 | $47.065 | 187 del 28 de noviembre de 2023 |
2025 | $49.799 | 000193 del 4 de diciembre de 2024 |
2026 | $52.374 | 000238 del 15 de diciembre de 2025 |
Antes de la resolución hay un proyecto para comentarios, que en 2025 se publicó el 19 de noviembre. Y si la resolución no saliera a tiempo, la misma norma dice que el contribuyente aplica el aumento autorizado.
Qué cifras cambian en pesos
Todo lo que la norma tributaria expresa en UVT sube en la misma proporción. Al pasar a pesos hay una regla que suele olvidarse: el artículo 868 manda aproximar el resultado al múltiplo de mil más cercano cuando supera los $10.000. Por eso las tablas oficiales de 2026 dicen $524.000 para 10 UVT, y no $523.740.
Cifra en la norma | 2026 | 2027 (calculado) |
|---|---|---|
2 UVT: base mínima de retención en servicios | $105.000 | $111.000 |
10 UVT: base mínima en compras y sanción mínima | $524.000 | $557.000 |
27 UVT: base de ReteICA en compras en Bogotá | $1.414.000 | $1.503.000 |
100.000 UVT: tope de ingresos del régimen simple | $5.237.400.000 | $5.567.400.000 |
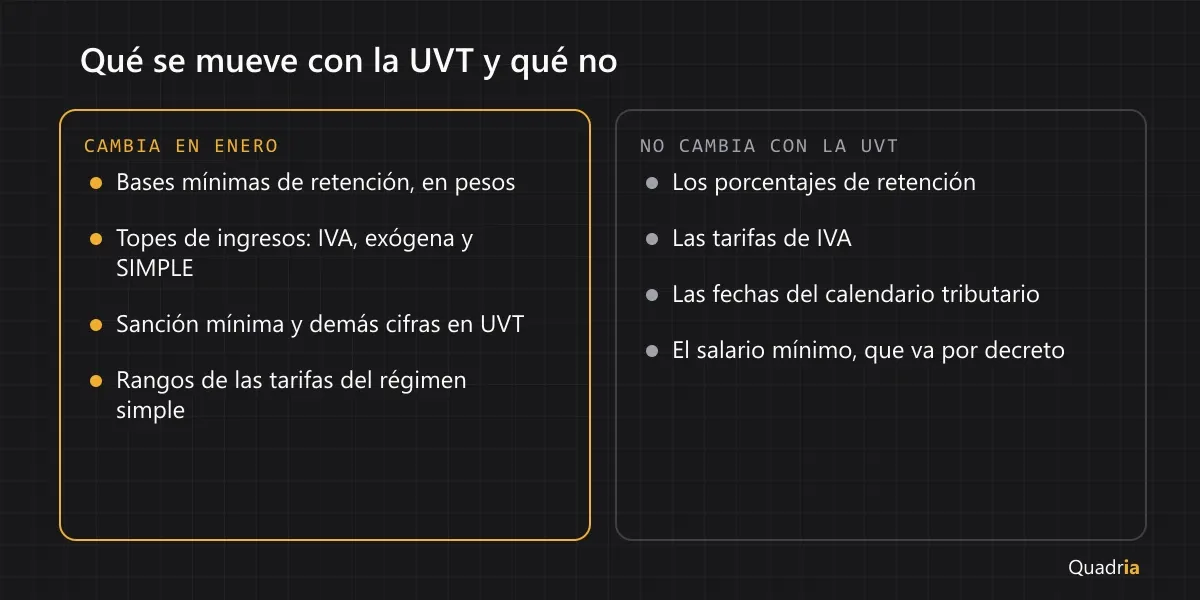
Un cuidado: varios topes se miden con la UVT del año al que corresponden los ingresos, no con la del año en que haces el trámite. Para entrar al régimen simple en 2027, por ejemplo, se miran los ingresos de 2026 con la UVT de 2026.
Qué hacer en enero
- Actualiza las bases de retención. Los porcentajes no cambian con la UVT; cambian los montos desde los que se retiene. Los conceptos y tarifas están en la tabla de retención en la fuente.
- Revisa los topes que dependen de ingresos: responsabilidad de IVA, obligación de reportar exógena, permanencia en el régimen simple.
- Ajusta presupuestos y contratos que estén pactados en UVT.
- Cruza los vencimientos del año en el calendario tributario 2027.
En Quadria la retención que propone cada asiento usa la base del año de la factura, y tú la validas antes de aprobar; así se ve en la página de impuestos.
Estado de la norma
Valor calculado, todavía no oficial: la variación de septiembre ya está publicada, pero la UVT de 2027 sólo existe jurídicamente cuando la DIAN la fije por resolución. Esta guía se actualiza con el número y la fecha de esa resolución.