La ReteIVA es la retención en la fuente a título del impuesto sobre las ventas. Funciona igual que la retención en renta: quien paga se queda con una parte del impuesto y se la entrega directamente a la DIAN, en vez de dejar que todo el IVA pase por las manos del vendedor. Para el vendedor no es un costo, sino un anticipo que después resta en su declaración de IVA.
Quién la practica
No todo comprador puede retener IVA. El artículo 437-2 del Estatuto Tributario enumera a los agentes de retención, y los casos que más aparecen en la práctica son estos:
- Entidades estatales.
- Grandes contribuyentes calificados por la DIAN.
- Quienes la DIAN designe como agentes de retención de IVA.
- Responsables de IVA que contratan servicios gravados con personas o entidades sin residencia en Colombia.
- Responsables de IVA que le compran a un contribuyente del régimen simple.
Una empresa del régimen ordinario que no está en ninguna de esas categorías no practica ReteIVA, aunque sea responsable de IVA. Es una confusión frecuente: se aplica a todas las compras gravadas por costumbre y se termina reteniendo un impuesto que no correspondía. La condición se verifica en el RUT de la propia empresa.
Tarifa y base
La tarifa general es el 15% del valor del IVA, no del valor de la compra. En una factura de $2.000.000 más IVA del 19% ($380.000), la ReteIVA es de $57.000. En algunos casos especiales —como los servicios prestados desde el exterior— la retención es del 100% del impuesto.
Para practicarla, la operación tiene que superar la misma base mínima de la retención en renta del concepto: en 2026, 10 UVT ($523.740) en compras y 2 UVT ($104.748) en servicios. Esas bases, con las tarifas de cada concepto de renta, están resumidas en retención en la fuente: tabla 2026.
Cómo la registra el comprador
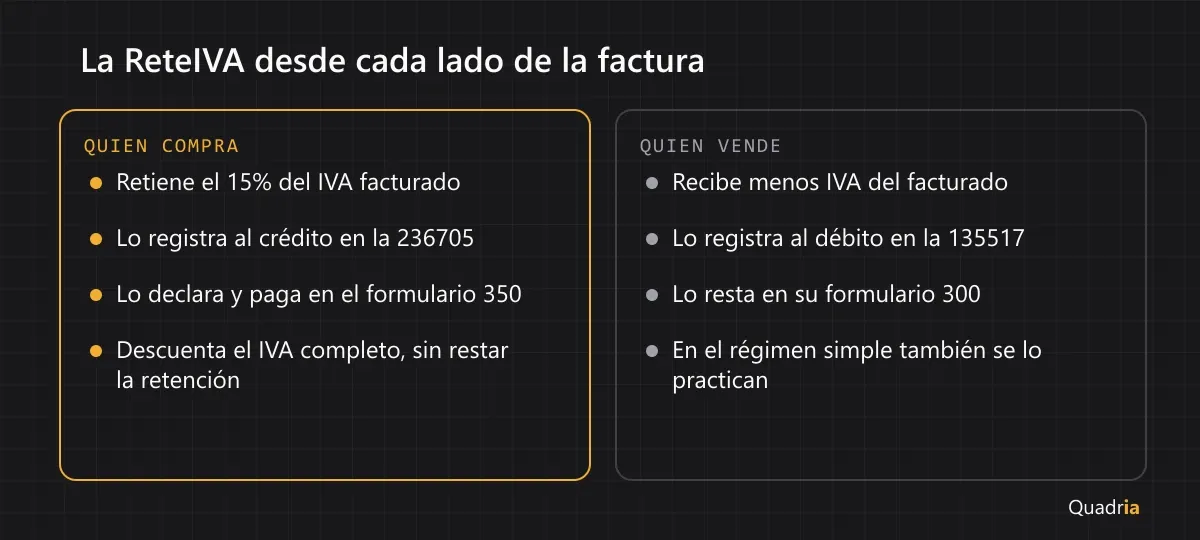
El comprador que practica la ReteIVA tiene una deuda con la DIAN. La registra al crédito en la 2367 Impuesto a las ventas retenido (subcuenta 236705) y la declara y paga en el formulario 350 del mes. Con la compra del ejemplo, de mercancía para revender:
Cuenta | Débito | Crédito |
|---|---|---|
1435 Mercancías no fabricadas por la empresa | 2.000.000 |
|
240810 IVA descontable | 380.000 |
|
236540 Retención por compras (2,5%) |
| 50.000 |
236705 ReteIVA (15% del IVA) |
| 57.000 |
220505 Proveedores nacionales |
| 2.273.000 |
El IVA descontable se registra completo, por los $380.000: la ReteIVA no lo reduce, sólo cambia a quién se le paga una parte. La cuenta 2367 del PUC trae su descripción oficial y su dinámica.
Cómo la registra el vendedor
Del otro lado, el vendedor recibe $57.000 menos de lo que facturó por IVA. Ese valor no se pierde: lo registra al débito en la 135517 Impuesto a las ventas retenido, un anticipo a su favor, y lo resta del IVA a pagar en el formulario 300 del periodo en que se lo practicaron.
Un contribuyente del régimen simple no sufre retención en renta ni de ICA, pero la ReteIVA sí se le practica cuando es responsable de IVA. Si una empresa del SIMPLE ve que sus clientes le retienen IVA, eso no es un error; si le retienen renta, sí lo es.