Algunas facturas no traen un subtotal simple sino una estructura en capas: el costo directo del contrato y, encima, tres porcentajes identificados como Administración, Imprevistos y Utilidad. Esa estructura existe porque en ciertos contratos la norma no grava el valor total sino sólo una parte, y contabilizar la factura como si fuera una compra corriente lleva a descontar un IVA que no se pagó o a retener de más.
Qué es el AIU y dónde aparece
El AIU es la parte del precio que remunera al contratista, separada de lo que le cuesta ejecutar el trabajo (sobre todo la mano de obra). Aparece en tres familias de contratos:
- Servicios de aseo, vigilancia y empresas de servicios temporales, que el artículo 462-1 del Estatuto Tributario regula expresamente.
- Contratos de construcción de bienes inmuebles, donde la base del IVA es la utilidad pactada.
- Otros contratos de obra o de servicios que se pactan con esa estructura por costumbre comercial, aunque la norma no les dé un trato especial.
Para que la base especial aplique, la factura tiene que discriminar el AIU. Si sólo muestra un total, el IVA y la retención se calculan sobre el valor completo, como en cualquier servicio.
Aseo, vigilancia y temporales
En estos servicios el IVA del 19% se liquida sobre el AIU, que no puede ser inferior al 10% del valor del contrato. La retención en la fuente también se calcula sólo sobre el AIU: 2% en aseo y vigilancia y 1% en servicios temporales de empleo, con la base mínima de servicios (2 UVT, $104.748 en 2026).
La DIAN sostuvo otra cosa entre abril y agosto de 2026, cuando pidió retener sobre el total, y volvió al AIU en el Concepto 016207 int. 1587 del 30 de agosto de 2026. El cambio, y qué hacer con lo retenido en esos meses, está en la retención en la fuente sobre el AIU. El mismo concepto aclara que el mínimo de 2 UVT se compara con el valor total del pago, no con el AIU.
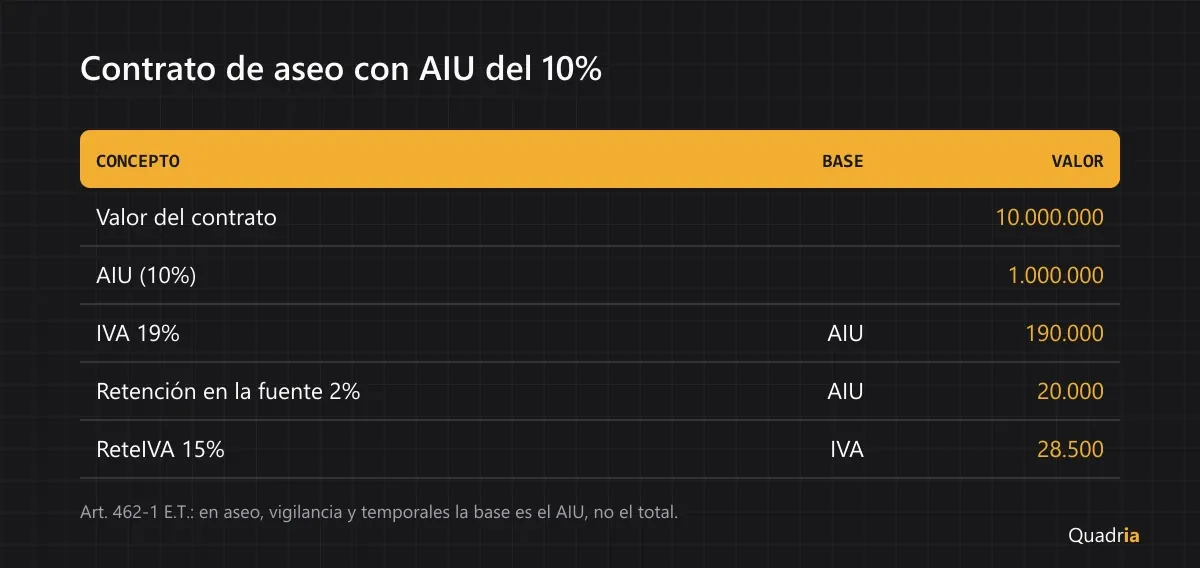
Ejemplo: una empresa contrata el aseo de sus oficinas por $10.000.000 al mes, con un AIU del 10% ($1.000.000) discriminado en la factura. El IVA es el 19% de $1.000.000, es decir $190.000; la retención es el 2% de $1.000.000, $20.000; y si la empresa es agente de retención de IVA, practica además el 15% de ese IVA, $28.500. El asiento queda así:
Cuenta | Débito | Crédito |
|---|---|---|
513505 Aseo y vigilancia | 10.000.000 |
|
240810 IVA descontable | 190.000 |
|
236525 Retención por servicios |
| 20.000 |
236705 ReteIVA |
| 28.500 |
233595 Costos y gastos por pagar — otros |
| 10.141.500 |
Si ese mismo contrato se hubiera liquidado sobre el total, la retención habría sido de $200.000: diez veces más, y un saldo a favor del proveedor que después hay que devolver o discutir.
Contratos de construcción
En la construcción de inmuebles el IVA se calcula sobre la utilidad pactada en el contrato, no sobre la administración ni los imprevistos. Para el constructor eso significa que el IVA generado es pequeño frente al valor de la obra; para quien contrata, que el IVA descontable también lo es.
La retención en la fuente en contratos de construcción y urbanización es del 2% sobre el valor del pago, con la base mínima de compras (10 UVT, $523.740 en 2026). Las particularidades del sector —anticipos, retención de garantía, obras en curso— están en la página de contabilidad para constructoras.
Errores que conviene revisar
- Descontar el IVA calculado sobre el total cuando la factura sólo lo liquidó sobre el AIU: se infla el IVA descontable.
- Retener sobre el valor bruto en aseo o vigilancia. Para comparar con los demás conceptos, revisa la tabla de retefuente de este año.
- Registrar el AIU en una cuenta aparte. Para quien compra, el AIU es parte del precio del servicio: el gasto es el valor total del contrato, en la cuenta que corresponde a su naturaleza.