Honorarios y servicios son los dos conceptos de retención que más se confunden, y la diferencia no es menor: un mismo pago de $3.000.000 puede generar una retención de $120.000 o de $330.000 según cuál se aplique. La confusión viene de que, en el lenguaje de todos los días, un abogado y un técnico de aires acondicionados "prestan un servicio". Para la retención en la fuente no son lo mismo.
El criterio: intelectual o material
La línea la traza el factor que predomina en la actividad:
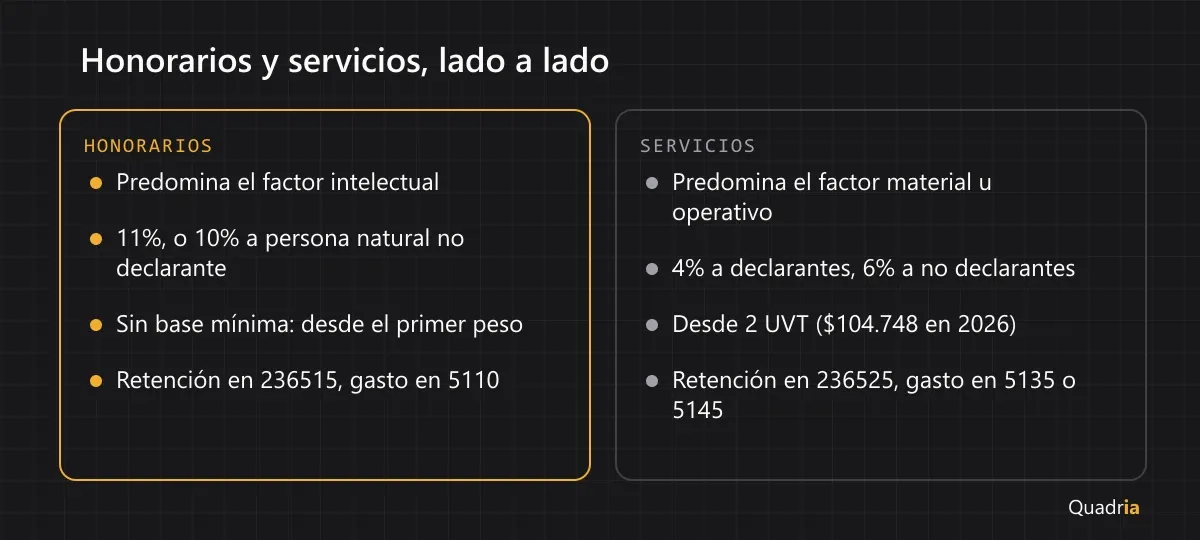
- Es honorario cuando lo que se paga es, sobre todo, conocimiento especializado: el trabajo de un abogado, un contador, un arquitecto, un consultor o un médico. Suele tratarse de profesiones liberales o de actividades que exigen formación calificada.
- Es servicio cuando predomina lo material o lo operativo: el mantenimiento de equipos, el transporte, la reparación, la instalación, la limpieza.
La prueba práctica es preguntarse qué se está comprando. Si la empresa paga por un diagnóstico, una opinión o un diseño, es honorario. Si paga por una tarea ejecutada con herramientas o mano de obra, es servicio. Un mismo proveedor puede facturar las dos cosas: el ingeniero que diseña una red cobra honorarios por el diseño y un servicio por la instalación.
Tarifas y bases de 2026
Concepto | Base mínima | Declarante o persona jurídica | Persona natural no declarante |
|---|---|---|---|
Honorarios y comisiones | Sin base | 11% | 10% |
Servicios en general | 2 UVT ($104.748) | 4% | 6% |
Dos detalles que se escapan con frecuencia. Los honorarios no tienen base mínima: se retiene desde el primer peso. Y la relación entre las tarifas se invierte según el tipo de proveedor: en servicios, al no declarante se le retiene más; en honorarios, un punto menos. Arrendamientos, compras, transporte y los demás conceptos tienen su propia tarifa y base mínima de retefuente.
Cuando el proveedor es una persona natural que recibe honorarios o compensación por servicios personales y no ha vinculado a dos o más trabajadores, la retención puede calcularse con la tabla del artículo 383, la misma de los salarios, después de restar sus aportes a seguridad social. Es un cálculo distinto que conviene revisar caso a caso.
Cuentas y casillas separadas
Cada concepto tiene su subcuenta de retención: 236515 para honorarios y 236525 para servicios. En el gasto pasa lo mismo: los honorarios van a la 5110 y los servicios a la 5135 o a la cuenta de su naturaleza, como mantenimiento (5145). La separación no es cosmética: el formulario 350 pide la retención de cada concepto en su propia casilla, y un libro donde todo quedó en servicios obliga a reconstruir la declaración factura por factura.
El caso del independiente
Para quien presta servicios profesionales por su cuenta, la diferencia también importa en la otra dirección: le dice cuánto le van a retener y cómo recuperarlo en su declaración de renta. Las particularidades de ese tipo de negocio —cuenta de cobro, seguridad social, régimen simple— están en la página de contabilidad para servicios profesionales.