La Ley de Rescate Económico es, por ahora, un proyecto: el Proyecto de Ley 477 de 2026 Cámara, que el Ministerio de Hacienda radicó el 29 de octubre de 2026. Nada de lo que propone se aplica todavía. Para convertirse en ley debe pasar por cuatro debates en el Congreso y recibir la sanción presidencial, y el texto puede cambiar en el camino.
Para un contador, lo que vale la pena mirar desde ya son cinco frentes: la retención en la fuente sobre salarios, los aportes de nómina, el IVA, las sanciones de facturación y la ventana para ponerse al día con la DIAN. No es el proyecto del que hablamos en reforma tributaria 2026: qué propone y en qué va, que es el 004 de 2026; este es otro texto, radicado después.
Retención en la fuente sobre salarios
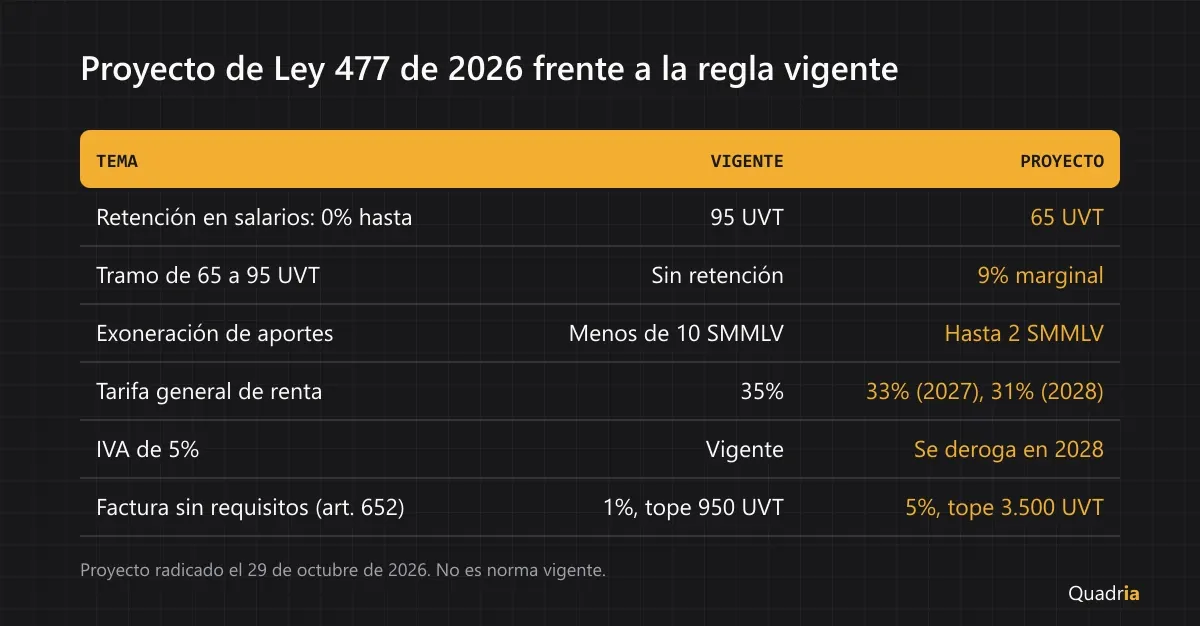
El artículo 50 del proyecto reescribe la tabla del artículo 383 del Estatuto Tributario. Con la norma vigente, la retención sobre salarios empieza cuando el ingreso laboral gravable mensual supera 95 UVT, que con la UVT de 2026 ($52.374) equivalen a $4.975.530. Con el proyecto, la tarifa del 0% llegaría solo hasta 65 UVT ($3.404.310) y entre 65 y 95 UVT entraría una tarifa marginal del 9%.
Rango mensual (UVT) | Tarifa marginal |
|---|---|
Hasta 65 | 0% |
Más de 65 y hasta 95 | 9% |
Más de 95 y hasta 150 | 19% |
Más de 150 y hasta 360 | 28% |
Más de 360 y hasta 640 | 33% |
Más de 640 | 39% |
En la práctica, los empleados con ingresos entre 65 y 95 UVT, que con la norma vigente no tienen retención, pasarían a tenerla. El cálculo completo, con el impuesto base de cada tramo, está en retención en la fuente por salarios en el proyecto de rescate.
Aportes de nómina
El artículo 20 reescribe el artículo 114-1 del Estatuto Tributario sobre la exoneración de aportes. A partir del 1 de enero de 2027, las sociedades declarantes de renta quedarían exoneradas de SENA, ICBF y de la cotización a salud por los trabajadores que devenguen hasta 2 salarios mínimos. Entre 2 y 3 salarios mínimos pagarían 1% a SENA, 1% a ICBF y 4% a salud; por encima de 3 salarios mínimos no habría exoneración.
Para la nómina de tus clientes, eso significa separar a los empleados por rango salarial antes de enero y estimar el costo adicional de los que superan los 2 salarios mínimos.
IVA: la tarifa del 5% desaparecería
La tarifa general se mantiene en 19%. Lo que cambia, según los artículos 42 a 46 y la derogatoria del artículo 106, es que desde el 1 de enero de 2028 se derogaría el artículo 468-1 del Estatuto Tributario, que contiene la tarifa del 5%. Según la exposición de motivos, los bienes y servicios que la tienen en el texto vigente pasarían en su mayoría a la tarifa general, con algunas excepciones: la madera, los seguros y planes complementarios de salud y el ACPM quedarían excluidos. Los artículos 42 y 45 reordenan además las listas de bienes y servicios excluidos, y productos como la papa, la yuca, el pan y el agua conservarían ese tratamiento.
Hay una segunda medida: el proyecto deroga desde su entrada en vigor el literal j) del artículo 428, la exclusión de IVA para envíos de bajo valor (hasta USD 200). Es la razón por la que las compras en plataformas internacionales pagarían IVA sin importar el monto.
EfectIVA: la factura electrónica como base de la devolución
El artículo 38 crea EfectIVA, una devolución del IVA pagado para personas naturales de menores ingresos, desde el 1 de enero de 2028. Se reconocería por persona, con un límite de hasta 5,5 UVT al mes, y por una proporción del IVA efectivamente pagado: 100% en pobreza y pobreza extrema, y 50%, 40% o 30% en los tramos de vulnerabilidad.
Para tus clientes con venta al público, el efecto práctico es más compradores pidiendo la factura electrónica a su nombre en el mostrador.
Facturación: sanciones más altas
Los artículos 90 a 93 modifican el régimen sancionatorio de la facturación:
Falta | Proyecto |
|---|---|
Factura sin requisitos (art. 652) | 5% del valor de las operaciones, con tope de 3.500 UVT (vigente: 1% y 950 UVT) |
Reincidencia en esa falta | 2 puntos más y sin tope |
No facturar (art. 652-1) | El mayor entre el 5% de los ingresos netos del mes anterior y el 5% de la mediana de ingresos de la actividad (CIIU) |
Reincidencia en no facturar | 7% |
Cierre por 3 días (art. 657) | Entre otros casos, una factura expedida que no aparece en la contabilidad ni en las declaraciones |
Pagar en lugar del cierre | 10% de los ingresos operacionales del mes anterior |
El detalle de cada artículo está en la sanción por no facturar en el proyecto de rescate.
El proyecto coincide con un recordatorio de la DIAN del 26 de octubre: el PDF o el código QR de una factura no prueban que haya sido validada. Para comprobarlo hay que consultar el CUFE en el servicio de verificación de la DIAN, como se explica en cómo validar una factura electrónica con el CUFE.
Deudas con la DIAN: un alivio con fecha límite
Los artículos 99 y 100 abren, hasta el 30 de junio de 2027, dos salidas para obligaciones en mora al 30 de septiembre de 2026. La primera: pagar el 100% del impuesto, los intereses a una tasa especial del 5% anual y solo el 40% de las sanciones. La segunda: una facilidad de pago de hasta 12 meses, con un abono inicial mínimo del 10% y la misma tasa del 5% anual. Los pasos y las condiciones están en la amnistía DIAN del proyecto de rescate.
Renta e impuesto diferido
El artículo 57 reescribe la tarifa general de renta de las personas jurídicas: 33% para el año gravable 2027 y 31% desde 2028, frente al 35% actual. Esto toca el cierre de 2026 porque el impuesto diferido se mide con la tarifa aprobada al cierre. Cómo registrarlo en cada escenario está en impuesto diferido y tarifa de renta en el cierre 2026.
Sobre el patrimonio de personas naturales, el análisis aparte es el impuesto al patrimonio en el proyecto de rescate.
Lo que no cambiaría
El texto radicado no modifica la tarifa del régimen simple ni la de los dividendos de personas residentes.
Qué hacer ahora
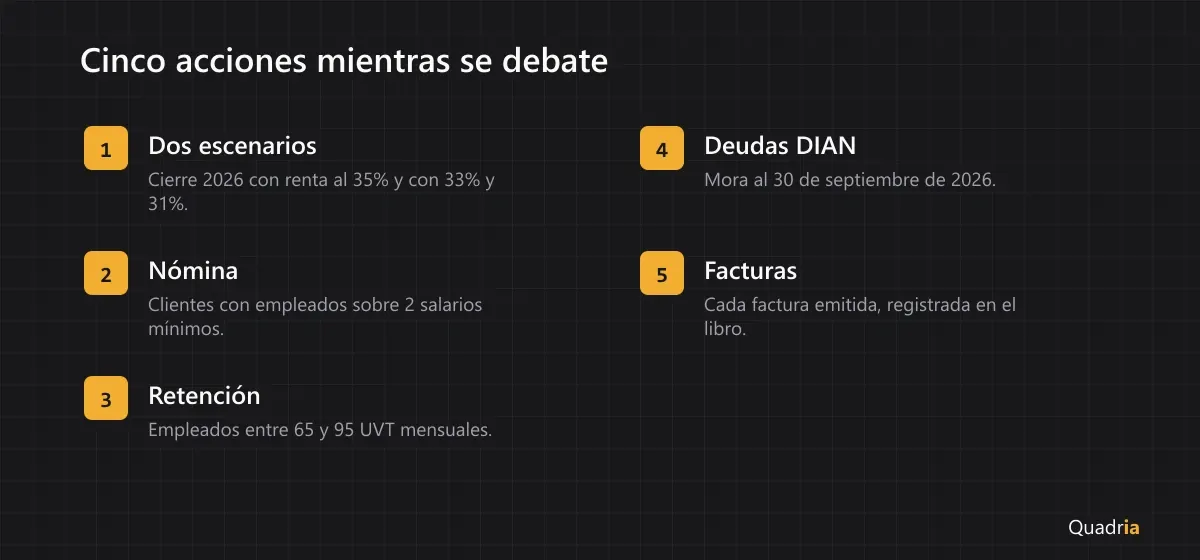
- Prepara dos escenarios de cierre. El impuesto diferido de 2026 se mide con la tarifa aprobada al cierre: 35% si el proyecto no se ha sancionado; 33% y 31% si ya es ley.
- Identifica a los clientes con empleados por encima de 2 salarios mínimos. Son los que sentirían el cambio en aportes desde enero de 2027.
- Revisa a quién no le estás reteniendo con la tabla vigente. Los empleados con ingresos entre 65 y 95 UVT entrarían en la tabla.
- Haz la lista de clientes con deudas en mora al 30 de septiembre de 2026. Si el alivio se aprueba, la ventana va hasta el 30 de junio de 2027.
- Confirma que cada factura emitida esté en el libro. Con el cierre atado a facturas que no aparecen en la contabilidad, facturar en un sistema y contabilizar en otro deja de ser un detalle.
Cuando la norma cambie, tus tarifas, tus retenciones y tus facturas tienen que cambiar al mismo tiempo. En Quadria las ventas emitidas entran a la bandeja y de ahí al libro, la nómina se contabiliza con los parámetros que tú defines y la retención de cada asiento sale de la base vigente, con la facturación electrónica en el mismo lugar. Quadria propone, tú validas.
Preguntas frecuentes
¿La Ley de Rescate Económico ya está vigente?
No. Es un proyecto radicado el 29 de octubre de 2026 que todavía debe pasar por cuatro debates en el Congreso y por la sanción presidencial. Hasta entonces se aplican las normas actuales.
¿Sube el IVA general?
No. La tarifa general se mantiene en 19%. Lo que cambia es que desde 2028 desaparecería la tarifa del 5%.
¿Cambia el régimen simple?
El texto radicado no modifica sus tarifas.
¿Desde cuándo bajaría la renta de las empresas?
Si el proyecto se sanciona, la tarifa sería del 33% para el año gravable 2027 y del 31% desde el año gravable 2028.
¿Es el mismo proyecto que la reforma tributaria 004 de 2026?
No. El 004 de 2026 se radicó el 20 de julio y se cubre en otro artículo; el 477 es un texto distinto, radicado el 29 de octubre por el Ministerio de Hacienda.
Fuentes: texto radicado del Proyecto de Ley 477 de 2026 en la Cámara de Representantes: arts. 20 (aportes), 38 y 42 a 46 y 106 (IVA), 50 (retención), 57 (renta), 90 a 93 (sanciones), 99 y 100 (alivios); Portafolio (29 oct 2026); Actualícese (30 oct 2026); Semana (30 oct 2026); Infobae (29 oct 2026); INCP (28 oct 2026).