La retención en la fuente no es un impuesto nuevo: es un cobro anticipado del impuesto de renta (o del IVA, en el caso de ReteIVA) que el comprador practica al momento de pagar. Cada concepto tiene su propia tarifa y su propia base mínima, expresada en UVT, y la UVT de 2026 quedó en $52.374. Esta guía resume los conceptos que más aparecen en la factura de compra del día a día.
Cómo se lee la base mínima
La base mínima es el valor por debajo del cual no se practica retención. Si una factura de compras da $400.000 y la base mínima del concepto son 10 UVT ($523.740), esa factura no genera retefuente — no porque el valor sea pequeño en términos absolutos, sino porque no supera el umbral fijado para ESE concepto. Honorarios y comisiones, en cambio, no tienen piso: se retienen desde el primer peso.
Tabla de conceptos 2026
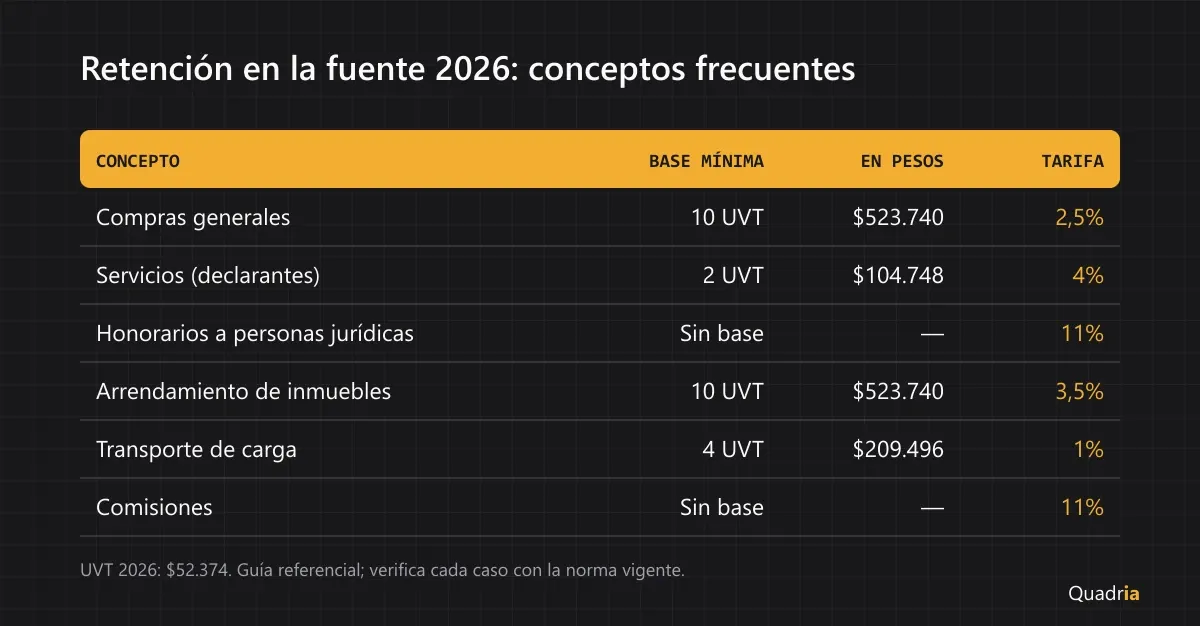
- Compras generales: base mínima 10 UVT ($523.740) · tarifa 2,5%.
- Servicios (declarantes): base mínima 2 UVT ($104.748) · tarifa 4%.
- Honorarios y comisiones a personas jurídicas: sin base mínima · tarifa 11%.
- Arrendamiento de bienes inmuebles: base mínima 10 UVT ($523.740) · tarifa 3,5%.
- Transporte de carga: base mínima 4 UVT ($209.496) · tarifa 1%.
- Comisiones: sin base mínima · tarifa 11%.
Estos son los valores vigentes tras el Decreto 572 de 2025; si tu software contable trae una tabla más antigua con bases de 4 o 27 UVT, está desactualizada.
Declarante vs. no declarante
La tarifa que acabas de ver para servicios (4%) aplica a beneficiarios que son declarantes de renta. Cuando el proveedor es una persona natural no declarante, la norma fija una tarifa distinta — más alta — para el mismo concepto. Un sistema de causación que solo trae un porcentaje fijo por concepto obliga al contador a crear, a mano, un concepto hermano para cubrir ese caso; es exactamente lo que permite Quadria al dejar los conceptos de retefuente parametrizables por empresa.
Por qué la subcuenta importa
No basta con contabilizar "retención por pagar" a secas. El Formulario 350 reparte la retención practicada por casilla según el concepto: honorarios va a una casilla, servicios a otra, compras a otra. Si todo se apila en la cuenta padre 2365 sin abrir subcuentas de 6 dígitos, después toca reconstruir esa separación a mano para declarar. Ver el detalle de esas casillas en formulario 350 — retención en la fuente.
Qué hace y qué no hace un sistema de causación
Un programa contable con IA puede leer la factura, identificar el concepto probable por el tipo de gasto y proponer la retención con su subcuenta correcta, dejando el asiento en borrador. Lo que no reemplaza es la decisión final: si el proveedor es gran contribuyente, si aplica una tarifa especial, o si el contrato tiene una condición que cambia el concepto, sigue siendo criterio del contador. Puedes revisar cómo se aplica esto en causación automática de facturas.
Esta guía resume tarifas vigentes a la fecha de publicación; ante cualquier cambio normativo o caso particular del proveedor, el criterio final para aplicar la retención correcta le corresponde al contador de la empresa.