Contabilizar la nómina es registrar tres cosas que salen del mismo salario: lo que se le debe al trabajador, lo que la empresa aporta por él a seguridad social y lo que va guardando para sus prestaciones. El asiento es largo, pero tiene cuatro bloques que siempre son los mismos.
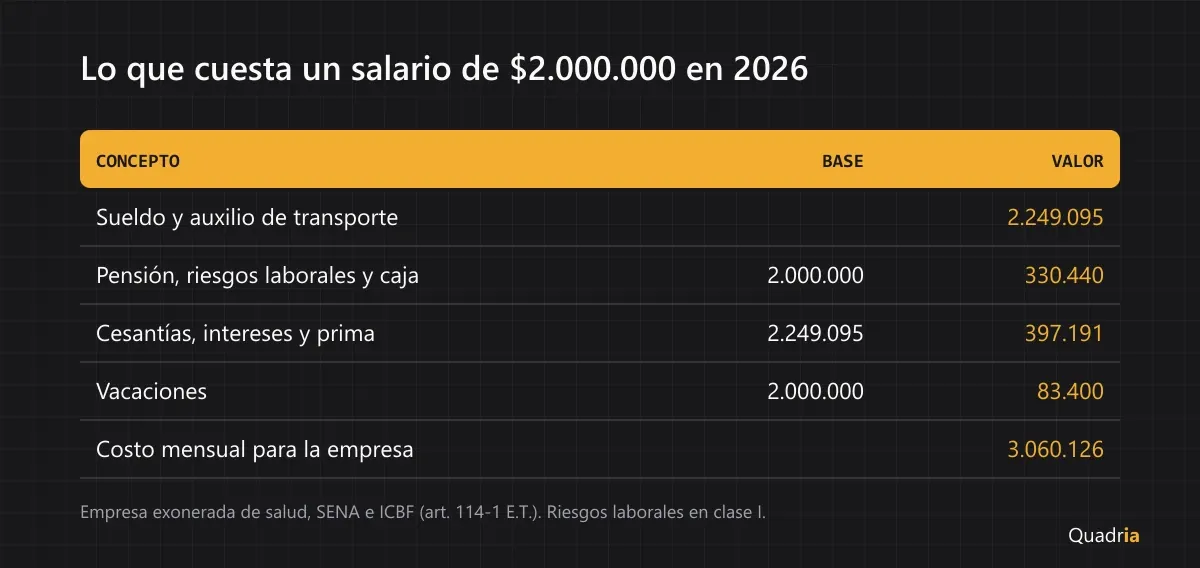
El ejemplo de esta guía es un empleado con salario de $2.000.000 en 2026, en una sociedad exonerada de aportes a salud, SENA e ICBF. A la empresa ese salario le cuesta $3.060.126 al mes, y cada peso de la diferencia tiene su cuenta.
1. Lo que devenga y lo que se le descuenta
El devengado es el sueldo más el auxilio de transporte, que en 2026 es de $249.095 y se paga a quien gana hasta dos salarios mínimos ($3.501.810). Al trabajador se le descuenta el 4% de salud y el 4% de pensión, calculados sobre el salario y no sobre el auxilio.
Concepto | Valor |
|---|---|
Sueldo | 2.000.000 |
Auxilio de transporte | 249.095 |
Salud, 4% | −80.000 |
Pensión, 4% | −80.000 |
Neto a pagar | 2.089.095 |
2. Lo que aporta la empresa
Sobre el mismo salario, sin el auxilio, el empleador aporta:
Aporte | Tarifa | Valor |
|---|---|---|
Pensión | 12% | 240.000 |
Riesgos laborales, clase I | 0,522% | 10.440 |
Caja de compensación | 4% | 80.000 |
Faltan tres: salud (8,5%), SENA (2%) e ICBF (3%). Las sociedades y demás personas jurídicas contribuyentes de renta están exoneradas de pagarlos por los trabajadores que devengan menos de 10 salarios mínimos, que en 2026 son $17.509.050 (artículo 114-1 del Estatuto Tributario). Una empresa que no tenga esa exoneración suma $270.000 más por este empleado.
La tarifa de riesgos laborales depende de la clase de riesgo de cada trabajador: va de 0,522% en la clase I a 6,96% en la clase V.
3. Lo que se provisiona
Las prestaciones sociales se pagan una o dos veces al año, pero se causan cada mes. Cesantías, intereses y prima se calculan sobre el salario más el auxilio de transporte; las vacaciones, sólo sobre el salario.
Provisión | Tarifa | Base | Valor |
|---|---|---|---|
Cesantías | 8,33% | 2.249.095 | 187.350 |
Intereses sobre cesantías | 1% | 2.249.095 | 22.491 |
Prima de servicios | 8,33% | 2.249.095 | 187.350 |
Vacaciones | 4,17% | 2.000.000 | 83.400 |
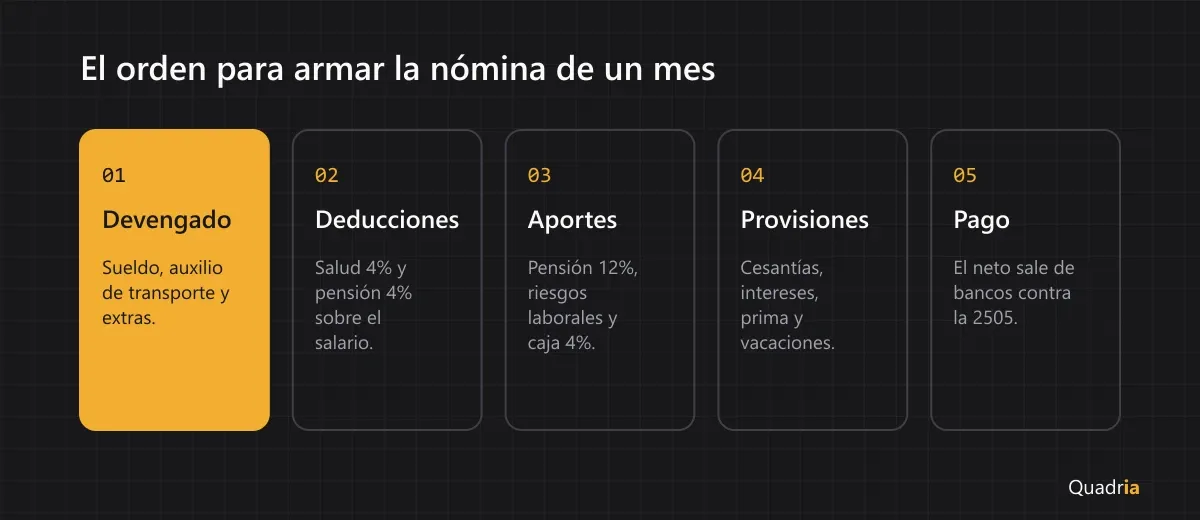
4. El asiento completo
Cuenta | Débito | Crédito |
|---|---|---|
510506 Sueldos | 2.000.000 |
|
510527 Auxilio de transporte | 249.095 |
|
510570 Aportes a fondos de pensiones | 240.000 |
|
510568 Aportes a riesgos laborales | 10.440 |
|
510572 Aportes a cajas de compensación | 80.000 |
|
510530 Cesantías | 187.350 |
|
510533 Intereses sobre cesantías | 22.491 |
|
510536 Prima de servicios | 187.350 |
|
510539 Vacaciones | 83.400 |
|
237005 Aportes a EPS |
| 80.000 |
238030 Fondos de pensiones |
| 320.000 |
237006 Aportes a riesgos laborales |
| 10.440 |
237010 Aportes a ICBF, SENA y cajas |
| 80.000 |
261005 Provisión de cesantías |
| 187.350 |
261010 Provisión de intereses sobre cesantías |
| 22.491 |
261020 Provisión de prima de servicios |
| 187.350 |
261015 Provisión de vacaciones |
| 83.400 |
250505 Salarios por pagar |
| 2.089.095 |
Sumas iguales | 3.060.126 | 3.060.126 |
Los $320.000 del fondo de pensiones reúnen el 4% que se le descontó al trabajador y el 12% de la empresa. Si el empleado es de ventas, los gastos van a las mismas subcuentas de la 5205; el detalle de la de administración está en la cuenta 5105.
El pago, y a quién se le debe
Causar no es pagar. Cuando sale la plata hay dos asientos más: el del neto, que debita la cuenta 2505 contra bancos, y el de la planilla de seguridad social, que debita las cuentas 2370 y 2380.
En esas cuentas el tercero importa. Lo descontado y lo aportado no se le debe al empleado sino a su EPS, a su fondo de pensiones, a la administradora de riesgos y a la caja: si el pasivo de la cuenta 2370 queda registrado con la cédula del trabajador, el auxiliar nunca va a cruzar con una planilla que se paga por administradora.
Errores comunes
- Llevar la pensión a la 237030. En el plan de cuentas esa subcuenta es de libranzas; los fondos de pensiones van en la cuenta 2380, subcuenta 238030.
- Calcular salud y pensión sobre el auxilio de transporte. El auxilio no hace base de seguridad social; sí de cesantías y prima.
- Provisionar vacaciones sobre el auxilio.
- Aplicar la exoneración a quien gana 10 salarios mínimos o más. Se mide empleado por empleado.
En Quadria la nómina se registra desde un formulario que calcula aportes y provisiones a partir del salario, o se importa desde una hoja de cálculo. En los dos casos queda pendiente en la bandeja y entra al libro cuando la apruebas; las cuentas de cada concepto las defines tú en la parametrización. Así lo describe la página de nómina.
Preguntas frecuentes
¿El auxilio de transporte hace parte del salario?
No para seguridad social ni para vacaciones. Sí entra en la base de cesantías, intereses y prima.
¿Qué cambia con un salario integral?
No se provisionan cesantías, intereses ni prima, porque el factor prestacional ya las incluye; los aportes se calculan sobre el 70% del salario, y el mínimo que se puede pactar son 13 salarios mínimos.
¿La nómina se contabiliza al pagar o al causar?
Al causar, en el mes en que el trabajador prestó el servicio, aunque el pago salga después.
¿Qué pasaría si baja el tope de la exoneración de aportes?
Hay un proyecto de ley que propone reducirlo de 10 a 3 salarios mínimos. No es norma vigente; lo explicamos en reforma tributaria 2026.