Desde el 30 de agosto de 2026 la DIAN volvió a sostener que, en los servicios de vigilancia, en los integrales de aseo y cafetería y en los temporales de empleo, la retención en la fuente por renta se calcula sobre el AIU y no sobre el valor total de la factura. Lo dijo en el Concepto 016207 int. 1587, conocido como «Concepto 1587» y publicado el 31 de agosto, que reconsidera dos conceptos de abril y junio del mismo año que habían dicho lo contrario.
Le interesa a toda empresa que contrate esos servicios y practique retención: entre una base y la otra, la retención de una misma factura cambia diez veces.
Qué cambia
Durante cinco meses la doctrina de la DIAN fue otra. El Concepto 005224 int. 477 del 6 de abril de 2026 sostuvo que el artículo 462-1 del Estatuto Tributario sólo fijaba la base del IVA, y que la retención de renta se practicaba «sobre el valor total del pago o abono en cuenta». El Concepto 010208 int. 907 del 9 de junio mantuvo esa tesis.
El Concepto 1587 reconsidera los dos y concluye:
La base gravable especial prevista en el artículo 462-1 del E.T. resulta aplicable para practicar la retención en la fuente a título del impuesto sobre la renta cuando se trate de servicios integrales de aseo y cafetería, los servicios de vigilancia y servicios temporales, bajo las condiciones allí establecidas.
La razón es de jerarquía: el artículo 462-1 es una ley y su parágrafo extiende la base especial a la retención de renta; el decreto reglamentario que habla del «valor total» no puede contradecirlo. Las tarifas del decreto sí siguen vigentes: 1% para las empresas de servicios temporales y 2% para las de aseo y vigilancia (artículo 1.2.4.4.10 del Decreto 1625 de 2016), aplicadas ahora sobre el AIU, que no puede ser inferior al 10% del valor del contrato.
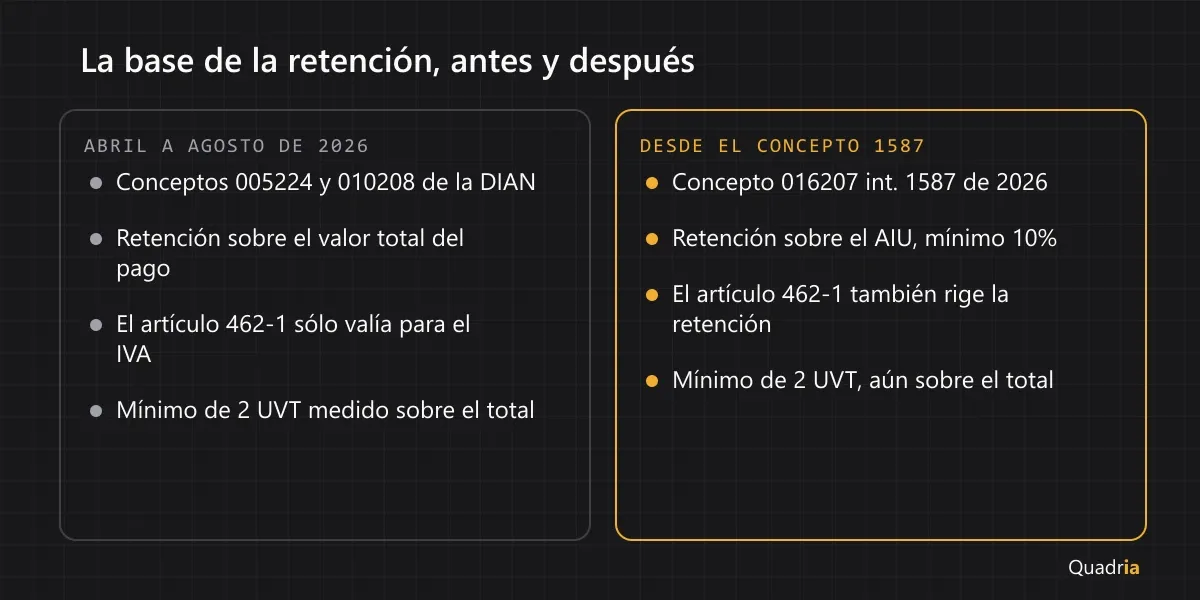
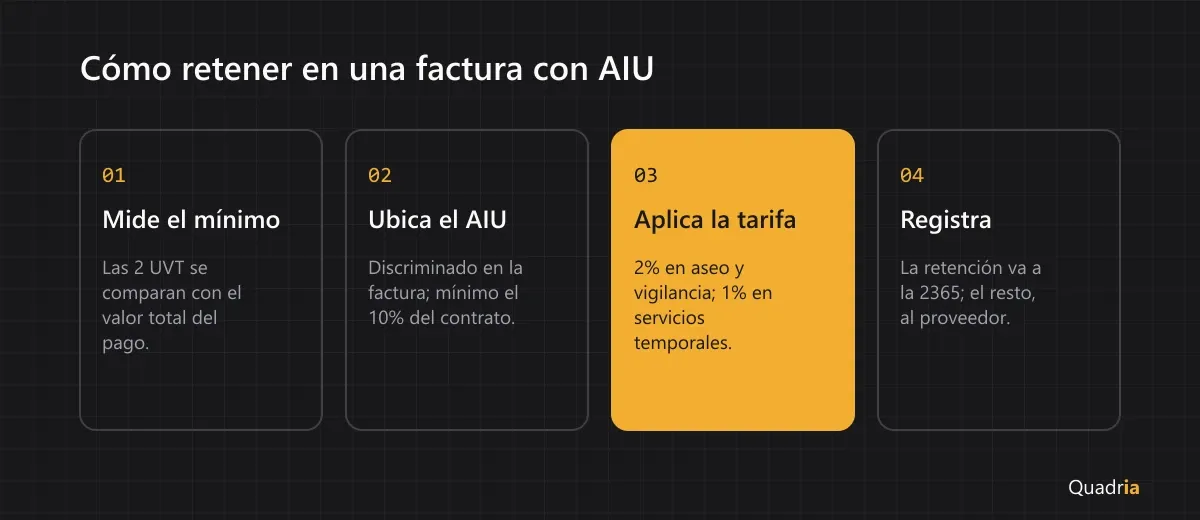
Hay un detalle que el concepto aclara y que es fácil pasar por alto: la cuantía mínima de 2 UVT, que decide si hay o no retención, se compara con el valor total del pago, no con el AIU. Primero se mira si la factura supera $105.000; si los supera, la tarifa se aplica al AIU.
Cuánto cambia en una factura
Una empresa paga $10.000.000 por el servicio de vigilancia del mes, con un AIU del 10% discriminado en la factura:
Concepto | Sobre el total | Sobre el AIU |
|---|---|---|
Base de la retención | 10.000.000 | 1.000.000 |
Retención del 2% | 200.000 | 20.000 |
Lo que recibe de más el proveedor |
| 180.000 |
En un contrato de ese tamaño, retener sobre el total le quita al proveedor $180.000 de caja cada mes. El orden para no equivocarse es siempre el mismo:
El asiento completo de una factura de este tipo, con el IVA sobre el AIU y la cuenta de cada línea, está en la guía de cómo contabilizar una factura con AIU.
A quién aplica y con qué condiciones
La base especial es la del artículo 462-1 y sólo cubre lo que ese artículo nombra:
- Servicios integrales de aseo y cafetería.
- Servicios de vigilancia autorizados por la Superintendencia de Vigilancia y Seguridad Privada.
- Servicios temporales prestados por empresas autorizadas por el Ministerio del Trabajo.
- Mano de obra prestada por cooperativas y precooperativas de trabajo asociado, y por sindicatos en desarrollo de contratos sindicales.
El prestador debe haber cumplido sus obligaciones laborales y de seguridad social. El mismo parágrafo extiende la base al impuesto de industria y comercio y a su retención, así que la ReteICA de estas facturas sigue la misma lógica.
Qué hacer ahora
- Facturas nuevas: retén sobre el AIU, con la tarifa del servicio, y pide que la factura lo discrimine.
- Retenciones practicadas sobre el total entre abril y agosto: el concepto no dice nada sobre ellas. El mecanismo general para lo retenido en exceso es el artículo 1.2.4.16 del Decreto 1625 de 2016: el proveedor lo pide por escrito con sus pruebas, el agente reintegra y descuenta ese valor de las retenciones por declarar del mismo periodo, y anula el certificado si ya lo expidió. Que proceda en cada caso es un criterio que conviene validar con el contador antes de reintegrar.
- Revisa la retención antes de aprobar. En Quadria el asiento de cada compra llega propuesto y se corrige antes de entrar al libro; en estas facturas confirma que la base sea el AIU. Así funciona la causación de compras.
Los demás conceptos y bases están en la tabla de retención en la fuente de 2026.
Estado de la norma
Doctrina vigente desde el 30 de agosto de 2026. Un concepto de la DIAN es interpretación oficial y obliga a sus funcionarios (artículo 131 de la Ley 2010 de 2019); el contribuyente sustenta su actuación en la ley, que en este caso es el artículo 462-1. La DIAN ya cambió de posición dos veces en 2026 sobre este punto, de modo que vale la pena volver a mirar la doctrina antes del cierre del año.