La ReteICA es la retención del impuesto de industria y comercio: quien paga una compra o un servicio descuenta una parte del ICA que el vendedor le debe a su municipio y la consigna por él. No es un impuesto adicional sino un recaudo anticipado, como la retención en la fuente o la ReteIVA.
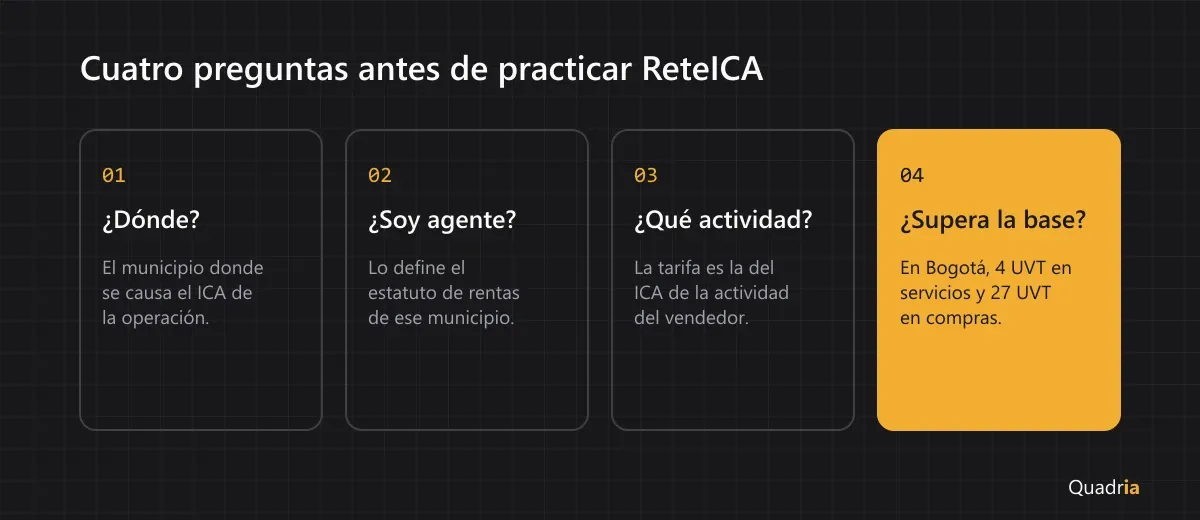
La diferencia con esas dos cambia todo el trabajo: la ReteICA no tiene una tabla nacional. Cada municipio decide si existe, quién la practica, con qué tarifa y desde qué monto, en su estatuto de rentas. Por eso esta guía explica la lógica común y usa a Bogotá como ejemplo, con sus normas a la vista.
Quién retiene y a quién
Lo define cada municipio. En Bogotá, el Acuerdo 65 de 2002 nombra como agentes de retención a las entidades de derecho público, a los grandes contribuyentes de la DIAN, a quienes la Dirección Distrital de Impuestos designe por resolución y a los intermediarios de ciertas operaciones. Una pyme que no esté en esa lista no retiene ICA en Bogotá, aunque sí practique retención en la fuente.
La retención se hace al momento del pago o del abono en cuenta, lo que ocurra primero, y sólo cuando la operación causa ICA en ese municipio. El mismo acuerdo excluye los pagos a quienes no son contribuyentes del impuesto, los no sujetos o exentos, y los hechos a entidades públicas.
Hay una exclusión que viene de la ley nacional: cuando el vendedor está en el régimen simple, su ICA va integrado en el impuesto unificado y no se le practica ReteICA. Y una empresa del régimen simple tampoco la practica (artículos 907 y 911 del Estatuto Tributario).
Qué tarifa se aplica
La del ICA de la actividad del vendedor, no la del comprador. En Bogotá lo dice el artículo 11 del Acuerdo 65: la tarifa de retención es la que corresponde a la respectiva actividad, y si el proveedor no la informa o no se puede establecer, se aplica la tarifa máxima vigente.
Las tarifas de ICA se expresan en por mil, no en porcentaje. Una tarifa de 9,66 por mil equivale a 0,966%: sobre $3.000.000 son $28.980, no $289.800. Confundir las dos unidades multiplica la retención por diez.
En el Acuerdo 65, por ejemplo, las demás actividades de servicios quedaron en 9,66 por mil y las demás actividades comerciales en 11,04 por mil. Acuerdos posteriores cambiaron varias tarifas, así que la vigente para cada actividad se confirma en la tabla de la Secretaría de Hacienda de Bogotá.
La base mínima no es la de la retefuente
Desde 2025 las bases nacionales de retención en la fuente son 2 UVT en servicios y 10 UVT en compras. Es fácil asumir que la ReteICA usa las mismas, y en Bogotá no es así. La Secretaría de Hacienda lo aclaró en un memorando de junio de 2025: el Decreto 572 de ese año no aplica en el Distrito, donde siguen rigiendo las bases del artículo 8 del Decreto Distrital 271 de 2002, convertidas a UVT.
Base mínima | Retención en la fuente | ReteICA en Bogotá |
|---|---|---|
Servicios | 2 UVT ($105.000 en 2026) | 4 UVT ($209.000 en 2026) |
Compras | 10 UVT ($524.000 en 2026) | 27 UVT ($1.414.000 en 2026) |
Otros municipios tienen sus propias bases o no tienen ninguna. Antes de configurar la retención, lee el estatuto de rentas del municipio donde operas.
Cómo se contabiliza
Una empresa designada como agente de retención de ICA en Bogotá recibe una factura de mantenimiento de equipos por $3.000.000 más IVA, de un proveedor del régimen ordinario cuya actividad tributa al 9,66 por mil. La ReteICA es $3.000.000 × 9,66 ÷ 1.000 = $28.980, y la retención en la fuente por servicios, 4%.
Quien compra y retiene:
Cuenta | Débito | Crédito |
|---|---|---|
514525 Mantenimiento de equipo de computación | 3.000.000 |
|
240810 IVA descontable | 570.000 |
|
236525 Retención en la fuente por servicios |
| 120.000 |
236805 Impuesto de industria y comercio retenido |
| 28.980 |
233535 Servicios de mantenimiento por pagar |
| 3.421.020 |
Quien vende y recibe la retención:
Cuenta | Débito | Crédito |
|---|---|---|
130505 Clientes nacionales | 3.421.020 |
|
135515 Retención en la fuente | 120.000 |
|
135518 Impuesto de industria y comercio retenido | 28.980 |
|
415540 Mantenimiento y reparación de maquinaria de oficina |
| 3.000.000 |
240805 IVA por pagar |
| 570.000 |
Para el vendedor, lo retenido es un anticipo. En Bogotá lo abona al impuesto de la declaración del periodo en que le retuvieron, y si no alcanza, en los seis periodos siguientes (artículo 10 del Acuerdo 65). Para probarlo necesita el certificado que el agente expide cada año.
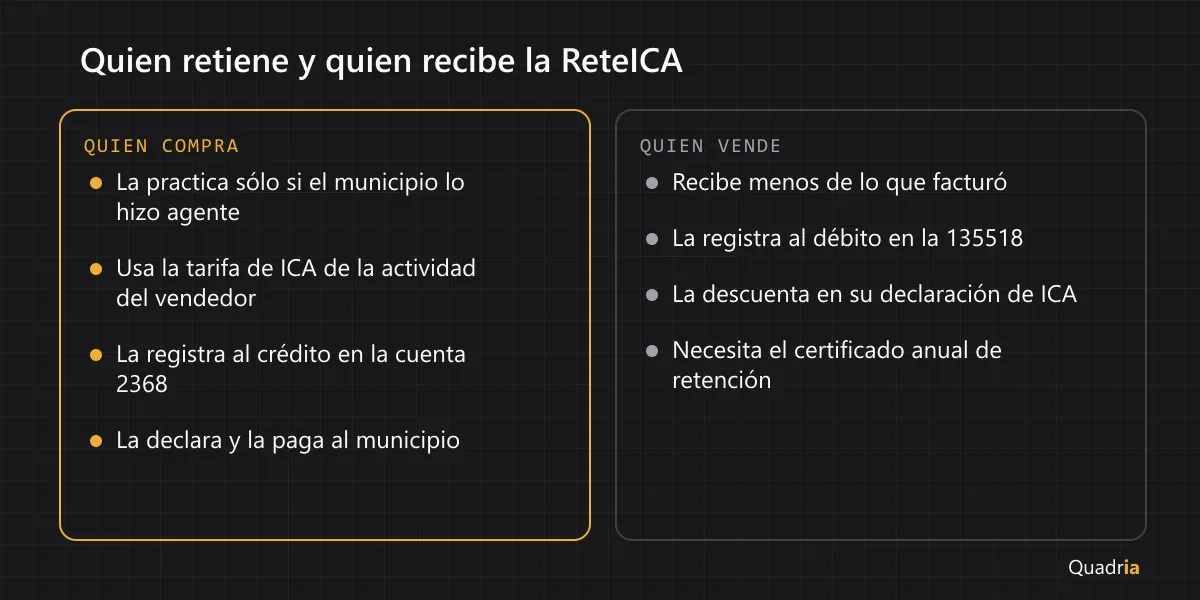
El saldo que acumula quien retiene vive en la cuenta 2368 hasta que lo declara y lo paga al municipio; en Bogotá, cada bimestre.
Errores comunes
- Usar las bases nacionales de 2 y 10 UVT en un municipio que tiene las suyas.
- Leer el por mil como porcentaje y retener diez veces más.
- Retener con la tarifa de tu actividad y no con la del proveedor.
- Retenerle a un proveedor del régimen simple.
- Declararla en el formulario 350. Ese es de la DIAN y lleva la retención en la fuente y la ReteIVA, como explica la guía del formulario 350; la ReteICA se declara ante el municipio.
En Quadria defines la tarifa de ReteICA por municipio y actividad, con su base mínima, y cada compra llega con la retención propuesta para que la valides antes de aprobar. El detalle está en la página de impuestos.
Preguntas frecuentes
¿La ReteICA es igual en todo el país?
No. Es un mecanismo municipal: hay municipios que no la tienen, y los que la tienen fijan sus propios agentes, tarifas, bases y plazos.
¿Qué pasa si el proveedor no informa su actividad?
En Bogotá se le retiene a la tarifa máxima vigente del impuesto. Si la actividad es públicamente conocida, el agente puede aplicar la que corresponde, bajo su responsabilidad.
¿La ReteICA se calcula sobre el valor con IVA?
No. La base es el valor de la operación sin el IVA: el ICA grava los ingresos del vendedor, y el IVA que cobra no es un ingreso suyo.
¿Cómo recupera el vendedor lo que le retuvieron?
Lo descuenta del ICA que liquida en su declaración ante el municipio, con el certificado de retención como soporte.