El proyecto de rescate económico que el Gobierno llevó al Congreso a finales de octubre trae un capítulo de alivios para quien le debe a la DIAN. En corto: quien estuviera en mora al 30 de septiembre de 2026 podría pagar el 100% del impuesto, los intereses a una tasa del 5% anual y el 40% de las sanciones, siempre que lo haga a más tardar el 30 de junio de 2027. Además, el proyecto abre una facilidad de pago de hasta 12 meses con un abono inicial mínimo del 10%. Es un proyecto, no una ley vigente. Puede cambiar en el Congreso o no aprobarse, así que sirve para planear, no para dejar de pagar lo que ya es exigible. Lo que sigue lee los artículos 99 a 104 del texto radicado y los pone en orden de uso.
Las vías del proyecto
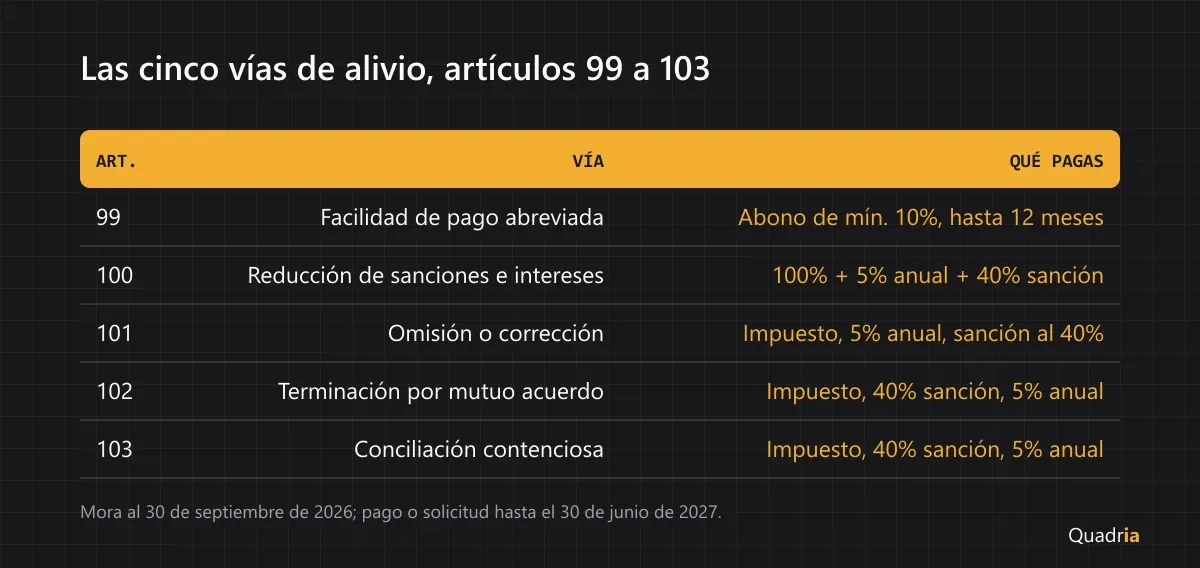
El capítulo de alivios tiene cinco mecanismos. Todos comparten una fecha de corte, el 30 de septiembre de 2026, y una fecha de cierre, el 30 de junio de 2027.
Art. | Vía | A quién aplica | Qué pagas | Plazo |
|---|---|---|---|---|
99 | Facilidad de pago abreviada | Obligaciones en mora al 30-sep-2026 | Abono inicial de mínimo el 10% y el saldo en cuotas mensuales | Hasta 12 meses sin garantía si cumples el inciso 2 del art. 814 E.T.; si no, con garantía suficiente. Solicitud hasta el 30-jun-2027 |
100 | Reducción de sanciones e intereses | Contribuyentes, responsables, agentes retenedores, garantes y deudores solidarios en mora al 30-sep-2026 | 100% de la obligación, intereses al 5% anual y 40% de las sanciones | Hasta el 30-jun-2027 |
101 | Omisión o corrección de declaraciones y obligaciones formales | Quien no declaró (plazo vencido hasta el 30-sep-2026), quien corrige una declaración presentada hasta esa fecha, o incumplió obligaciones formales | Impuesto completo, intereses al 5% anual y sanción reducida al 40% | Declaración, corrección o cumplimiento hasta el 30-jun-2027 |
102 | Terminación por mutuo acuerdo | Quien tenga notificado antes de la ley un requerimiento especial, una liquidación oficial o la resolución del recurso de reconsideración | 100% del impuesto o del menor saldo a favor, 40% de las sanciones e intereses al 5% anual | Solicitud hasta el 30-jun-2027; la DIAN resuelve hasta el 31-ago-2027 |
| 103 | Conciliación contencioso-administrativa | Quien demandó la liquidación oficial a más tardar el 30-sep-2026, con demanda ya admitida | 100% del impuesto en discusión, 40% de las sanciones e intereses al 5% anual | Solicitud ante la DIAN hasta el 30-jun-2027; el acta la aprueba el juez | Los porcentajes salen del texto del proyecto: en las vías 100, 102 y 103 se paga el 40% de las sanciones (en la 102 y la 103 eso equivale a transar el 60%), y en la 101 la sanción se liquida reducida al 40%.
Qué exige cada vía
Artículo 100, la más general. Pide pagar el 100% de la obligación, los intereses moratorios al 5% anual y el 40% de las sanciones y su actualización. Hay un piso: la sanción pagada no puede quedar por debajo de la sanción mínima del año gravable en que se liquidó. No se aceptan como pago las compensaciones ni los cruces de cuentas del artículo 196 de la Ley 1607 de 2012, y los depósitos judiciales solo cuentan si se constituyeron hasta el 30 de septiembre de 2026. Quien ya tenga una facilidad de pago vigente puede acogerse sobre los saldos insolutos. Artículo 101, para declaraciones. Tres situaciones: la declaración que nunca se presentó, la corrección que sube el valor a pagar o baja el saldo a favor, y las obligaciones formales incumplidas (por ejemplo, información exógena o reportes). En todas la sanción se calcula al 40% y el impuesto se paga completo. Si el asunto está en discusión y todavía no se notificó la resolución del recurso de reconsideración, acogerse implica aceptar los hechos y valores propuestos por la DIAN. En lo aduanero hay exclusiones para mercancías con restricciones, aprehendidas o decomisadas. Artículos 102 y 103, para procesos. Son para quien ya está discutiendo. La terminación por mutuo acuerdo cubre la etapa administrativa y, si ya hubo resolución, mientras no venza el plazo para demandar. La conciliación cubre el proceso en la jurisdicción contencioso-administrativa, exige que la demanda haya sido admitida antes de pedirla y que se pruebe el pago de la liquidación privada del año gravable 2026 cuando su plazo ya hubiera vencido. Pedir la terminación no suspende los términos para recurrir o demandar. Artículo 99, la facilidad. No es un descuento: es el plazo para pagar lo que las otras vías piden. Se paga como mínimo el 10% del total, ya con las reducciones aplicadas, a más tardar al presentar la solicitud; el resto se paga en cuotas mensuales. En las facilidades de este artículo, los intereses —los causados antes y durante la facilidad— se liquidan al 5% anual mientras se cumpla el acuerdo. La DIAN tiene dos meses para resolver una solicitud completa. Si se incumple, se pierden las reducciones sobre lo incumplido y vuelven a correr los intereses con la tasa ordinaria del artículo 635 E.T.
Ejemplo con números
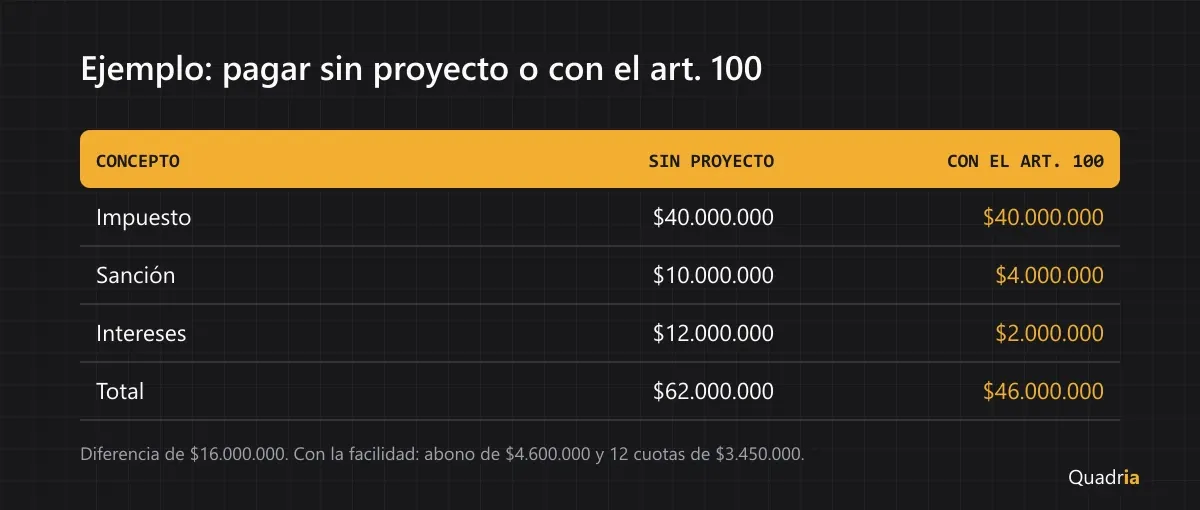
Distribuciones El Cobre S.A.S. (empresa ficticia) tiene una declaración de IVA del primer bimestre de 2026 presentada con retraso, sin pagar. Al 30 de septiembre de 2026 debe:
- Impuesto: $40.000.000.
- Sanción por extemporaneidad: $10.000.000.
- Intereses de mora a la tasa ordinaria: $12.000.000 (cifra supuesta para el ejemplo).
- Los mismos intereses calculados al 5% anual: $2.000.000 (también supuesta).
Concepto | Pagar sin proyecto | Con el art. 100 del proyecto |
|---|---|---|
Impuesto | $40.000.000 | $40.000.000 |
Sanción | $10.000.000 | $4.000.000 |
Intereses | $12.000.000 | $2.000.000 |
| Total | $62.000.000 | $46.000.000 | La diferencia sería de $16.000.000. Con la facilidad del artículo 99, el abono inicial mínimo es el 10% de $46.000.000, es decir $4.600.000, y los $41.400.000 restantes se podrían repartir en 12 cuotas de $3.450.000. El cálculo no incluye los intereses que se sigan causando sobre el saldo durante las cuotas ni verifica que la sanción de $4.000.000 supere la sanción mínima: ambos puntos se miran con las cifras reales.
La facilidad de pago que existe hoy
A 30 de octubre de 2026, la vía vigente es el artículo 814 del Estatuto Tributario. La DIAN puede conceder facilidades de hasta cinco años, y solo en casos especiales, y por decisión del Director de Impuestos Nacionales, dos años adicionales. Se exige garantía (bienes, fideicomiso o garantía personal, esta última si la deuda no pasa de 3.000 UVT) salvo que el plazo no supere un año y no hayas incumplido otra facilidad en el año anterior a la solicitud. La diferencia con el proyecto es que el 814 es una forma de pagar en cuotas: no baja la sanción ni la tasa de interés. El proyecto reduce lo que se paga y además toma el 814 como base para pagarlo en plazos. También hay una norma en curso: el Decreto Legislativo 1419 de 2026. Según la página de la DIAN, sus facilidades para deudores afectados por el sismo exigen acreditar esa condición, pero sus reducciones de sanción e intereses cubren a contribuyentes en general, con solicitud hasta el 19 de noviembre de 2026. El artículo 104 del proyecto dice que, para las mismas obligaciones, no se pueden usar a la vez los beneficios del proyecto y los de ese decreto. Revisa el texto de la DIAN antes de decidir entre uno y otro.
Qué hacer ahora
Mientras el proyecto se tramita, lo útil es tener el inventario listo:
- Lista los clientes con mora al 30 de septiembre de 2026: impuesto, período, sanciones y estado (en cobro, en discusión, con demanda).
- Reúne por cliente los estados de cuenta de la DIAN, las declaraciones presentadas, los requerimientos o liquidaciones notificados, los recibos de pago hechos, las facilidades de pago vigentes y, si hay demanda, el auto de admisión.
- Separa los casos por vía: sin declarar (art. 101), con deuda firme (art. 100), con proceso en curso (arts. 102 y 103).
- Calcula dos escenarios por cliente, pagar ya o esperar la ley, con la tasa de mora vigente y con el 5% anual.
- No pospongas lo que ya vence: una cuota de una facilidad vigente o un pago exigible no se suspenden por un proyecto. Quienes llevan varias empresas pueden agrupar esa información por NIT; en el despacho contable cada cliente tiene su propia contabilidad y sus impuestos en Quadria, y tú revisas y presentas lo que corresponda. Para el contexto del resto del paquete, lee el resumen de la Ley de Rescate Económico para contadores y el artículo sobre la sanción por no facturar del proyecto.
Preguntas frecuentes
¿La amnistía de la DIAN ya está vigente?
No. Es un texto en trámite, con fecha de radicación del 29 de octubre de 2026, que debe pasar por el Congreso. Según su artículo 106, regiría desde su promulgación.
¿Hasta cuándo se podría pedir?
Casi todas las vías vencen el 30 de junio de 2027: pago, solicitud y presentación de declaraciones. La DIAN tendría hasta el 31 de agosto de 2027 para resolver las terminaciones por mutuo acuerdo del artículo 102.
¿Aplica si mi mora es posterior al 30 de septiembre de 2026?
No. Las vías toman como corte el 30 de septiembre de 2026: la mora, los plazos vencidos y las demandas deben ser a esa fecha o anteriores.
¿Puedo pagar en cuotas y además recibir la reducción?
Sí: el artículo 99 está pensado para eso. Se paga al menos el 10% del total reducido al presentar la solicitud y el resto en cuotas, hasta 12 meses sin garantía si cumples las condiciones del 814.
¿Qué pasa si ya hice pagos antes de la ley?
El artículo 104 dice que conservan su imputación y no generan devolución, compensación ni saldo a favor por aplicar estos beneficios.
Estado de la norma
Proyecto de ley, no vigente. Las cifras y fechas corresponden al texto radicado el 29 de octubre de 2026 y pueden cambiar en el trámite. Este artículo es información general y se actualiza si el Congreso modifica o aprueba el capítulo.