La exógena del año gravable 2026, la que se presenta en 2027, es la primera que se prepara con los cambios de la Resolución 000233 del 30 de octubre de
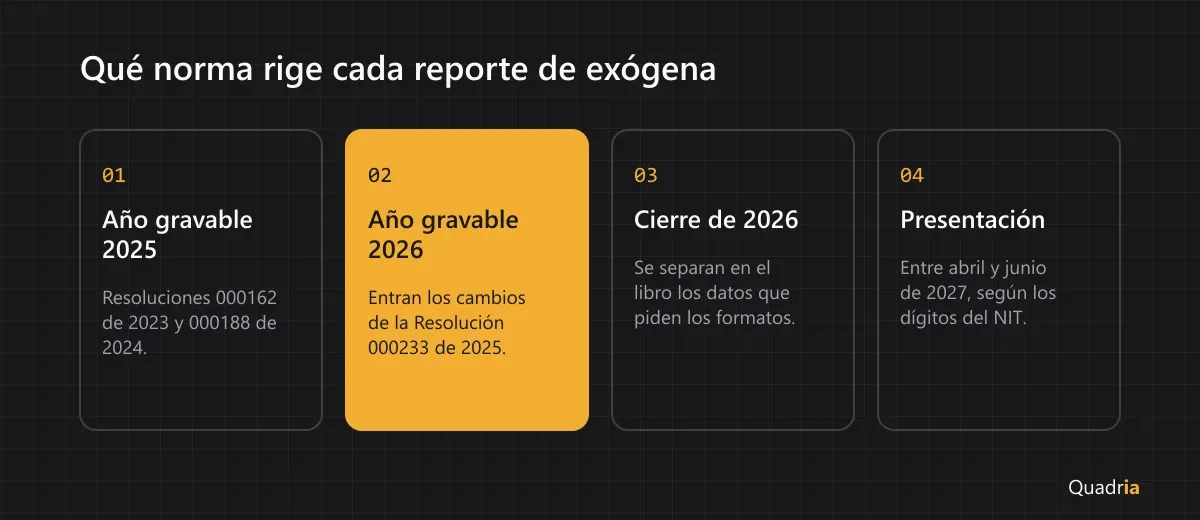
- La DIAN lo precisó en su Comunicado de Prensa 053 del 7 de abril de 2026: el reporte de 2025 se hizo todavía con las Resoluciones 000162 de 2023 y 000188 de 2024, y las modificaciones «aplicarán para el año gravable 2026».
Lo que se reporta en 2027 son las operaciones de 2026. Por eso conviene saber qué cambió antes del cierre y no en abril, cuando ya no hay forma de separar un dato que no quedó registrado.
Dónde quedó la norma
La Resolución 000227 del 23 de septiembre de 2025 es la Resolución Única de la DIAN: compila en un solo texto lo tributario, lo aduanero y lo cambiario, y la exógena quedó en su Parte 1, Título 3. Sobre esa base operan dos resoluciones:
- La 000233 del 30 de octubre de 2025, que es la que trae los cambios.
- La 000237 del 3 de diciembre de 2025, que sólo corrige un error formal de la anterior: aclara que se modificaron unos incisos sin derogar sus parágrafos.
En 2026 la DIAN volvió a tocar ese título con las Resoluciones 000012 del 29 de abril y 000021 del 17 de julio, sobre todo para plazos del año gravable 2025 y especificaciones de formatos de entidades.
Qué cambia para una empresa corriente
Formato | Qué cambia |
|---|---|
1001, pagos o abonos en cuenta | Pasa a la versión 11. Conceptos nuevos: 5103 (pagos en contratos de colaboración empresarial) y 5104 y 5105 (compras de bienes y servicios del artículo 20-3 del Estatuto Tributario) |
1005, IVA descontable | Pasa a la versión 9. Sale de este formato el IVA que no se descontó y se sumó al costo o al gasto, porque duplicaba lo informado en el 1001 |
1003, retenciones que te practicaron | En el concepto 1309 la base que se informa es el valor del IVA, no el del pago |
1006, IVA generado | Las ventas sin adquirente identificable van en un solo registro, con el número 222222222 y la razón social «CUANTÍAS MENORES» |
1011, datos de las declaraciones | Conceptos nuevos, entre ellos el 1527 (valor patrimonial del inventario) y el 8426 (costo en la venta de activos fijos poseídos dos años o más) |
1007, ingresos | Las propiedades horizontales no reportan cuotas de administración, intereses de mora ni multas |
Las cuantías menores quedaron en 3 UVT para pagos y 12 UVT para cuentas por cobrar, con la UVT del año que se reporta. Los formatos 1008, 1009, 1012 y 2276 siguen en la misma versión.
Dos formatos cambian de versión, el 1001 y el 1005; otros tres cambian lo que se reporta sin cambiar de versión.
Hay además formatos nuevos que no tocan a una pyme corriente: el 2854, para quienes reciben ingresos para terceros del exterior, como las pasarelas de pago, y el 2856, para operaciones con activos digitales.
Quién está obligado y cuándo se presenta
Los topes no cambiaron. Reportan, entre otros, las personas jurídicas con ingresos brutos superiores a 2.400 UVT en 2026 o en 2025, unos $125,7 millones con la UVT de 2026; las personas naturales con ingresos brutos superiores a 11.800 UVT, unos $618 millones, cuando sus rentas de capital y no laborales pasan de 2.400 UVT; y quienes fueron agentes de retención durante el año.
Los plazos están fijados por días hábiles y no por fechas: los grandes contribuyentes presentan entre el decimoséptimo día hábil de abril y el octavo de mayo, y las demás personas jurídicas y naturales entre el noveno día hábil de mayo y el noveno de junio, según los dos últimos dígitos del NIT. Los demás vencimientos del año están en el calendario tributario 2027.
Qué alistar antes del 31 de diciembre
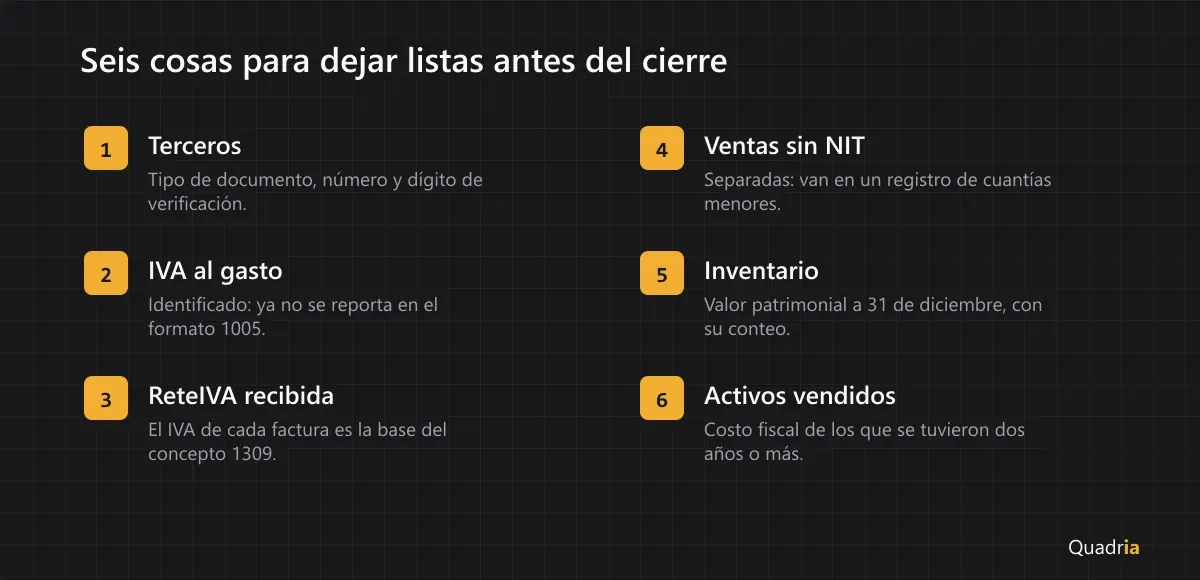
- Terceros. Tipo de documento, número y dígito de verificación correctos en cada proveedor y cliente: un NIT mal digitado termina en un registro con error.
- IVA llevado al gasto. Identifica qué compras llevaron el IVA como mayor valor: ya no van al 1005. La diferencia con el que sí se descuenta está en la guía de IVA descontable.
- ReteIVA que te practicaron. Conserva el IVA de cada factura, porque es la base que pide el concepto 1309; el registro contable lo explica el artículo sobre la ReteIVA.
- Ventas sin identificación. Sepáralas de las que sí tienen NIT o cédula.
- Inventario y activos fijos. Valor patrimonial del inventario a 31 de diciembre y costo fiscal de los activos vendidos.
El resto del proceso, desde los libros hasta el prevalidador, está en la guía de información exógena en medios magnéticos, y los ajustes de fin de año en el checklist del cierre contable.
Estado de la norma
Vigente. La Resolución 000233 rige desde su publicación; que sus cambios de formatos se apliquen a partir del año gravable 2026 lo dijo la DIAN en el Comunicado 053 y lo repitió en el Concepto 010627 int. 986 del 19 de junio de
- En 2024 y en 2025 la DIAN modificó la exógena un 30 de octubre, así que vale la pena revisar los proyectos de resolución antes de dar por cerrada la lista. Hasta la primera semana de octubre de 2026 no se había publicado ninguno sobre el tema.