"¿Te paso una cuenta de cobro o necesitas factura?" es una pregunta que se repite cada vez que una empresa contrata a una persona natural. La respuesta no depende de lo que prefieran las partes, sino de la situación tributaria de quien cobra. Y tiene consecuencias para quien paga: si la cuenta de cobro no viene acompañada del documento correcto, ese gasto puede quedar sin soporte.
Qué es cada documento
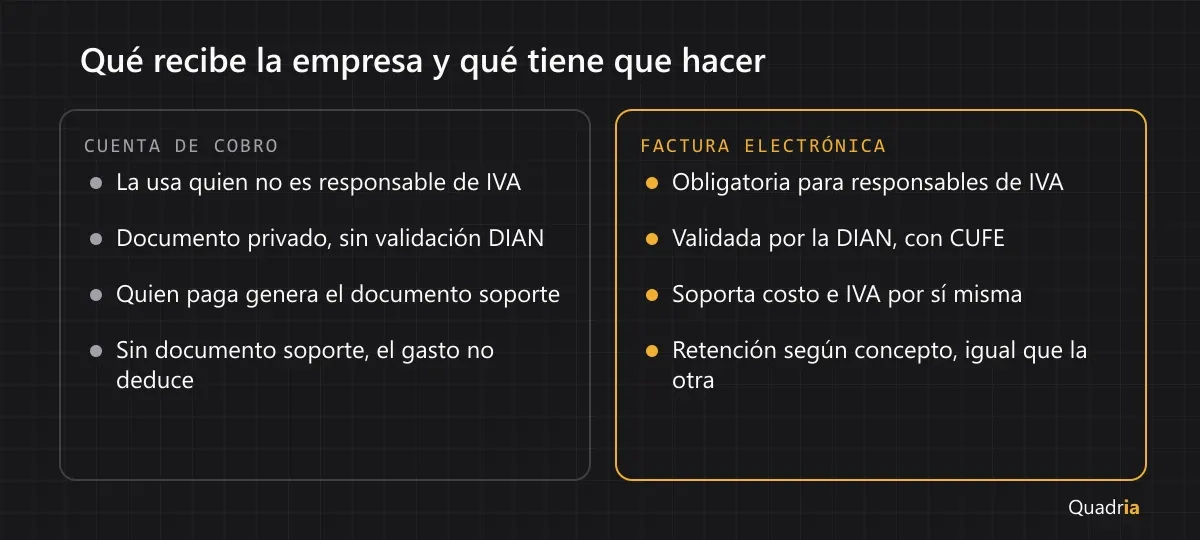
La factura electrónica es el documento que expiden los obligados a facturar: se genera en un formato XML, la DIAN la valida antes de que llegue al cliente y lleva un CUFE que la identifica. Es soporte de costos, gastos e IVA descontable por sí misma.
La cuenta de cobro es un documento privado, sin formato oficial, en el que una persona le pide a otra el pago por un trabajo. Sirve para cobrar, pero no es factura ni la reemplaza. La usan quienes no están obligados a facturar, típicamente personas naturales que no son responsables de IVA.
Quién puede cobrar con cuenta de cobro
Una persona natural puede seguir cobrando con cuenta de cobro mientras no sea responsable de IVA. El parágrafo 3 del artículo 437 del Estatuto Tributario fija las condiciones, que tienen que cumplirse todas a la vez; la principal es que sus ingresos brutos del año anterior y del año en curso sean inferiores a 3.500 UVT, es decir $183.309.000 con la UVT de 2026. Además:
- Tener como máximo un establecimiento de comercio.
- No ser usuario aduanero.
- No haber celebrado contratos gravados que, uno por uno, superen 3.500 UVT.
- Que sus consignaciones bancarias no superen ese mismo tope.
- No estar inscrito en el régimen simple.
Quien supera cualquiera de esos límites pasa a ser responsable de IVA y queda obligado a expedir factura electrónica, aunque su actividad no haya cambiado. Si todavía no está seguro de cuál es su caso, lo que tiene que revisar es su RUT y sus ingresos del año, no la costumbre del cliente.
Qué hace la empresa que paga
Aquí está lo que más se olvida. Cuando una empresa obligada a facturar le paga a alguien que cobra con cuenta de cobro, la cuenta de cobro sola no soporta el gasto. La empresa tiene que generar el documento soporte en adquisiciones a no obligados a facturar y transmitirlo a la DIAN. Sin él, el gasto no es deducible en renta.
Además, cuando se trata de un contrato de prestación de servicios, la empresa debe verificar que el contratista esté al día con su seguridad social, que como independiente cotiza sobre el 40% de lo que factura o cobra cada mes.
La retención en la fuente se practica igual con cualquiera de los dos documentos: lo que cambia la tarifa es el concepto y si el proveedor es declarante, no el papel con el que cobra. La diferencia entre retener como honorario o como servicio está explicada en la guía de honorarios vs. servicios en la retención.
Resumen práctico
- Proveedor responsable de IVA o que supera los topes: debe expedir factura electrónica. Una cuenta de cobro no sirve.
- Proveedor persona natural no responsable de IVA: puede cobrar con cuenta de cobro, y la empresa genera el documento soporte.
- En los dos casos: se practica la retención que corresponda al concepto.
Para un contador independiente con varias empresas a cargo, este control se lleva proveedor por proveedor: el documento correcto se pide al contratar, no al cierre del año.