Con corte al 30 de octubre de 2026, el impuesto al patrimonio de las personas naturales sigue siendo el de la Ley 2277 de 2022: lo paga quien tenga al 1 de enero un patrimonio líquido de 72.000 UVT o más, que con la UVT de 2026 ($52.374) son $3.770.928.000. Lo que plantea el articulado del llamado proyecto de rescate (PL 477 de 2026, Cámara) todavía no es ley: subiría ese umbral a 95.500 UVT y limitaría el impuesto a los años 2027 a 2030. Este artículo separa las dos cosas. Primero, lo que rige en 2026 y cómo se calcula; después, lo que cambiaría si el proyecto se aprueba tal como fue presentado. El texto puede modificarse en el Congreso, así que cada cifra del proyecto va marcada como propuesta.
Lo vigente en 2026
El hecho generador es poseer patrimonio al 1 de enero (art. 294-3 del E.T.). Lo pagan las personas naturales y las sucesiones ilíquidas contribuyentes del impuesto sobre la renta, y las personas naturales sin residencia por los bienes que tengan en Colombia (art. 292-3). Quien supera el umbral tiene que presentar el formulario 420 aunque, después de las exclusiones, el impuesto dé cero. La base es el patrimonio bruto menos las deudas vigentes en esa fecha (art. 295-3). Una exclusión importante: de la casa o el apartamento donde la persona vive se descuentan hasta 12.000 UVT ($628.488.000 con la UVT de 2026), y el cálculo tiene una proporción entre patrimonio líquido y bruto que conviene mirar con el contador. Las segundas viviendas y los inmuebles de recreo no entran en esa exclusión. Las acciones y cuotas en sociedades tienen reglas de valoración propias (costo fiscal o promedio de cotización). Las tarifas del artículo 296-3 son marginales:
Rango de la base gravable | Tarifa | Impuesto |
|---|---|---|
Hasta 72.000 UVT | 0% | 0 |
De 72.000 a 122.000 UVT | 0,5% | (base − 72.000 UVT) × 0,5% |
De 122.000 a 239.000 UVT | 1% | (base − 122.000 UVT) × 1% + 250 UVT |
| Más de 239.000 UVT | 1,5% | (base − 239.000 UVT) × 1,5% + 1.420 UVT | El último tramo, el de 1,5%, aplica a los años 2023 a 2026: desde 2027 la tarifa más alta de la ley actual es 1%, aun sin proyecto. El impuesto no se deduce en la renta.
Qué pasó con el decreto de emergencia
El Decreto Legislativo 1474 de 2025 había bajado el umbral a 40.000 UVT para
- La Corte Constitucional lo declaró inexequible en la Sentencia C-079 de 2026, así que para personas naturales rige el umbral de 72.000 UVT. Las personas jurídicas son otro asunto: los decretos legislativos 173 y 240 de 2026 crearon un impuesto extraordinario, sólo para 2026, a las que tengan 200.000 UVT o más, y la Corte lo sigue revisando. Aquí tratamos a las personas naturales. Los plazos de 2026 ya corrieron: la primera cuota empezó el 12 de mayo y la segunda cayó en septiembre, según el calendario del Decreto 2229 de 2023.
Lo que propone el proyecto de rescate
Tres artículos del proyecto tocan el impuesto (arts. 66 a 68):
- Vigencia limitada. El artículo 66 agrega al 292-3 que el impuesto existiría únicamente para los periodos 2027, 2028, 2029 y 2030. La ley actual no trae fecha de fin.
- Umbral nuevo. El artículo 67 lo fija en 95.500 UVT de patrimonio líquido (bruto menos deudas) al 1 de enero, desde el año gravable 2027.
- Tarifas nuevas. El artículo 68 reemplaza la tabla por tres rangos.
Concepto | Vigente (E.T.) | Propuesta (PL 477) |
|---|---|---|
Años en que rige | Sin fecha de fin | 2027 a 2030 |
Umbral | 72.000 UVT | 95.500 UVT |
Primer tramo | 0,5% de 72.000 a 122.000 UVT | 0,5% de 95.500 a 145.500 UVT |
| Tramo superior | 1% desde 122.000 UVT, más 250 UVT | 1% desde 145.500 UVT, más 250 UVT |
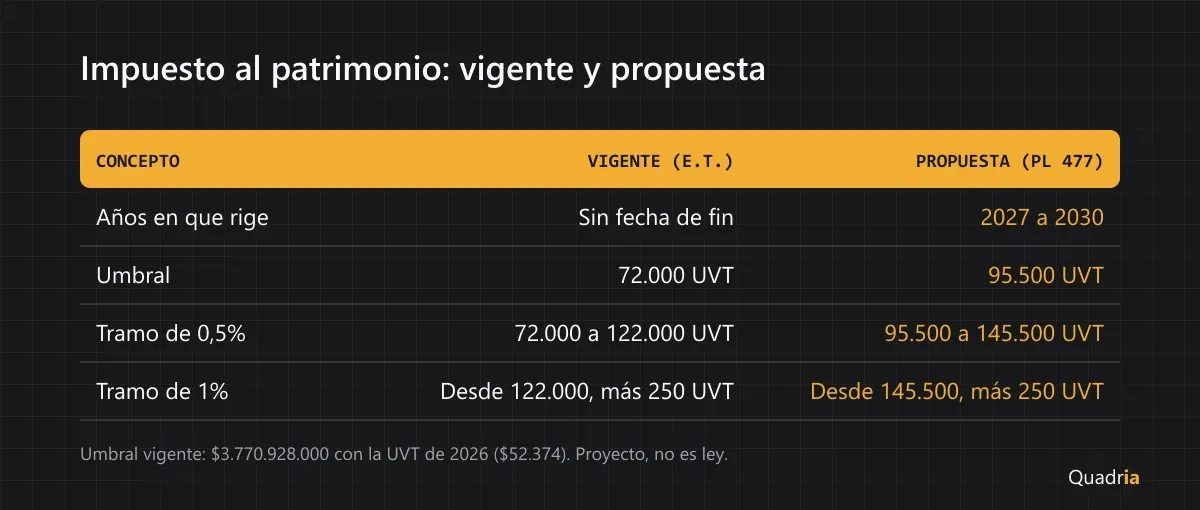
Es decir, la propuesta mantiene las tarifas y desplaza los cortes 23.500 UVT hacia arriba. Los artículos no dicen nada de las exclusiones, así que la de 12.000 UVT seguiría como está. Para el equivalente en pesos, esta tabla usa la UVT de 2026 y, aparte, la UVT de 2027 calculada, no oficial ($55.674, que explicamos en UVT 2027):
Corte | UVT | Con UVT 2026 ($52.374) | Con UVT 2027 calculada, no oficial ($55.674) |
|---|---|---|---|
Umbral vigente | 72.000 | $3.770.928.000 | $4.008.528.000 |
Umbral propuesto | 95.500 | $5.001.717.000 | $5.316.867.000 |
| Fin del tramo de 0,5% propuesto | 145.500 | $7.620.417.000 | $8.100.567.000 |
Un ejemplo con cifras inventadas
Marta, persona natural ficticia, tiene al 1 de enero de 2026 un patrimonio bruto de $5.000.000.000 y deudas por $400.000.000. Su patrimonio líquido es de $4.600.000.000, es decir 87.830 UVT. Para aislar el cálculo, supón que no tiene vivienda de habitación que excluir.
- 2026, con la ley vigente: supera las 72.000 UVT. Impuesto: (87.830 − 72.000) × 0,5% = 79,15 UVT, unos $4.145.000.
- 2027, si el patrimonio de Marta no cambia y rige la ley actual: con la UVT 2027 calculada ($55.674), $4.600.000.000 son 82.624 UVT. Sigue sobre el umbral: (82.624 − 72.000) × 0,5% = 53,12 UVT, unos $2.957.000.
- 2027, con el proyecto aprobado como está: 82.624 UVT queda por debajo de 95.500. No paga ni presenta el formulario. La UVT sube cada año, y por eso un patrimonio que no se mueve en pesos pesa menos en UVT. El proyecto agrega a ese efecto un umbral más alto.
Cómo se relaciona con los otros proyectos
El Proyecto de Ley 004 de 2026 es otro: propone bajar el umbral a 40.000 UVT y subir las tarifas hasta 5%. El proyecto de rescate, en cambio, lo sube a 95.500 UVT. Los dos son proyectos y ninguno rige. El resto de lo que trae el de rescate está en el resumen de la Ley de Rescate Económico.
Qué hacer ahora
- Arma la lista de clientes cerca del umbral. Revisa a quienes tengan entre 60.000 y 120.000 UVT de patrimonio líquido ($3.142.000.000 a $6.285.000.000 con la UVT de 2026). Ahí se decide si declaran con la ley actual y si dejarían de hacerlo con la propuesta.
- Reúne los soportes de valor patrimonial a 31 de diciembre: avalúos o certificados de inmuebles, extractos de inversiones, certificados de acciones y derechos fiduciarios.
- Concilia las deudas. Saldos de créditos, tarjetas y obligaciones vigentes al 1 de enero, con certificado de la entidad. Cada peso de deuda reduce la base.
- No tomes decisiones con el proyecto. Planea con la ley vigente y mantén el escenario del proyecto como simulación hasta que haya texto aprobado. En Quadria el balance de cada empresa sale del libro con lo que ya aprobaste; sirve de punto de partida para estos soportes, y lo ves en informes financieros.
Preguntas frecuentes
¿Quién paga el impuesto al patrimonio en 2026?
Las personas naturales y sucesiones ilíquidas con patrimonio líquido de 72.000 UVT o más al 1 de enero. Para 2026 hay además un impuesto extraordinario a personas jurídicas con 200.000 UVT o más, en revisión de la Corte.
¿Cuál es el umbral en pesos?
72.000 UVT equivalen a $3.770.928.000 con la UVT de 2026. Con la UVT de 2027, que es un cálculo no oficial, serían $4.008.528.000.
¿El proyecto de rescate ya cambió algo?
No. Entró al Congreso a finales de octubre y mientras no sea ley se aplica el Estatuto Tributario actual.
¿Se puede restar la casa donde vivo?
Sí, hasta 12.000 UVT del valor patrimonial de la vivienda de habitación. Las segundas viviendas no tienen esa exclusión.
¿El impuesto al patrimonio se deduce en renta?
No. El artículo 115 del Estatuto Tributario no permite deducirlo ni descontarlo.
Estado de la norma
Régimen de las personas naturales: vigente (Ley 2277 de 2022, arts. 292-3, 294-3, 295-3 y 296-3). Cambios de los artículos 66 a 68 del Proyecto de Ley 477 de 2026 Cámara: proyecto, no es ley. Esta guía se actualiza cuando el Congreso apruebe, cambie o archive el articulado.