El IVA descontable es el IVA que pagaste al comprar y que puedes restar del IVA que cobraste al vender, en la misma declaración. No todo el IVA de una factura de compra califica: la norma exige que la compra tenga relación de causalidad con tu actividad gravada, y que la factura cumpla ciertos requisitos formales. Confundir esto es una de las formas más comunes de declarar un IVA descontable que la DIAN puede rechazar en una fiscalización.
El requisito de fondo: causalidad
El artículo 488 del Estatuto Tributario exige que el IVA pagado corresponda a costos o gastos que sean computables como deducción en el impuesto de renta, y que se destinen a operaciones gravadas o exentas. Una compra sin relación con la actividad de la empresa —el mercado del gerente, por ejemplo— no da derecho a descontar el IVA aunque la factura sea perfecta.
El requisito de forma: la factura
El artículo 771-2 del E.T. exige que el costo o gasto esté respaldado en una factura o documento equivalente que cumpla los requisitos de la norma, y que esté a nombre de la empresa que pretende el descuento. Una factura a nombre de un empleado, o sin los datos mínimos exigidos, no sirve de soporte aunque el gasto sea real.
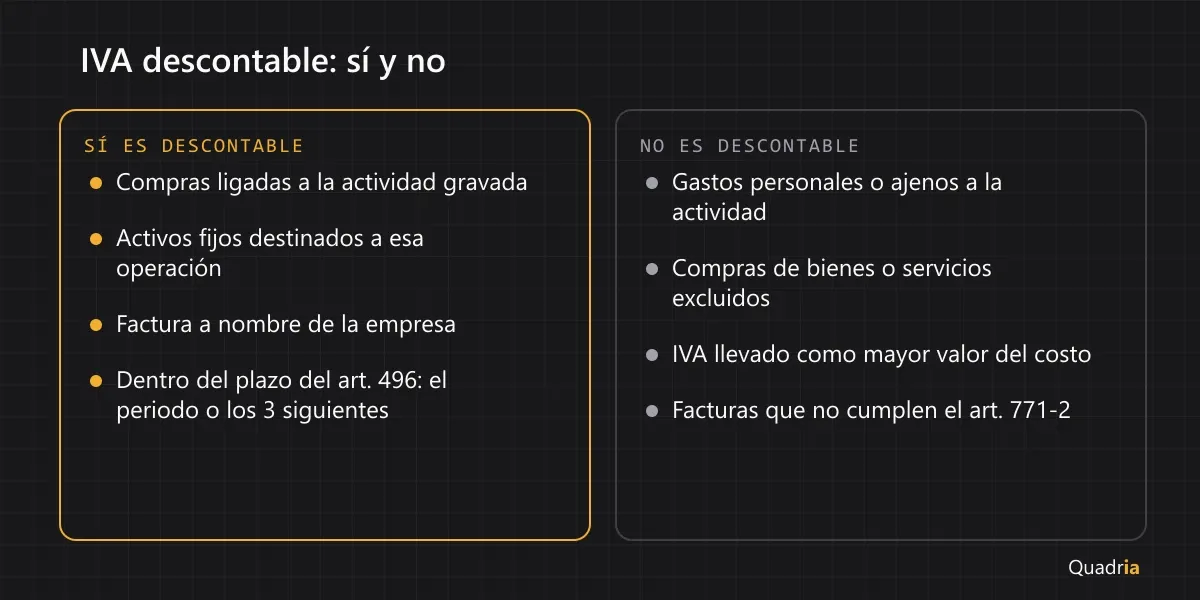
Qué sí es descontable
- Compras y servicios relacionados con la operación gravada de la empresa.
- Activos fijos y bienes de capital destinados a esa operación.
- IVA sobre servicios contratados a terceros para la actividad principal.
- Importaciones de bienes gravados usados en el negocio.
Qué no es descontable
- Gastos sin relación con la actividad de la empresa (consumo personal, regalos ajenos al giro del negocio).
- Compras de bienes o servicios excluidos de IVA: ahí simplemente no hay impuesto que descontar.
- El IVA que la empresa decidió llevar como mayor valor del costo o del gasto en lugar de tratarlo como descontable — en ese caso ya salió de la cuenta de impuestos y no puede aparecer dos veces en la declaración.
- Facturas que no están a nombre de la empresa o que no cumplen los requisitos del artículo 771-2.
El plazo para descontarlo
El artículo 496 del E.T. da una ventana: el IVA se puede descontar en el periodo de la factura o en cualquiera de los tres periodos siguientes. Si se te pasó de largo un soporte, no está perdido de inmediato — revisa si aún cae dentro de esa ventana antes de asumir que hay que dejarlo fuera. Los cortes de periodicidad de IVA de tu empresa importan para saber en qué declaración cae cada plazo; puedes repasarlos en formulario 300 — IVA.
Cuando hay ingresos gravados y excluidos
Si tu empresa vende tanto bienes o servicios gravados como excluidos, no todo el IVA de tus compras es 100% descontable de una vez. La norma exige prorratear: la parte del IVA pagado que corresponde a la porción de tus ingresos que es gravada se descuenta, y la que corresponde a la porción excluida no. El prorrateo se calcula sobre la proporción de ingresos de cada tipo en el periodo, y es más relevante cuanto más mezclada esté la operación de la empresa entre las dos categorías.
Dónde entra la causación diaria
Llevar esto bien no depende de la declaración de IVA en sí, sino de cómo se contabiliza cada factura de compra a lo largo del bimestre o del mes. Un sistema que propone el asiento de compra ya distingue, a partir del tipo de gasto y de la parametrización de la empresa, cuál cuenta de IVA descontable corresponde — y deja al contador la decisión final de aprobar o corregir esa propuesta. Ese es justo el criterio detrás de causación automática de facturas en Quadria: la IA identifica el candidato, el contador confirma que aplica.
Este artículo resume el marco general; la calificación exacta de cada compra como descontable o no sigue dependiendo del análisis de causalidad que hace el contador sobre cada caso.