La información exógena es el reporte anual que ciertos contribuyentes deben enviarle a la DIAN con el detalle de sus operaciones del año: a quién le pagaron, quién les pagó, quién les debe y a quién le deben. El nombre viene de que la DIAN cruza esta información con la de otros —de ahí "exógena", externa a lo que el contribuyente mismo declara— para verificar que las declaraciones de renta, IVA y retención coincidan con lo que terceros reportaron sobre esa misma operación.
Quién está obligado a reportar
Cada año la DIAN expide una resolución que fija, para ese año gravable específico, quién queda obligado a reportar exógena y con qué formatos. Los criterios suelen incluir topes de ingresos, patrimonio o tipo de contribuyente (sociedades, entidades públicas, cámaras de comercio, notarios, entre otros), pero como esos topes cambian de resolución a resolución, lo correcto es siempre revisar la resolución vigente para el año gravable que se está reportando, no asumir que los topes del año pasado siguen aplicando.
Una empresa puede no estar obligada un año y quedar obligada al siguiente simplemente porque creció, o porque la resolución nueva bajó el tope. Por eso conviene revisar la obligación cada año, no solo la primera vez.
Los formatos más comunes
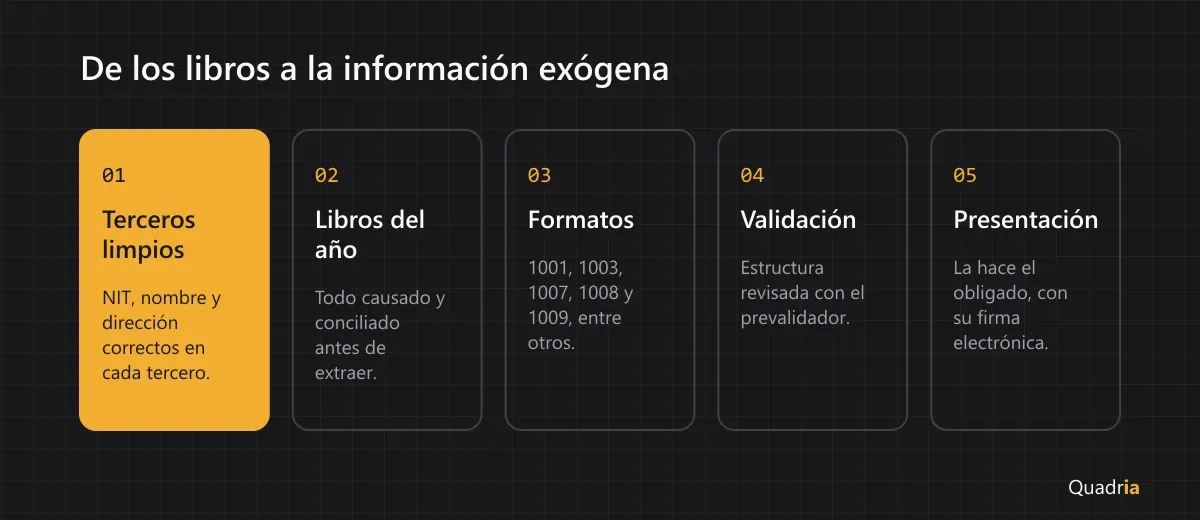
La exógena no es un solo archivo: son distintos formatos, cada uno con su información específica. Los que aparecen con más frecuencia en una pyme típica son:
- Formato 1001 — pagos o abonos en cuenta y retenciones practicadas: el detalle de a quién se le pagó, cuánto y qué retención se le practicó.
- Formato 1003 — retenciones en la fuente que le practicaron a la propia empresa, con el agente retenedor identificado.
- Formato 1007 — ingresos recibidos en el año, por tercero y por concepto.
- Formato 1008 — saldo de cuentas por cobrar a 31 de diciembre, por cliente.
- Formato 1009 — saldo de cuentas por pagar a 31 de diciembre, por proveedor.
Existen otros formatos para situaciones más específicas —socios y accionistas, ingresos del exterior, entre otros— pero estos cinco son los que casi cualquier empresa reportante debe presentar con datos que ya están en su contabilidad del día a día.
Por qué los datos de terceros limpios son la mitad del trabajo
Cada formato se construye agrupando movimientos por tercero, y ahí está el origen de la mayoría de los rechazos: un NIT digitado con un dígito de verificación equivocado, un mismo proveedor registrado dos veces con nombres distintos, o un tipo de documento incorrecto para una persona natural. Estos errores no se notan durante el año porque no afectan el asiento contable en sí — el gasto queda bien contabilizado aunque el tercero esté mal identificado — pero sí afectan el reporte, porque la DIAN valida la estructura de cada NIT y rechaza el archivo completo si encuentra inconsistencias graves.
Por eso la limpieza de terceros no es una tarea de última semana de mayo: es algo que se mantiene todo el año, cada vez que se crea un tercero nuevo en el sistema contable, y que conviene revisar de nuevo como parte del cierre contable de fin de año antes de que se generen los formatos.
Qué pasa si el reporte tiene errores o no se presenta
El artículo 651 del Estatuto Tributario contempla sanciones para quien no suministre la información exógena, la suministre con errores o la entregue fuera del plazo fijado por la resolución. La sanción se calcula sobre las sumas reportadas de forma extemporánea, con errores o sin reportar, dentro de los porcentajes y topes que fija la norma vigente. La cuantía exacta depende de cada caso, así que frente a un reporte con problemas conviene consultar a un profesional antes de estimar el valor de una posible sanción.
Cómo se construye el archivo en la práctica
El camino típico va de los libros contables del año a los formatos exigidos, pasando por una validación de estructura antes del envío: cada formato tiene un layout específico de columnas y tipos de dato, y el software que genera el archivo debe seguirlo exactamente o la DIAN lo rechaza. Quadria ayuda a mantener los terceros consistentes durante el año y a construir estos formatos a partir del libro aprobado, pero la presentación final ante la DIAN, con la firma de quien responde por la información, sigue siendo del obligado.
Esta guía explica el mecanismo general de la exógena; los formatos exigidos y los topes de cada año dependen de la resolución vigente, que conviene revisar con tu contador antes de cada presentación.