El cierre contable de fin de año no es un solo corte que se hace el 31 de diciembre: es una secuencia de revisiones que, si se dejan todas para la última semana, terminan mal hechas por falta de tiempo. Este checklist ordena las tareas en el orden en que conviene abordarlas para que el balance de diciembre quede limpio y la información exógena del año siguiente no tenga sorpresas.
Por qué conviene empezar antes de diciembre
Muchas de las tareas del cierre dependen de terceros — bancos, clientes, proveedores — que no responden de inmediato. Pedir un extracto o confirmar un saldo con un cliente en la última semana del año casi siempre significa cerrar sin esa confirmación. Empezar en noviembre da margen para las excepciones: partidas en conciliación que no se explican, un cliente que no contesta, un conteo de inventario que arroja diferencias.
El checklist del cierre
1. Conciliaciones bancarias completas. Todas las cuentas, todos los meses del año, no solo diciembre. Una partida pendiente de marzo que nunca se investigó suele ser la raíz de una diferencia que aparece meses después.
2. Cartera y su provisión. Revisa la antigüedad de saldos por cliente y decide qué cuentas por cobrar realmente son recuperables. La provisión de cartera no es un trámite contable: es una estimación que debe reflejar el riesgo real de no recuperar esos saldos, y su criterio lo fija el contador según la historia de pago de cada cliente.
3. Inventario físico. Bajo el modelo periódico —el que usan la mayoría de pymes—, el inventario no se lleva por kardex permanente sino por conteo físico al cierre. Programa el conteo con tiempo, compáralo contra el último saldo contable y ajusta la diferencia con el criterio de a qué se debe: mermas, errores de digitación o compras sin registrar. Quadria acompaña este proceso de inventario periódico, no un kardex permanente automático.
4. Depreciaciones del año. Verifica que todos los activos fijos tengan su depreciación calculada hasta diciembre, incluyendo los que entraron o salieron durante el año, con la proporción correspondiente al tiempo de uso.
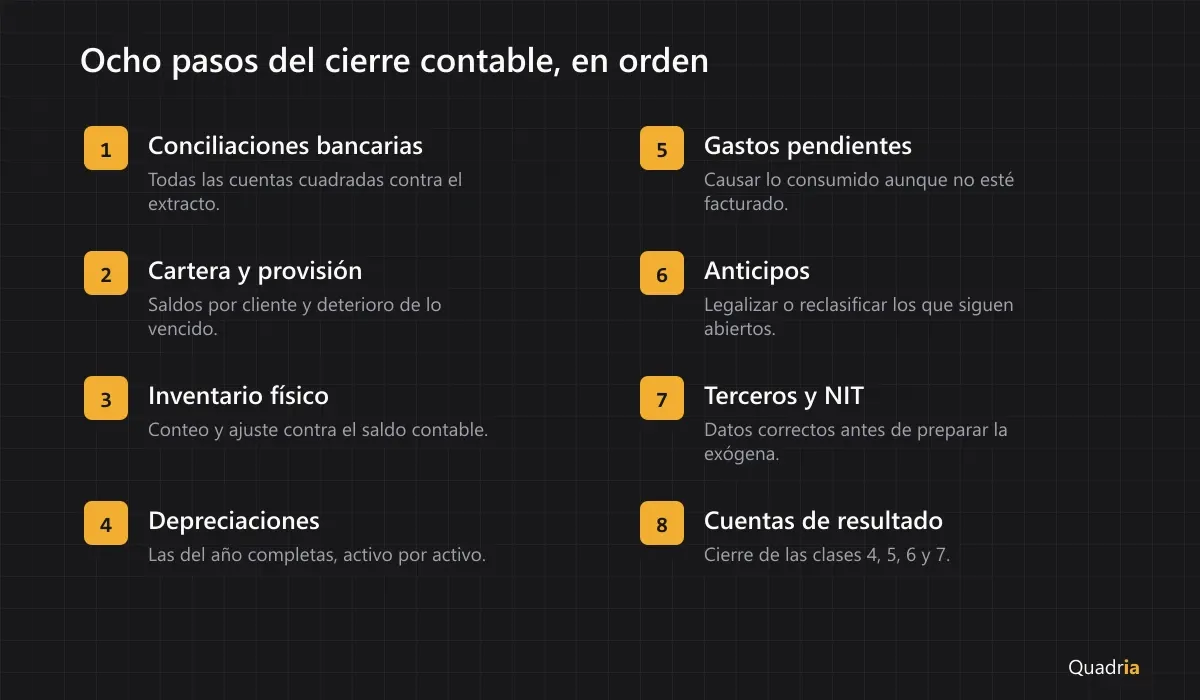
5. Causación de gastos pendientes. Todo gasto del año que ya se causó —servicios de diciembre facturados en enero, por ejemplo— debe quedar registrado en el periodo al que corresponde, no en el que llegó la factura. Repasa nómina, servicios públicos, honorarios y arriendos de los últimos meses para no dejar gastos del año por fuera del resultado del año.
6. Anticipos por legalizar. Los anticipos a proveedores y de clientes que siguen abiertos al cierre necesitan revisión: algunos ya se convirtieron en la compra o la venta que originaron y deben reclasificarse: quedarse en la cuenta de anticipo cuando el hecho económico ya ocurrió infla saldos que no existen.
7. Terceros y NIT correctos antes de la exógena. Este paso se salta con frecuencia y es el que más dolores de cabeza causa después: revisa que cada tercero en el libro tenga el tipo y número de documento correctos, sin errores de digitación ni duplicados con nombres distintos para el mismo NIT. La información exógena se construye sobre esos terceros, y un NIT mal digitado ahí es un rechazo o una inconsistencia que se descubre meses después.
8. Cierre de cuentas de resultado. Al final, las cuentas de ingresos, costos y gastos (clases 4, 5, 6 y 7) se cierran contra el resultado del ejercicio, dejando el balance listo para el año siguiente con solo cuentas de balance abiertas.
Qué revisar con el equipo antes de dar el cierre por terminado
Antes de dar por cerrado el año, vale la pena una revisión cruzada: que las cuentas por cobrar y por pagar intercompañías, si existen, coincidan entre las dos contabilidades, y que el efectivo en caja tenga su arqueo. Un cierre ordenado en estos ocho pasos también deja más rápida la preparación de los informes financieros que muchas juntas piden apenas empieza el año siguiente.
Esta guía resume el orden general de las tareas; los criterios de provisión, causación y ajuste de cada empresa los define el contador que conoce el negocio.