Contabilizar una factura de compra —lo que en Colombia se llama causarla— parece mecánico hasta que se mira de cerca. Cada factura obliga a tomar cinco decisiones distintas, y un error en la primera arrastra a las demás: si el gasto va a la cuenta equivocada, la retención sale con el concepto equivocado y el IVA puede terminar donde no es. Esta guía recorre esas decisiones en orden, con un ejemplo completo al final.
Paso 1: confirmar que la factura es tuya y es válida
Antes de pensar en cuentas, revisa que el NIT del adquiriente sea el de la empresa, que la factura tenga CUFE y que el proveedor esté bien identificado. Una factura a nombre de otra empresa, o de la persona del gerente, no soporta el costo ni el IVA de la tuya. Si nunca has revisado una con calma, la guía para leer una factura electrónica recorre campo por campo.
Paso 2: decidir la naturaleza de lo que compraste
Esta es la decisión que más pesa y la que más se equivoca. La pregunta no es qué dice la factura, sino para qué lo compró la empresa:
- Inventario (grupo 14): lo que se revende tal cual. Un computador es inventario para una tienda de tecnología.
- Activo fijo (grupo 15): lo que se usa durante varios años. El mismo computador es propiedad, planta y equipo para una agencia de publicidad.
- Gasto (clase 5): lo que se consume en la operación, como un mantenimiento, un arriendo o la papelería.
- Costo (clase 6 o 7): lo que se consume para producir o prestar el servicio que la empresa vende.
Paso 3: el IVA, descontable o mayor valor
Si la empresa es responsable de IVA y la compra está relacionada con sus operaciones gravadas, el IVA va a 240810 IVA descontable y se resta en la siguiente declaración. Si no lo es, o la compra se destina a operaciones excluidas, el IVA se suma al gasto o al activo. La guía de IVA descontable cubre los casos intermedios.
Paso 4: las retenciones
Aquí intervienen tres preguntas: si tu empresa es agente de retención, qué concepto aplica —compras, servicios, honorarios, arrendamientos— y si el valor supera la base mínima de ese concepto. Las tarifas y bases de 2026 están en la guía de retención en la fuente 2026. Cuando comprador o proveedor pertenecen al régimen simple no se practica retención en renta ni de ICA, aunque la ReteIVA sí puede proceder.
Paso 5: la cuenta por pagar y el asiento completo
La contrapartida es lo que efectivamente se le debe al proveedor: el total de la factura menos las retenciones. La compra de mercancía se reconoce en 2205 Proveedores; los servicios y gastos, en 2335 Costos y gastos por pagar, con la subcuenta que corresponda.
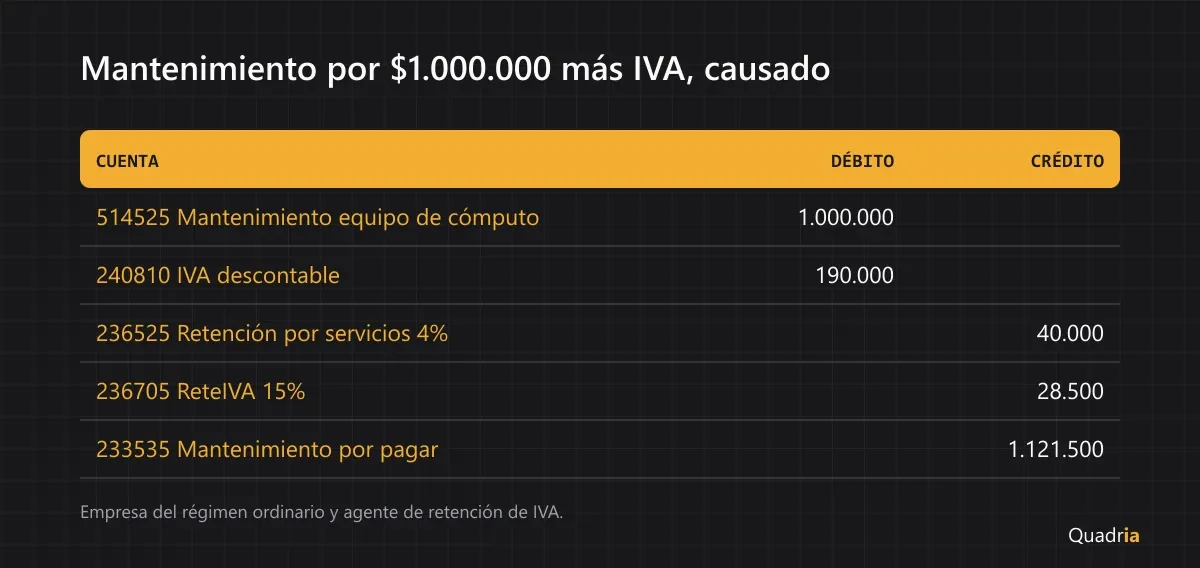
Ejemplo: una empresa del régimen ordinario, agente de retención de IVA, recibe una factura por el mantenimiento de sus equipos de cómputo por $1.000.000 más IVA del 19%. Aplican retefuente por servicios al 4% y ReteIVA del 15% sobre el IVA:
Cuenta | Débito | Crédito |
|---|---|---|
514525 Mantenimiento equipo de computación | 1.000.000 |
|
240810 IVA descontable | 190.000 |
|
236525 Retención por servicios |
| 40.000 |
236705 ReteIVA |
| 28.500 |
233535 Servicios de mantenimiento por pagar |
| 1.121.500 |
El asiento cuadra por construcción: $1.190.000 de la factura menos $68.500 retenidos dan los $1.121.500 que se le pagarán al proveedor. Si más adelante llega una devolución, el tratamiento está en la guía de nota crédito de compra.
Hacerlo con cientos de facturas
Estos cinco pasos se repiten con cada documento. Un programa con causación automática puede leer la factura y proponer el asiento completo, pero las decisiones del paso 2 y del paso 4 siguen siendo criterio del contador, y por eso cada asiento debería quedar en borrador hasta que alguien lo apruebe.