El impuesto diferido se mide con la tarifa que esté aprobada al cierre del periodo, no con la que alguien espera. Para el cierre del 31 de diciembre de 2026 eso significa 35%, salvo que antes de esa fecha exista una ley sancionada que diga otra cosa. El proyecto que hoy cursa en la Cámara propone 33% para el año gravable 2027 y 31% desde 2028, pero es un proyecto: radicarlo no cambia el número con el que cierras.
Lo que sí cambia es el trabajo previo. Si tienes diferencias temporarias que se revertirán en 2027 o después, conviene tener calculado el efecto de las dos tarifas antes de diciembre, para no improvisar si la ley se sanciona justo antes del cierre. Este artículo es un criterio de trabajo, no una regla: la decisión final es del contador y, si hay, del revisor fiscal.
Qué es el impuesto diferido y cuándo nace
Nace cuando el valor contable de un activo o pasivo no coincide con su valor fiscal y la diferencia se va a deshacer con el tiempo. La Sección 29 de la NIIF para las PYMES (Grupo 2) lo trabaja con el enfoque de diferencias temporarias:
- Diferencia temporaria imponible: el activo vale más en libros que en lo fiscal (por ejemplo, un equipo con depreciación fiscal más rápida). Genera un pasivo por impuesto diferido, porque en el futuro pagarás más impuesto.
- Diferencia temporaria deducible: el activo vale menos en libros que en lo fiscal, o hay un gasto contable que todavía no es deducible (un deterioro de cartera que la norma fiscal no acepta aún). Genera un activo por impuesto diferido, que solo se reconoce si es probable que haya renta líquida contra la cual usarlo.
El saldo es la diferencia multiplicada por una tarifa. De ahí que la tarifa importe tanto como la diferencia.
Con qué tarifa se mide
La Sección 29 (párrafo 29.18 y siguientes en la edición de 2015) y la NIC 12 (párrafo 47) piden usar las tarifas que se espera aplicar cuando el activo se realice o el pasivo se liquide, con base en las tarifas aprobadas, o cuyo proceso de aprobación esté prácticamente terminado, al final del periodo sobre el que se informa. Dos consecuencias:
- La tarifa es la del año en que se revierte la diferencia, no la del año del cierre. Una diferencia que se deshace en 2027 y 2028 puede llevar dos tarifas distintas.
- Lo que cuenta es el estado de la norma el 31 de diciembre de 2026, no el de la fecha en que firmas los estados financieros.
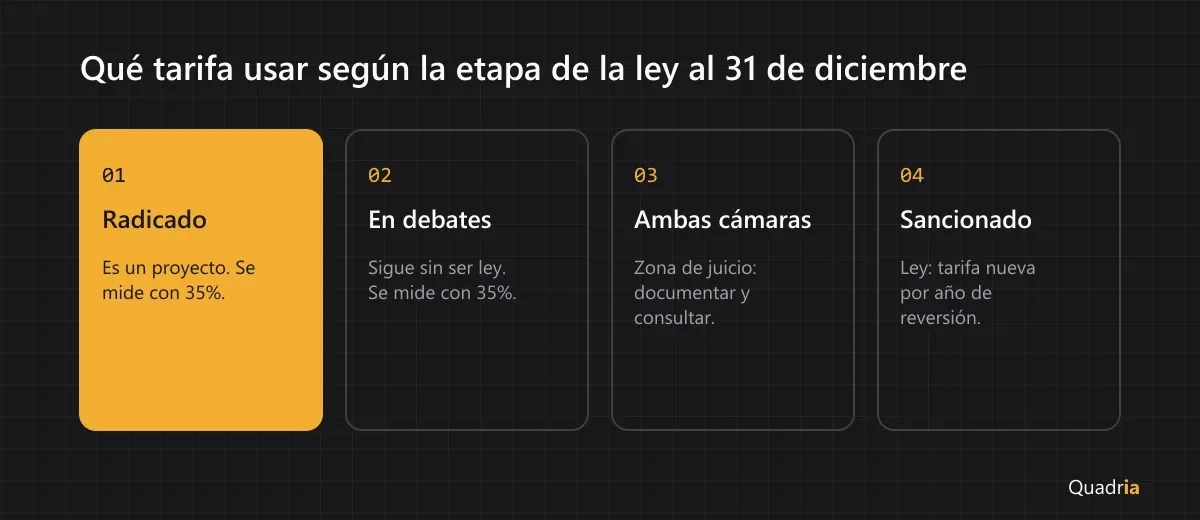
¿Cuándo está «prácticamente terminado» el proceso en Colombia? La NIC 12 (párrafo 48) admite el anuncio del gobierno solo en las jurisdicciones donde ese anuncio tiene el efecto sustancial de una ley. En Colombia no lo tiene: un proyecto necesita debates en comisiones y plenarias de las dos cámaras, puede cambiar o hundirse (el proyecto de reforma tributaria de 2024 no fue aprobado) y solo es ley con la sanción presidencial. Por eso la lectura prudente es esta:
Etapa del proyecto al 31 de diciembre | ¿Se usa la tarifa nueva? |
|---|---|
Radicado o en debates | No. Se mide con 35%. |
Aprobado por ambas cámaras, sin sanción | Zona de juicio: se documenta y se consulta al revisor fiscal. |
Sancionado como ley | Sí, por año de reversión. |
La fila intermedia no está resuelta por una norma colombiana que hayamos podido verificar; en Australia, por ejemplo, el regulador contable entiende que la promulgación sustancial llega, en general, cuando el proyecto pasó ambas cámaras. Tómalo como analogía, no como regla local.
Si la ley se sanciona después del 31 de diciembre pero antes de que se autoricen los estados financieros, es un hecho posterior que no obliga a ajustar las cifras del cierre; se revela (Sección 32 de la NIIF para las PYMES; NIC 10, párrafo 22). El efecto entra en el resultado del periodo en que se sanciona.
Hay precedentes locales de cómo se maneja el choque. La Ley 2155 de 2021 y la Ley 2277 de 2022 (sancionada el 13 de diciembre de 2022) subieron tarifas, y el Gobierno expidió el Decreto 1311 de 2021 y el Decreto 2617 de 2022 para permitir llevar ese efecto a los resultados acumulados, con revelación en las notas. Para 2026 no existe un decreto equivalente: sin él, el efecto del cambio de tarifa va al resultado del periodo.
Qué dice el proyecto
El artículo 57 del proyecto de Ley de Rescate Económico, presentado al Congreso en octubre de 2026, modifica el artículo 240 del Estatuto Tributario. Frente a lo vigente:
Año gravable | Tarifa general hoy (art. 240 E.T.) | Proyecto, art. 57 |
|---|---|---|
2026 | 35% | 35% (sin cambio) |
2027 | 35% | 33% |
2028 en adelante | 35% | 31% |
Otras dos piezas del mismo artículo, para saber si te tocan:
- Sobretasa del parágrafo 2. Instituciones financieras, aseguradoras, comisionistas de bolsa y otras entidades del mercado de valores liquidarían cinco puntos adicionales entre 2027 y 2030, con tarifas totales de 38% en 2027 y 36% de 2028 a 2030, y solo si la renta gravable es igual o superior a 120.000 UVT.
- Tasa mínima del parágrafo 6. Aplica a grupos multinacionales con ingresos consolidados de EUR 750.000.000 o más. No es el caso de una pyme.
El artículo 106 dice que la ley rige desde su promulgación, pero la tarifa se define por año gravable: el impuesto corriente de 2026 queda en 35% en cualquier escenario. Lo que se mueve es el diferido, porque mira al futuro.
Ejemplo con una diferencia de $200.000.000
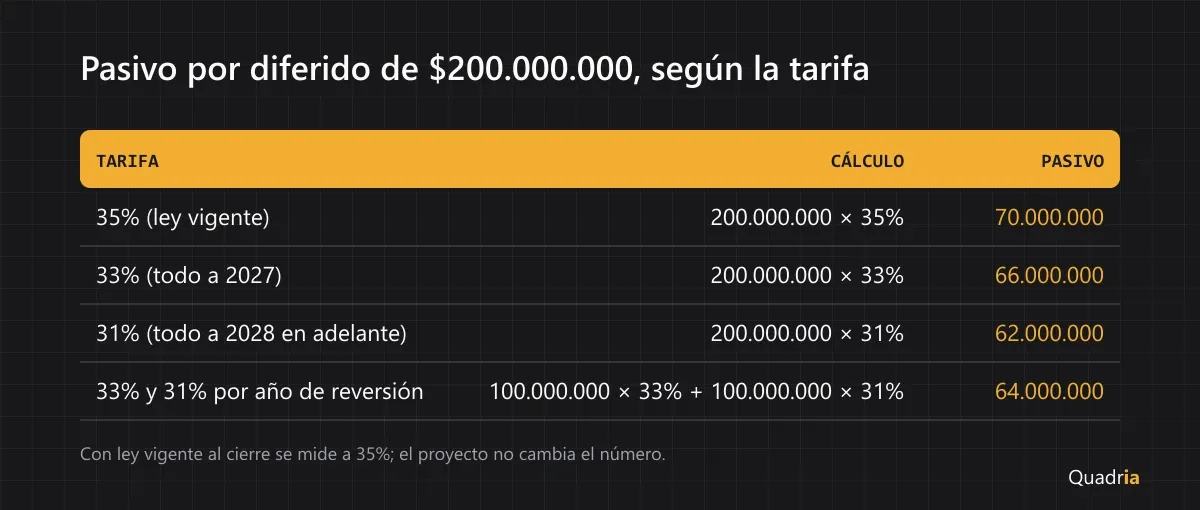
Una empresa del Grupo 2 compra un equipo y, al 31 de diciembre de 2026, la depreciación fiscal acumulada deja el activo $200.000.000 por debajo de su valor en libros. Supongamos que $100.000.000 se revierten en 2027 y los otros $100.000.000 de 2028 en adelante. El pasivo por impuesto diferido según la tarifa:
Tarifa | Cálculo | Pasivo |
|---|---|---|
35% (ley vigente) | $200.000.000 × 35% | $70.000.000 |
33% (todo a 2027) | $200.000.000 × 33% | $66.000.000 |
31% (todo a 2028 en adelante) | $200.000.000 × 31% | $62.000.000 |
33% y 31% por año de reversión | $100.000.000 × 33% + $100.000.000 × 31% | $64.000.000 |
Escenario A: sin ley sancionada al 31 de diciembre. Se mide con 35%.
Cuenta | Débito | Crédito |
|---|---|---|
540505 Impuesto de renta y complementarios (gasto por diferido) | 70.000.000 |
|
272595 Impuestos diferidos — diversos (pasivo) |
| 70.000.000 |
Si la ley se sanciona en 2027, se remide el pasivo a $64.000.000 y la diferencia se lleva al resultado de 2027:
Cuenta | Débito | Crédito |
|---|---|---|
272595 Impuestos diferidos — diversos | 6.000.000 |
|
540505 Impuesto de renta y complementarios (ingreso por diferido) |
| 6.000.000 |
Escenario B: ley sancionada antes del 31 de diciembre. El pasivo nace ya a $64.000.000:
Cuenta | Débito | Crédito |
|---|---|---|
540505 Impuesto de renta y complementarios (gasto por diferido) | 64.000.000 |
|
272595 Impuestos diferidos — diversos (pasivo) |
| 64.000.000 |
Con un activo el efecto es el inverso: una baja de tarifa lo reduce. Si la diferencia fuera deducible por $200.000.000, el activo de $70.000.000 pasaría a $64.000.000 y los $6.000.000 serían gasto, con débito a 540505 y crédito a 171076 Impuesto de renta diferido (débitos) por diferencias temporales.
Sobre las cuentas: el plan del Decreto 2650 es anterior a las NIIF y no trae subcuentas pensadas para el diferido. El activo tiene la 171076 dentro de los cargos diferidos; el pasivo se lleva en el grupo 2725, que en el catálogo solo ofrece «Diversos» (272595), y el gasto en 540505. Muchas empresas crean auxiliares propios para separar corriente de diferido. Lo importante es que la política sea la misma todo el año. Puedes ver el catálogo completo en el plan de cuentas.
Qué documentar en las notas
- La política: que mides el diferido con las tarifas aprobadas al cierre y por año de reversión.
- Los componentes del gasto por impuesto: corriente y diferido, por separado.
- La conciliación entre el gasto contable por impuesto y la utilidad multiplicada por la tarifa aplicable, con la explicación de cualquier cambio de tarifa frente al año anterior.
- El importe de las diferencias temporarias que originan los saldos, y los activos por diferido no reconocidos por falta de renta futura.
- Si la ley se sanciona después del cierre: la naturaleza del hecho y una estimación de su efecto, como hecho posterior.
- Si el proyecto está en curso, una nota breve que lo diga como proyecto, sin cifras que parezcan reconocidas.
Qué hacer ahora
- Haz el inventario de diferencias temporarias con su año de reversión esperado. Sin calendario de reversión no hay forma de aplicar dos tarifas.
- Calcula el diferido con 35% y con el escenario del proyecto en una hoja aparte. No lo contabilices con la tarifa del proyecto.
- Fija un corte de decisión. Define con el revisor fiscal qué estado de la ley, a qué fecha, te lleva a cambiar de tarifa.
- Guarda el soporte: la gaceta, la fecha de sanción y el diario oficial, si aplica, quedan en el papel de trabajo.
- Revisa el resto del cierre con el checklist del cierre contable y sigue el hub de la Ley de Rescate Económico para ver qué más cambia.
En Quadria los saldos del mes quedan cuadrados antes de calcular el diferido, y el asiento que armes tú lo registras como comprobante manual y lo apruebas; los informes financieros salen de lo aprobado.
Preguntas frecuentes
¿Puedo usar 33% o 31% en el cierre de 2026 porque ya se radicó el proyecto?
No con la información disponible. La radicación solo abre el trámite. Mientras no haya ley sancionada, la tarifa aprobada es 35%. Si el proyecto avanza mucho antes del cierre, lo prudente es documentar el estado y consultarlo con el revisor fiscal.
¿Cambia el impuesto de renta que pago por 2026?
No. El proyecto fija 33% desde el año gravable 2027, así que la declaración de 2026 se liquida con 35%. Lo único que se ve afectado es el impuesto diferido, que depende de lo que se espera pagar o recuperar en el futuro.
¿Y si la ley se sanciona en enero o febrero de 2027?
Es un hecho posterior al cierre. Los estados financieros de 2026 conservan el diferido a 35% y las notas revelan el cambio y su efecto estimado. El ajuste llega al resultado de 2027.
¿Aplica la tercera edición de la NIIF para las PYMES a este cierre?
No. En Colombia sigue vigente la edición de 2015 y la propuesta del CTCP para la tercera edición apunta al 2028, como cuenta el artículo sobre la tercera edición de la NIIF para las PYMES. Los cambios de fondo que menciona no incluyen la Sección 29.
Estado de la norma
El artículo 57 es texto de un proyecto de ley en trámite. Puede cambiar, perder sus cifras o no llegar a ser ley. Este artículo se actualiza si el proyecto se aprueba, se sanciona o se archiva.