Una nota crédito de compra es el documento que el proveedor emite para anular, total o parcialmente, una factura que ya recibiste — por una devolución de mercancía, un descuento posterior o un error en el valor facturado. Contablemente no es "borrar" la factura original: es un asiento propio que invierte, línea por línea, lo que la factura había registrado.
La regla: se construye, no se voltea
Es tentador pensar que basta con tomar el asiento de la compra y cambiar débitos por créditos. En la práctica eso falla: el documento no siempre deja claro si es una devolución total o parcial, y un modelo de IA que intente adivinar la orientación línea por línea puede acertar en una lectura y fallar en la siguiente lectura del mismo documento. Por eso el asiento se construye a partir de las reglas del concepto — a qué cuenta va cada valor y de qué lado— y no se obtiene invirtiendo mecánicamente el asiento original.
Las cuatro piezas del asiento
- El gasto va al crédito. La cuenta de gasto de clase 5 o 6 que recibió el valor de la compra se acredita, reduciendo el gasto reconocido.
- El IVA descontable se revierte a IVA por pagar. Ya no se toca la cuenta 240810 (IVA descontable): el valor se lleva a la 240805, que es la cuenta de IVA por pagar, porque la devolución le quita a la empresa el derecho al descuento que había tomado.
- Las retenciones se invierten. Si la factura original generó retención en la fuente o ReteIVA, la nota crédito revierte esa misma cuenta en el sentido contrario.
- La contrapartida cierra con el proveedor. Cuando la factura corregida se puede identificar, la contrapartida va contra la cuenta del proveedor o contra el medio de pago original, para que el saldo del tercero se ajuste solo. Cuando no se puede identificar cuál factura corrige, la contrapartida va a
136095 Reclamaciones — otras, como una partida pendiente de cruzar.
Ejemplo numérico
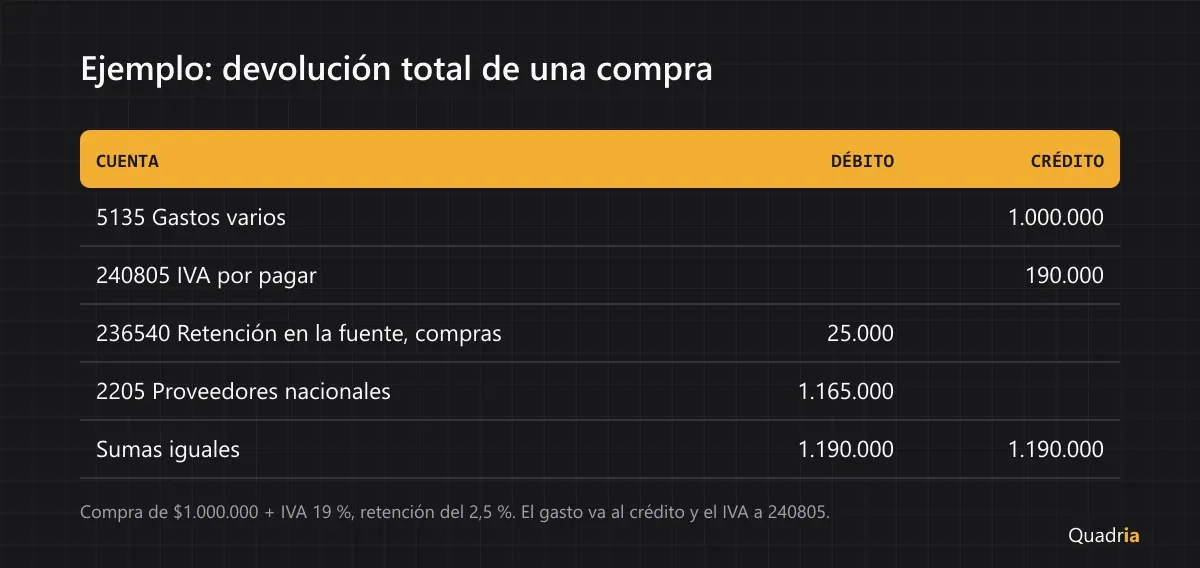
Una compra de $1.000.000 más IVA del 19% ($190.000), con retención en la fuente por compras del 2,5% ($25.000), se devuelve por completo. El asiento de la nota crédito queda así:
Cuenta | Débito | Crédito |
|---|---|---|
5135 Gastos varios |
| 1.000.000 |
240805 IVA por pagar |
| 190.000 |
236540 Retefuente por pagar — compras | 25.000 |
|
2205 Proveedores nacionales | 1.165.000 |
|
El proveedor queda con $1.165.000 menos por cobrar, exactamente el neto que había quedado pendiente tras la factura original.
Por qué la cuenta de IVA cambia de 240810 a 240805
La cuenta 240810 es donde vive el IVA descontable de las compras normales. Cuando ese derecho se revierte por una devolución, dejarlo en la misma cuenta 240810 pero en el otro lado confundiría, en el auxiliar, lo que sí es IVA descontable vigente con lo que ya se anuló. Usar 240805 —IVA por pagar— separa con claridad ambos movimientos y facilita el cruce con el formulario 300 al cierre del periodo.
Qué hace la herramienta y qué decide el contador
Un sistema de causación puede identificar que un documento es una nota crédito de compra —por su encabezado, no por el texto de la factura original— y proponer el asiento con estas cuatro reglas ya aplicadas. Confirmar contra qué factura cruza, o dejarla en la cuenta puente cuando no es clara la referencia, sigue siendo una decisión que el contador revisa antes de aprobar. Este es el enfoque que usa Quadria en el módulo de compras.
Los valores y cuentas de este ejemplo son ilustrativos; cada devolución real debe cotejarse contra la factura original y validarse por quien lleva la contabilidad de la empresa.