El régimen simple de tributación (RST) reemplaza el impuesto de renta por una tarifa consolidada que se aplica sobre los ingresos brutos, no sobre la utilidad. Esa tarifa depende de dos cosas: el grupo de actividad al que pertenece el negocio y el tamaño de sus ingresos. Esta guía reúne la tabla vigente para el año gravable 2026 y explica cómo se lee.
Los grupos de actividad
El formulario 2593 de 2026 organiza las actividades en cinco grupos. Los nombres son los que imprime la DIAN, incluido el «(sic)»: el artículo 908 quedó con dos numerales marcados como 3, y el formulario conserva esa numeración tal cual:
- Grupo 1: tiendas pequeñas, minimercados, micromercados y peluquería.
- Grupo 2: comercio al por mayor y detal, servicios técnicos y mecánicos con predominio del factor material, industria, telecomunicaciones y todas las actividades que no están en otro grupo.
- Grupo 3: expendio de comidas y bebidas, y transporte.
- Grupo 3 (sic): servicios profesionales, de consultoría y científicos con predominio del factor intelectual, incluidas las profesiones liberales.
- Grupo 6: las actividades CIIU 4665, 3830 y 3811, relacionadas con el reciclaje y el manejo de residuos.
El grupo de educación y salud que creó la Ley 2277 de 2022 ya no aparece: la Sentencia C-540 de 2023 lo dejó sin efecto junto con el tope especial de las profesiones liberales.
La tabla de tarifas 2026
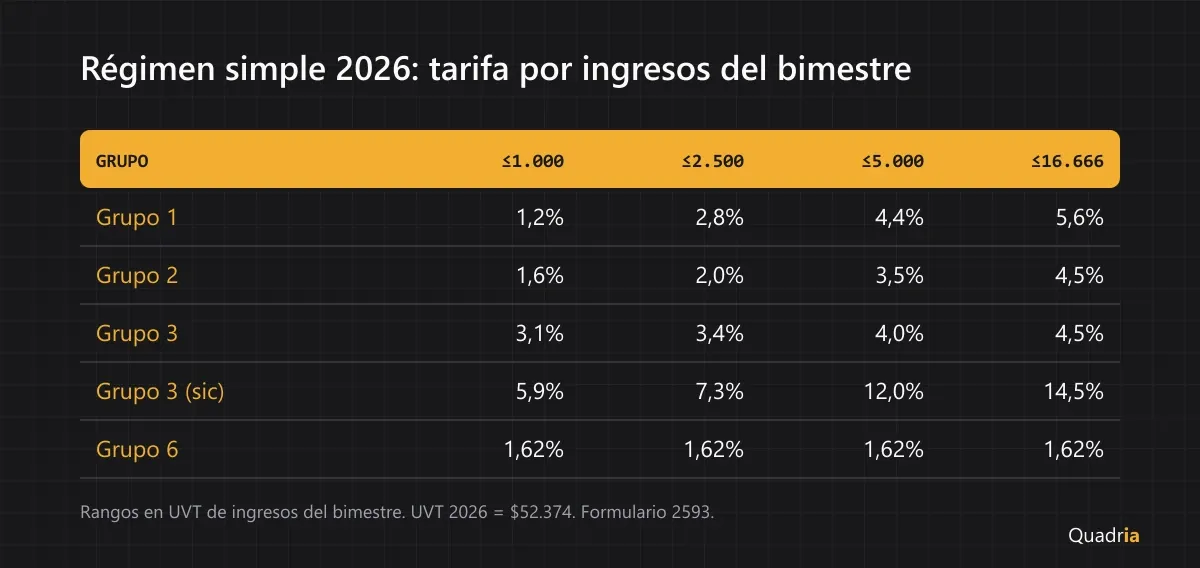
Los rangos del recibo bimestral se miden en UVT de ingresos del bimestre, que son la sexta parte de los rangos anuales del artículo 908. Con la UVT de 2026 ($52.374):
Ingresos del bimestre | Grupo 1 | Grupo 2 | Grupo 3 | Grupo 3 (sic) | Grupo 6 |
|---|---|---|---|---|---|
Hasta 1.000 UVT ($52.374.000) | 1,2% | 1,6% | 3,1% | 5,9% | 1,62% |
Hasta 2.500 UVT ($130.935.000) | 2,8% | 2,0% | 3,4% | 7,3% | 1,62% |
Hasta 5.000 UVT ($261.870.000) | 4,4% | 3,5% | 4,0% | 12,0% | 1,62% |
Hasta 16.666 UVT ($872.865.084) | 5,6% | 4,5% | 4,5% | 14,5% | 1,62% |
En términos anuales los cortes equivalen a 6.000, 15.000, 30.000 y 100.000 UVT. Este último es el tope de permanencia: quien supera 100.000 UVT de ingresos en el año sale del régimen.
Cómo se elige la tarifa
Tres reglas del artículo 908 y del instructivo del formulario resuelven casi todas las dudas:
- El rango se mide con el total de ingresos del bimestre, no con los de cada actividad por separado.
- Con actividades de grupos distintos se aplica la tarifa más alta de las que correspondan, no la del grupo que más ingresos generó. Un restaurante que también presta asesorías liquida todo con la tarifa del Grupo 3 (sic).
- El impuesto al consumo del 8% sobre el expendio de comidas y bebidas no forma parte de la tarifa consolidada: se liquida en su propio bloque.
Un bimestre sin ingresos también se presenta, con impuesto en cero.
De la tarifa al recibo
La tarifa se aplica en el anticipo bimestral del formulario 2593, y el año se cierra con la declaración anual del formulario 260, donde se descuentan los anticipos pagados. Los aportes a pensión del empleador y una parte de las ventas cobradas con tarjeta o medios electrónicos se restan como descuento del impuesto.
Si todavía estás decidiendo si el régimen te conviene, la comparación de régimen simple vs. ordinario pone las dos opciones lado a lado. Y como la clasificación en un grupo puede cambiar la tarifa en varios puntos, la decisión sobre actividades que la norma no nombra le corresponde al contador de la empresa.