Elegir entre el régimen simple de tributación (RST) y el régimen ordinario es una de las decisiones que más impacto tiene en la carga administrativa y en la tarifa efectiva de una empresa pequeña o mediana. No hay una respuesta única: depende del tamaño de la empresa, del margen del negocio y de cuántas retenciones recibe o practica en su operación normal.
Quién puede optar por el régimen simple
El RST está pensado para personas naturales y jurídicas con ingresos brutos anuales por debajo del tope que fija la ley (medido en UVT), que no desarrollen actividades expresamente excluidas por la norma —como ciertas actividades financieras o de factoring— y que cumplan los demás requisitos de elegibilidad del artículo 905 del Estatuto Tributario. La inscripción o el cambio de régimen se hace hasta el último día hábil de febrero de cada año: quien no se inscribe en esa ventana queda en el régimen ordinario para todo el año, sin excepción.
Cómo se estructura la tarifa en cada régimen
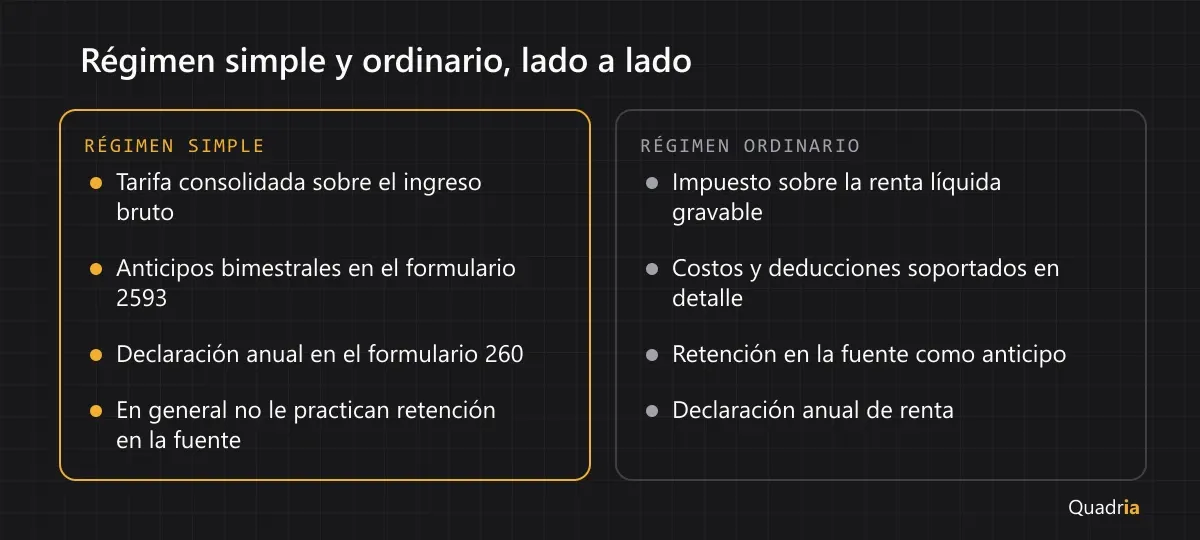
En el régimen ordinario, el impuesto se calcula sobre la renta líquida gravable —ingresos menos costos, gastos y deducciones permitidas— con la tarifa general de renta para sociedades o la tabla progresiva para personas naturales. Es un cálculo que exige llevar el detalle completo de costos y gastos deducibles, y que se ajusta con cada partida que entra o sale de la base.
En el régimen simple, la tarifa es consolidada: un solo porcentaje sobre el ingreso bruto, que ya integra lo que en el ordinario serían renta e ICA declarados por separado. Esa tarifa varía según el grupo de actividad económica al que pertenezca la empresa —hay grupos distintos para comercio, servicios, actividades profesionales, entre otros— y dentro de cada grupo la tarifa sube por tramos de ingreso. La lógica de fondo es que el RST cambia "calcular sobre la utilidad" por "calcular sobre lo que entra", lo que simplifica el cálculo pero también significa que un negocio con margen estrecho puede pagar más bajo el simple que bajo el ordinario.
Anticipos y declaración anual en el RST
Quien está en el régimen simple no declara y paga una sola vez al año como en renta ordinaria: liquida anticipos bimestrales durante el año, en el formulario 2593, y al cierre presenta la declaración anual consolidada en el formulario 260, que reconcilia lo pagado en los anticipos contra el impuesto real del año. Es un ritmo distinto al de la declaración de renta ordinaria: más frecuente, pero con montos más pequeños en cada corte.
IVA y retenciones: lo que sí cambia y lo que no
Estar en el régimen simple no exime del IVA: si la empresa vende bienes o presta servicios gravados, sigue siendo responsable de IVA exactamente igual que en el régimen ordinario, con la misma obligación de declararlo y pagarlo según su periodicidad.
Donde sí hay una diferencia real es en las retenciones en la fuente: por regla general, a los contribuyentes del régimen simple no se les practica retención en la fuente en sus ventas o servicios, salvo excepciones puntuales que la norma mantiene (como ciertas retenciones sobre pagos al exterior o IVA). Esto simplifica la relación con clientes que compran, porque no tienen que calcular ni certificar una retención sobre esa factura, aunque el contribuyente del RST sigue actuando como agente retenedor cuando la ley se lo exige en sus propias compras.
Cuándo conviene cada uno
El régimen simple suele convenir a negocios con márgenes altos y pocos costos deducibles, donde calcular sobre el ingreso bruto no penaliza tanto como llevar toda la carga de renta y ICA por separado, y donde la simplificación administrativa —menos declaraciones distintas, sin retención que gestionar en las ventas— pesa mucho para una estructura pequeña. El régimen ordinario tiende a convenir a negocios con costos y gastos altos frente al ingreso, porque ahí la base gravable real —la utilidad— es sustancialmente menor que el ingreso bruto, y calcular sobre la utilidad resulta más favorable que un porcentaje fijo sobre las ventas.
La decisión no se debería tomar solo mirando la tarifa nominal de cada régimen: hay que proyectar el resultado real del negocio bajo cada esquema, con sus costos y su histórico de ventas, antes de decidir. Quadria calcula la tarifa vigente según la actividad y liquida los formularios de ambos regímenes, pero cuál conviene según la proyección de tu negocio es una decisión que toma el contador junto con el empresario.
Este artículo describe la estructura general de cada régimen; la elección concreta depende de una proyección numérica que sólo tu contador puede hacer con tus cifras reales.