La reforma tributaria de 2026 es, con corte al 7 de octubre de 2026, un proyecto de ley y no una norma vigente: nada de lo que propone se aplica todavía. Se trata del Proyecto de Ley 004 de 2026 Cámara, radicado el 20 de julio de 2026 por el Ministerio de Hacienda del gobierno que terminó su periodo el 7 de agosto. Tiene 32 artículos y busca recaudar $21,9 billones en 2027 y $32,8 billones en 2028.
Su futuro es incierto. Está en la Comisión Tercera de la Cámara, con ponente asignado y sin ponencia ni debate, y el gobierno que asumió en agosto anunció que presentará un proyecto distinto. Lo que sigue describe el texto radicado, artículo por artículo, sin dar por hecho que vaya a aprobarse.
En qué va el trámite
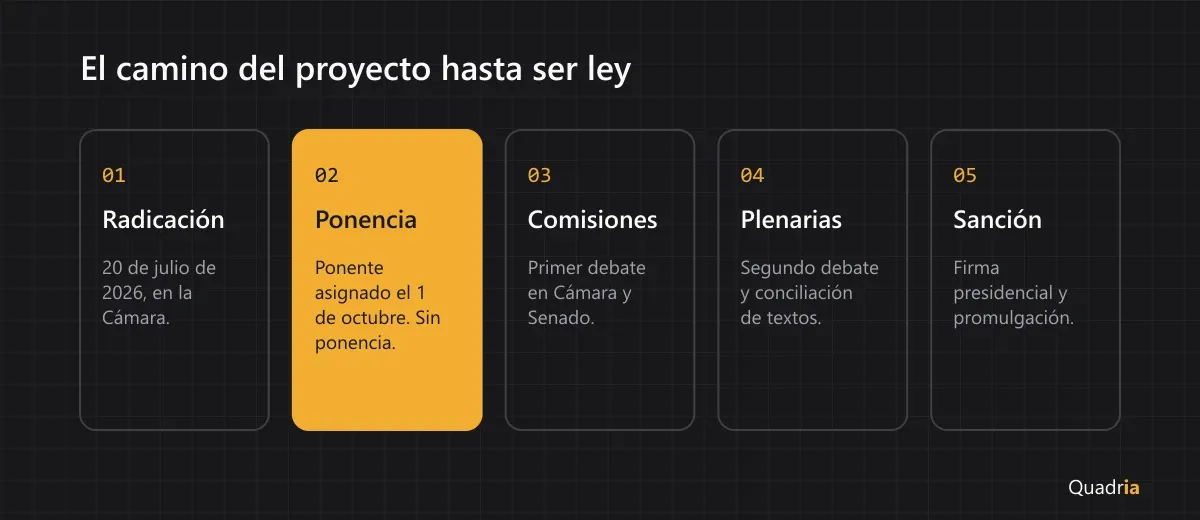
Según la ficha del proyecto en la Cámara de Representantes, el texto se publicó en la Gaceta 868 de 2026, está en trámite en la Comisión Tercera y tiene ponente asignado desde el 1 de octubre de 2026. No registra ponencia, debate, archivo ni retiro.
Para convertirse en ley le faltan la ponencia, el primer debate en las comisiones económicas de Cámara y Senado, las dos plenarias, la conciliación y la sanción presidencial. Un proyecto que termina la legislatura sin primer debate se archiva.
El gobierno actual ha dicho en declaraciones públicas que radicará su propio proyecto, con una reducción gradual del gravamen a los movimientos financieros y la eliminación del impuesto al patrimonio. A la fecha de corte ese proyecto no tiene texto radicado, así que no hay articulado que revisar.
Qué propone el proyecto 004
Tema | Qué dice el texto radicado |
|---|---|
IVA de combustibles | Gasolina y ACPM al 10% en 2027 y a la tarifa general desde el 1 de enero de 2028 (art. 7) |
IVA de vehículos híbridos | Pierden la tarifa del 5%, que queda sólo para los eléctricos (art. 2) |
IVA de juegos de azar y licores | Pasan a la tarifa general (arts. 3 a 5) |
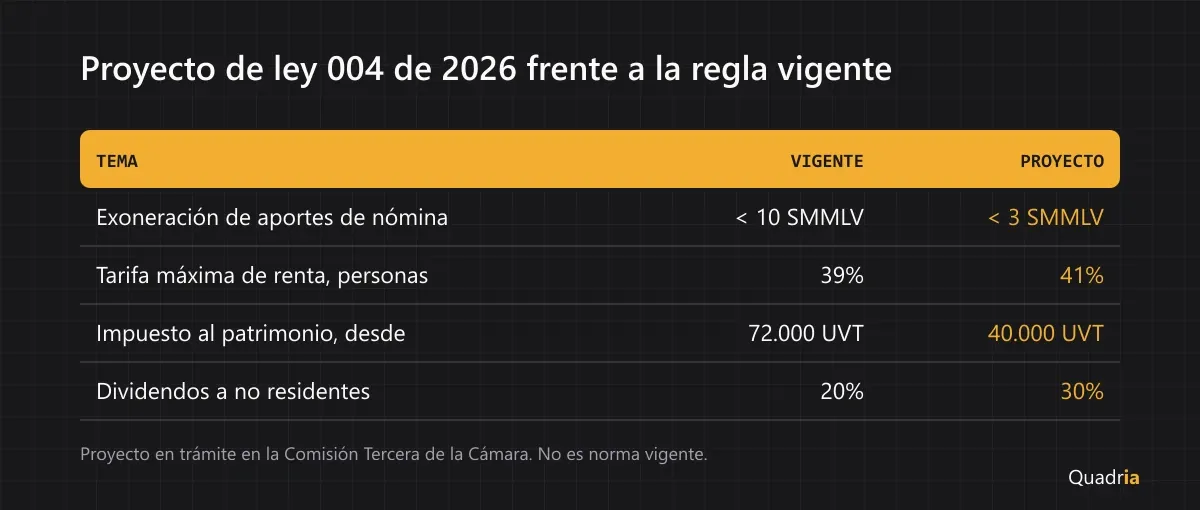
Renta de personas naturales | Tarifas marginales de 19% a 41%; la más alta, sobre 31.000 UVT (art. 13). Elimina la deducción de 72 UVT por dependiente (art. 32) |
Aportes de nómina | La exoneración del artículo 114-1 quedaría sólo para trabajadores que devenguen menos de 3 salarios mínimos; la regla vigente son 10 (art. 30) |
Impuesto al patrimonio | Desde 40.000 UVT, con tarifas del 0,5% al 5% (arts. 9 y 10) |
Dividendos a no residentes | 30% (arts. 14 y 15) |
Sector financiero | 15 puntos adicionales de renta, para una tarifa total del 50% (art. 12) |
Impuesto al carbono | $42.609 por tonelada en 2027 (art. 19) |
Impuesto al consumo | 19% a servicios de esparcimiento, culturales y deportivos superiores a 10 UVT (arts. 22 y 23); nuevas tarifas a tabaco y vapeadores (arts. 24 a 28) |
El artículo 32 dice que la ley regiría desde su promulgación, con varias medidas fechadas para el 1 de enero de 2027.
Tan útil como lo anterior es lo que el texto no trae: no modifica el régimen simple de tributación, ni la tarifa general de renta de las sociedades, ni las tablas de retención en la fuente, ni la facturación electrónica.
Qué cambiaría para una pyme
La medida que más pesaría en una empresa pequeña es la de nómina. Con la regla vigente, una sociedad no paga salud (8,5%), SENA (2%) ni ICBF (3%) por los trabajadores que ganan menos de 10 salarios mínimos. Con el proyecto, esa exoneración sólo cubriría a quienes ganen menos de 3, que con el salario mínimo de 2026 son $5.252.715.
Un ejemplo: por un empleado con salario de $6.000.000, la empresa empezaría a pagar el 13,5% del que está exonerada, es decir $810.000 más cada mes. El asiento de nómina tendría tres líneas nuevas de aportes; el resto, que explicamos en cómo contabilizar la nómina, queda igual.
Las demás medidas llegarían de forma indirecta: el IVA del combustible en el costo del transporte y el impuesto al consumo en eventos y servicios de esparcimiento. Para quien está en el régimen simple o decidiendo si entrar, el proyecto no cambia la comparación entre régimen simple y ordinario.
Qué hacer mientras tanto
- No cambies nada en los libros. Retenciones, IVA y aportes se liquidan con las normas vigentes, las mismas de la tabla de retención en la fuente de 2026.
- Mide tu exposición en nómina: cuántos empleados ganan entre 3 y 10 salarios mínimos y cuánto es el 13,5% de esos salarios.
- Sigue el trámite en la fuente, no en los titulares: la ficha de la Cámara muestra si ya hay ponencia y qué cambió frente al texto radicado.
Estado de la norma
Proyecto en trámite; no es norma vigente. Corte: 7 de octubre de 2026. Este artículo se actualiza cuando haya ponencia, cuando se radique el proyecto anunciado por el gobierno y cuando alguno de los dos avance o se archive.