La Ley de Rescate Económico, un proyecto que el Gobierno radicó a finales de octubre de 2026 (el 477 de la Cámara), reescribe cuatro artículos del Estatuto Tributario que regulan qué pasa cuando no se factura o se factura mal: el 652, el 652-1, el 653 y el 657. Es un proyecto, no una ley: no está vigente, puede cambiar en el trámite y hoy sigue aplicando el régimen actual. Lo que propone en esos artículos es subir la multa por facturar sin requisitos del 1% al 5% de las operaciones, medir la sanción por no facturar con un 5% de los ingresos del mes anterior (o de la mediana de la actividad, lo que sea mayor) y ampliar los casos de clausura. Esta nota compara cada pieza con el texto actual y hace las cuentas con la UVT de 2026. El resto del proyecto está en la guía de la Ley de Rescate Económico para contadores.
Qué propone el proyecto, artículo por artículo
- Artículo 90 (modifica el 652): factura sin requisitos. La sanción pasa a ser el 5% del valor de las operaciones facturadas sin cumplir los requisitos de los artículos 616-1 y 617, con un tope de 3.500 UVT. También aplica cuando en la factura no aparece el NIT con el lleno de los requisitos. Antes de imponerla en resolución independiente hay traslado de cargos y diez días para responder.
- Artículo 91 (modifica el 652-1): no facturar. Quien estando obligado no expida factura o documento equivalente pagaría la mayor de dos cifras: el 5% de los ingresos netos del mes anterior al hecho, o el 5% de la mediana de los ingresos netos de la actividad económica (CIIU) principal. La DIAN tendría que publicar esa mediana cada año, a más tardar el 31 de diciembre, con base en las declaraciones de renta.
- Artículo 92 (modifica el 653): la constancia. El funcionario que constate la infracción, de forma presencial, virtual o con cualquier medio probatorio, la consigna en un acta. En la etapa de discusión no se pueden alegar explicaciones distintas de las que quedaron en esa acta.
- Artículo 93 (modifica el 657): clausura. Se mantienen las causales y se redefinen los conceptos de doble facturación y de sistemas que suprimen ventas (programas instalados en el punto de venta que ocultan anulaciones o reembolsos). Entre los casos de tres días el texto incluye que una factura expedida por el contribuyente no aparezca registrada en la contabilidad ni en las declaraciones tributarias. La reincidencia sube el costo en los dos casos. Hay reincidencia cuando una nueva infracción de la misma conducta ocurre dentro de los dos años siguientes a la firmeza del acto administrativo que impuso la sanción anterior. En el 652 la multa suma dos puntos (7%) y desaparece el tope; en el 652-1 el porcentaje pasa a 7%.
Hoy frente al proyecto
El «hoy» de la tabla está tomado de la compilación del Estatuto Tributario que reproducen Gerencie (actualizada el 8 de septiembre de 2026) y Actualícese, consultadas el 30 de octubre de 2026. Los portales oficiales de la DIAN y del Senado no permitieron leer el texto completo desde donde se preparó esta nota, así que conviene cotejarlo con el normograma antes de citarlo.
Concepto | Hoy (E.T. vigente) | Proyecto 477 de 2026 |
|---|---|---|
Factura sin requisitos (art. 652) | 1% de las operaciones, tope de 950 UVT | 5% de las operaciones, tope de 3.500 UVT |
Reincidencia en el 652 | Se aplica el art. 657 | Se suman 2 puntos (7%) y sin tope |
No facturar (art. 652-1) | Clausura de tres días por el art. 657 | Multa: la mayor entre 5% de los ingresos netos del mes anterior y 5% de la mediana de la actividad |
Reincidencia en el 652-1 | Sin porcentaje propio | 7% |
Clausura (art. 657) | Tres días entre otros casos | Tres días, con la factura sin registrar en contabilidad como caso expreso |
| Pagar para evitar la clausura | Porcentaje de los ingresos del mes anterior (5% en los casos generales, según la compilación consultada) | 10% de los ingresos operacionales del mes anterior para los casos de tres días por doble facturación, supresión de ventas o factura sin contabilizar |
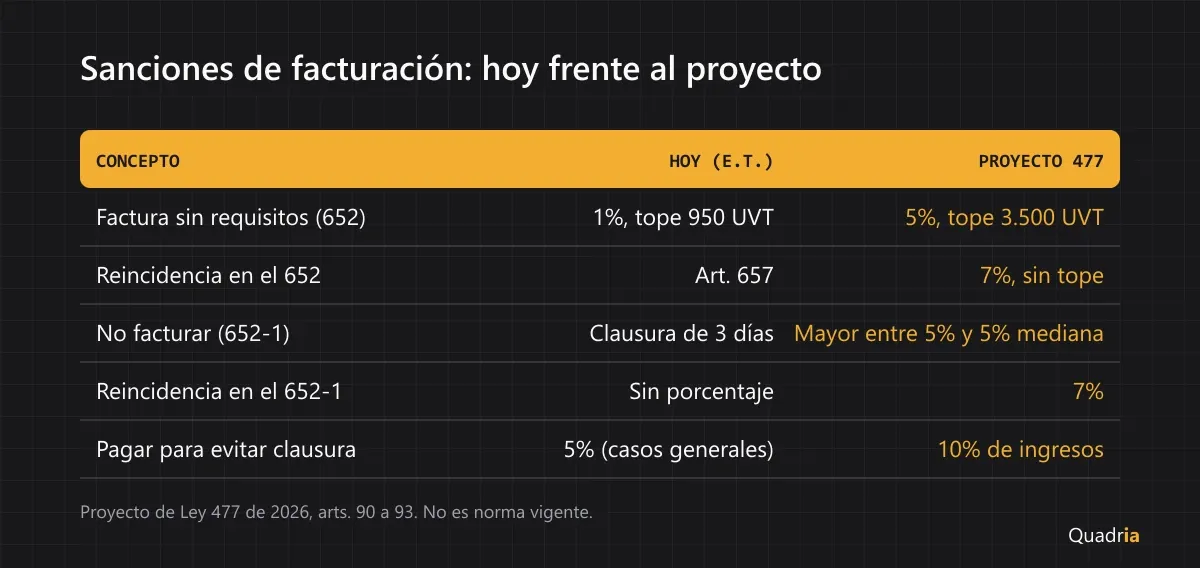
Dos cuidados con la tabla. Primero, el texto vigente del 652 se limita a ciertos requisitos del artículo 617; el proyecto lo extiende al cumplimiento de los requisitos de los artículos 616-1 y 617 y de sus reglamentos. Segundo, el cambio más grande no es un porcentaje: es que el 652-1 pasaría de remitir a la clausura a medirse en dinero.
Un ejemplo con números
Todos los datos son inventados. La UVT de 2026 es $52.374 (Resolución 000238 del 15 de diciembre de 2025), así que:
Tope | UVT | Pesos |
|---|---|---|
Factura sin requisitos, hoy | 950 | $49.755.300 |
| Factura sin requisitos, proyecto | 3.500 | $183.309.000 | Una comercializadora ficticia, Distribuciones El Cedro S.A.S., vendió en septiembre $80.000.000 netos. En octubre emitió facturas por $20.000.000 que no cumplían los requisitos. La mediana de ingresos mensuales de su actividad, supuesta para el ejemplo, es $60.000.000.
Situación | Hoy | Proyecto |
|---|---|---|
Facturas sin requisitos por $20.000.000 | $200.000 (1%) | $1.000.000 (5%) |
Misma conducta, con reincidencia | art. 657 | $1.400.000 (7%) |
Dejar de facturar una venta: 5% de $80.000.000 | clausura de tres días | $4.000.000 |
Dejar de facturar: 5% de la mediana de $60.000.000 | no aplica | $3.000.000 |
Sanción por no facturar (la mayor de las dos) | clausura de tres días | $4.000.000 |
| Pago para evitar la clausura: 10% de $80.000.000 | según el art. 657 | $8.000.000 | La sanción de $4.000.000 sale de los ingresos del mes anterior y no del valor de la venta omitida: una factura de $150.000 que no se expide cuesta lo mismo que una de $15.000.000. Con una mediana más alta que los ingresos del mes anterior sería la mediana la que fije el piso.
El nexo con tu contabilidad
El punto que más toca el trabajo diario está en el artículo 93: una factura que el contribuyente expidió y que no aparece en la contabilidad ni en las declaraciones sería causal de clausura. En el texto del proyecto no se pide que la omisión sea intencional. Para un contador eso vuelve rutinaria una tarea que ya existe: cuadrar lo que sale del facturador con lo que está en el libro. Una manera ordenada de hacerlo cada mes:
- Saca el listado de lo emitido desde el facturador: número, fecha, cliente, base, IVA y total, incluidas las notas crédito.
- Cruza por número contra las cuentas de ingreso del libro auxiliar y marca lo que está en un lado y no en el otro.
- Revisa los saltos de numeración dentro de la resolución: un consecutivo sin documento necesita una explicación escrita.
- Concilia el total de ingresos y de IVA generado contra lo que vas a llevar a la declaración de IVA del período. En Quadria, la factura que emites con Soluciones Alegra S.A.S., habilitada como proveedor tecnológico por la DIAN, llega a la bandeja de ventas y solo pasa al libro cuando alguien la aprueba; hasta entonces aparece como pendiente, de modo que el listado de pendientes te muestra lo emitido que aún no está contabilizado. La emisión tiene cupo mensual según el plan y cada factura y cada nota crédito cuentan. El detalle está en facturación electrónica y en facturas de venta.
Qué hacer ahora
- No cambies nada por el proyecto todavía. Mientras no sea ley, aplican los artículos vigentes. Sigue el trámite y la redacción final.
- Revisa que las facturas salgan completas: NIT con dígito de verificación, datos del adquirente y fecha, como en la guía para hacer una factura electrónica.
- Establece un cruce mensual entre emitido y contabilizado, aunque hoy sea por muestreo.
- Anota tu actividad CIIU principal y cuando la DIAN publique la mediana, compárala con tus ingresos mensuales.
- Valida cada documento recibido con su CUFE antes de causarlo, como explica cómo validar una factura electrónica.
- Convierte los topes a pesos del año correcto: la UVT cambia en enero, como se ve en la nota de la UVT de 2027.
Preguntas frecuentes
¿Las nuevas sanciones por no facturar ya están vigentes?
No. Son parte de un proyecto en trámite, presentado el 29 de octubre de 2026, y pueden modificarse o caerse durante los debates. Hasta que se publique una ley, se aplican los artículos del Estatuto Tributario actuales.
¿Cuánto sería la sanción por no facturar según el proyecto?
La mayor entre el 5% de los ingresos netos del mes anterior y el 5% de la mediana mensual de ingresos de tu actividad CIIU principal. Con ingresos de $80.000.000 el mes anterior y una mediana inferior, serían $4.000.000.
¿Qué pasa si la factura no cumple todos los requisitos?
El proyecto fija el 5% del valor de esas operaciones, con tope de 3.500 UVT, frente al 1% y 950 UVT de hoy. Con la UVT de 2026, el tope pasaría de $49.755.300 a $183.309.000.
¿Se podría evitar la clausura pagando?
Sí, el texto mantiene esa opción: pagar un porcentaje de los ingresos operacionales del mes anterior hace que la administración se abstenga de decretar la clausura. Para los casos de tres días por doble facturación, supresión de ventas o factura sin contabilizar, el proyecto lo fija en 10%.
¿Qué tiene que ver la contabilidad con la factura emitida?
El proyecto menciona expresamente que una factura expedida y no registrada en la contabilidad ni en las declaraciones es causal de clausura. Por eso conviene conciliar cada mes lo emitido con lo contabilizado.
Estado de la norma
Proyecto de ley en trámite, radicado el 29 de octubre de 2026. Los números de esta nota salen del texto radicado y pueden cambiar en los debates. Es información general; no es asesoría tributaria. Esta nota se actualizará con el texto que apruebe el Congreso, si lo hace.