Para hacer una factura electrónica en Colombia no basta con llenar un formato: primero te habilitas ante la DIAN, después eliges con qué software vas a emitir, pides la numeración y apruebas un set de pruebas. Con eso hecho, cada factura se genera, se envía a la DIAN para su validación previa y sólo entonces llega a tu cliente. La factura electrónica de venta existe cuando la DIAN la valida, no cuando tú la generas.
Esta guía recorre ese camino en el orden en que se hace, qué debe llevar el documento y cómo se corrige un error. Las reglas vienen de la Resolución 000165 de 2023, que desarrolló el sistema de facturación y derogó la Resolución 000042 de 2020; hoy sus artículos están compilados en la Resolución Única 000227 de
- Es información general, a octubre de 2026: antes de actuar sobre un caso tuyo, confirma el procedimiento vigente en el micrositio de facturación electrónica de la DIAN.
Quién está obligado a facturar electrónicamente
La obligación de expedir factura nace del artículo 615 del Estatuto Tributario para quienes venden bienes o prestan servicios como comerciantes o profesionales. La Resolución 000165 la desarrolla en su artículo 7: están obligados, entre otros, los responsables de IVA, los responsables del impuesto nacional al consumo y los contribuyentes del régimen SIMPLE. La resolución también lista, en su artículo 8, a quienes no están obligados, como las entidades financieras.
El caso que más confunde es el de la persona natural: puede seguir cobrando con una cuenta de cobro mientras no sea responsable de IVA. Los topes y qué hace entonces quien paga están en cuenta de cobro o factura electrónica.
Tres caminos para emitir
La resolución permite tres tipos de software (artículo 28): uno de desarrollo propio o adquirido, el servicio gratuito de la DIAN, o el que te suministra un proveedor tecnológico. Los tres exigen lo mismo de ti: habilitarte, numerar y pasar las pruebas. Cambia quién mantiene la herramienta.
- Solución gratuita de la DIAN. Es el servicio del artículo 38. La DIAN dice que se puede usar sin límite de cantidad ni de monto de los documentos, y entrega sin costo el certificado de firma digital, con vigencia de dos años. Es suficiente para un negocio pequeño que emite pocas facturas y no necesita conectarlas con su contabilidad.
- Proveedor tecnológico. Un tercero autorizado por la DIAN te da el software, normalmente integrado con un sistema contable o de inventario. Es el camino de quien factura con volumen o quiere que cada factura quede ya en su contabilidad.
- Software propio. Lo desarrolla o lo adquiere la empresa y debe superar las mismas pruebas. Sólo tiene sentido con un equipo técnico que lo mantenga.
Los pasos, en orden
El procedimiento es el que describe la DIAN en su micrositio de registro y habilitación; los nombres de los menús cambian, así que la lógica importa más que el botón.
- Registro y modo de operación. Entras al portal de habilitación con el token que llega al correo del RUT y eliges el modo de operación: software gratuito de la DIAN, de un proveedor tecnológico o propio. El sistema genera los rangos de numeración de prueba.
- Set de pruebas. Con el software elegido envías el conjunto de documentos de prueba que pide la DIAN. Mientras no lo apruebes, tu estado no pasa a «habilitado». La cantidad de documentos depende del modo de operación: la indica el portal.
- Fecha de inicio. Fijas desde qué día facturas electrónicamente. En esa fecha se actualiza tu RUT.
- Resolución de numeración y prefijo. En MUISCA solicitas la autorización de numeración para factura electrónica de venta. La resolución que recibes fija el rango y la vigencia; el prefijo puede tener hasta cuatro caracteres alfanuméricos y el artículo 48 de la Resolución 000165 pone dos años como máximo de vigencia. Si ya facturas con otro sistema, pide un prefijo distinto para no pisar su consecutivo.
- Asociar el rango. En el portal «Facturando Electrónicamente» asocias el rango autorizado a tu software. Si tu proveedor es un tercero, la asociación puede tardar un rato en reflejarse.
- Emitir. Con el rango asociado ya puedes expedir facturas reales.
Cómo se ve cada pantalla cuando el proveedor es Soluciones Alegra S.A.S., con las diferencias entre quien nunca ha facturado y quien ya factura con otro programa, está en la guía de habilitarte como facturador electrónico.
Qué debe llevar la factura
El artículo 617 del Estatuto Tributario fija el mínimo de toda factura de venta: denominación expresa, nombre y NIT del vendedor y del comprador, número consecutivo de un sistema autorizado, fecha de expedición, descripción de lo vendido y valor total. El artículo 771-2 le da al comprador una razón práctica para exigirlo bien: sin esos datos, el gasto, el costo y el IVA descontable no tienen soporte.
La factura electrónica suma los requisitos del artículo 11 de la Resolución 000165, que son 18. Los que más se pasan por alto:
- La denominación «factura electrónica de venta» y la fecha y hora de generación, además de la de expedición, que corresponde a la validación.
- Cantidad, unidad de medida y descripción de cada línea.
- Forma de pago (contado o crédito, con plazo) y, si es de contado, el medio.
- Discriminación del IVA, del impuesto nacional al consumo y de los demás tributos que apliquen.
- La calidad de agente retenedor, autorretenedor, gran contribuyente o contribuyente del SIMPLE, cuando corresponda.
- La firma digital del facturador, el CUFE y el código QR con la dirección de la DIAN.
- El nombre del software y de su fabricante o proveedor tecnológico.
El CUFE es el código único que identifica la factura de manera inequívoca: si cambias un dato, el código cambia. Qué hacer con él al recibir una factura de un proveedor se explica en cómo leer una factura electrónica. Y los datos del comprador que puedes pedir, y los que no, están en qué datos piden para factura electrónica.
Validación previa y entrega al comprador
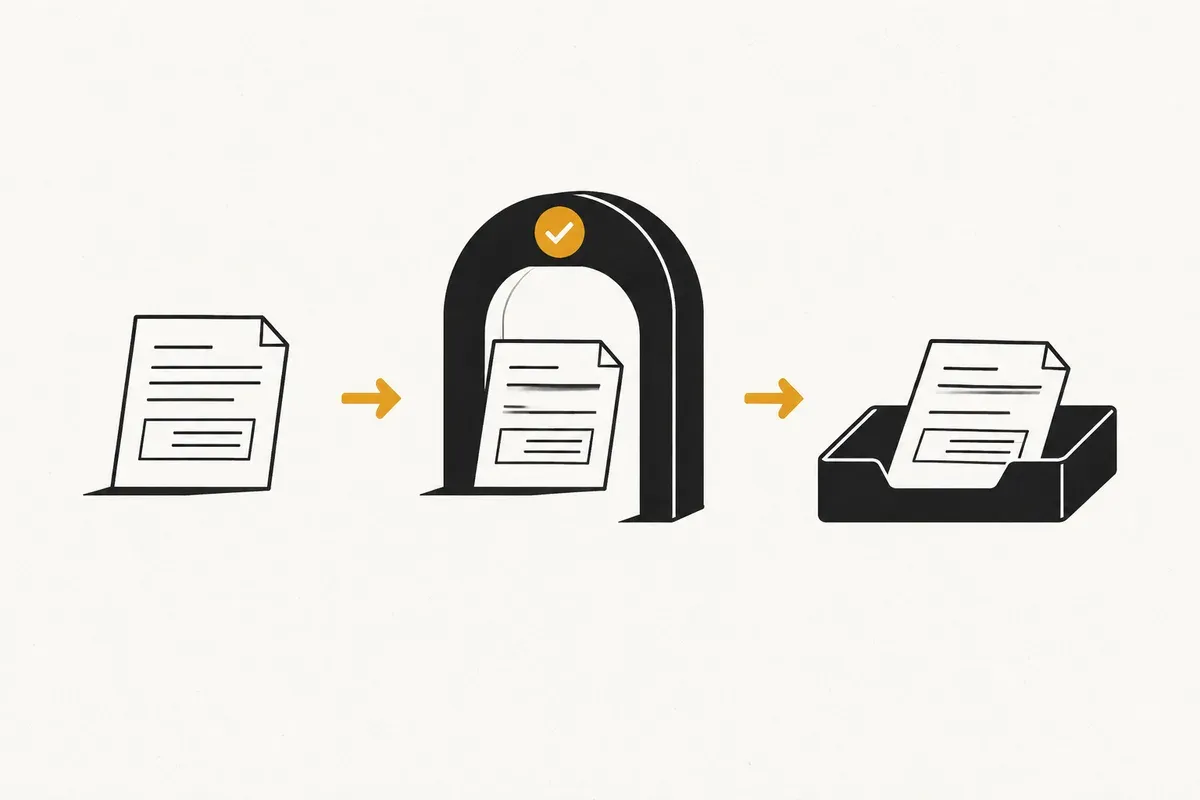
El orden de la expedición es fijo. Tu software genera el documento, lo firma y lo transmite a la DIAN. La DIAN aplica sus reglas de validación y, si todo cuadra, la factura queda expedida. El deber de facturar se entiende cumplido cuando se entrega al adquirente (artículo 35): por el correo registrado, y con el documento de validación que dice «Documento validado por la Dian». Si el comprador no es facturador electrónico, también puedes entregarle la representación gráfica impresa.
El papel o talonario sólo vale cuando hay un inconveniente tecnológico que te impide emitir (artículo 10). Qué hace el comprador después, desde el acuse de recibo hasta la aceptación, está en eventos de la factura electrónica.
Un ejemplo con cifras
Datos inventados para ver cómo cuadra. Papelería El Punto S.A.S., NIT 900.123.456-8, le vende a crédito a 30 días a Constructora Río Claro S.A.S., NIT 901.234.567-7. Prefijo PEP, número 1024, generada el 28 de octubre de 2026.
Descripción | Cantidad | Valor unitario | Valor total |
|---|---|---|---|
Resma de papel carta | 20 | $18.000 | $360.000 |
Tóner negro | 3 | $145.000 | $435.000 |
Carpeta de cartón | 50 | $2.400 | $120.000 |
Subtotal (base gravable) |
|
| $915.000 |
IVA 19% |
|
| $173.850 |
Total a pagar |
|
| $1.088.850 |
El IVA es el 19% de la base: $915.000 × 0,19 = $173.850, y el total es la base más el impuesto. Una retención en la fuente no se suma ni se resta en el total de la factura: si el comprador es agente retenedor y la compra la causa, la practica él al pagar. En este ejemplo no se practica ninguna, así que el neto es el total. El documento lleva además el CUFE que genera el software, el código QR y la frase de validación de la DIAN.
Si te equivocas: nota crédito
Una factura electrónica validada no se borra ni se edita. El artículo 36 de la Resolución 000165 dice que la nota crédito es el mecanismo para anularla: se emite una nota que referencia la factura (prefijo, número y CUFE) y deja sin efecto su valor, total o parcialmente. El número de la factura anulada no se reutiliza, y después se expide la factura correcta con un número nuevo.
Si en cambio la DIAN rechaza el documento en la validación previa, la factura no queda expedida: corriges el dato que señala el rechazo y la envías de nuevo.
Dónde entra Quadria
Quadria emite facturas electrónicas de venta en los planes de pago, dentro de un cupo mensual y con Soluciones Alegra S.A.S. como su proveedor tecnológico. Tú confirmas cada factura antes de que se firme, y la venta emitida espera en la bandeja y no entra al libro hasta que la apruebas; el detalle está en la página de facturas de venta.
Preguntas frecuentes
¿Puedo hacer una factura electrónica sin pagar un programa?
Sí. La DIAN ofrece un servicio gratuito de facturación, con certificado de firma digital también gratuito, al que accedes por el mismo proceso de habilitación.
¿Cuánto tarda la habilitación?
Depende de la rapidez con que apruebes el set de pruebas y de lo que tarde la DIAN en reflejar la numeración y el rango asociado. No hay un plazo fijo que la DIAN garantice: reserva al menos una mañana para el trámite y no esperes facturar el mismo día.
¿La factura electrónica necesita IVA siempre?
No. El IVA se discrimina cuando el bien o servicio está gravado; si es excluido o exento, la factura lo indica así. El 19% del ejemplo es la tarifa general.
¿Puedo corregir una factura ya enviada a la DIAN?
No se edita. La anulas con una nota crédito y expides una factura nueva con el dato correcto.