Cada extracto trae una colección de cobros pequeños que nadie facturó a mano: la cuota de manejo de la tarjeta, la comisión por una transferencia, el 4x1000 de cada retiro, algún interés de sobregiro. Son montos bajos, pero se repiten todos los meses, y si se registran todos en una sola cuenta se pierde información que después hace falta para la declaración de renta y para explicarle al cliente cuánto le cuesta de verdad su banco.
Qué cobra el banco y a qué cuenta va
Los gastos bancarios pertenecen al grupo 5305 Financieros, que el plan de cuentas clasifica como gasto no operacional: el costo de tener y mover el dinero, no el de producir o vender. Dentro de ese grupo, las subcuentas que más se usan son tres:
- 530505 Gastos bancarios: cuota de manejo de la cuenta o la tarjeta, chequeras, extractos adicionales, certificaciones.
- 530515 Comisiones: lo que el banco cobra por operaciones puntuales, como transferencias interbancarias, recaudos o pagos por su portal.
- 530520 Intereses: intereses de créditos, sobregiros y tarjetas de crédito empresariales.
Separarlas no es un capricho: un analista de crédito mira los intereses por aparte para medir el endeudamiento, y el contador los necesita separados para revisar su deducibilidad. En la cuenta 5305 del PUC está la descripción oficial del grupo con sus subcuentas.
El IVA de las comisiones
Las comisiones y la cuota de manejo están gravadas con IVA a la tarifa general. Los bancos expiden factura electrónica por esos cobros, y esa factura es el soporte que permite tratar el IVA como descontable. El criterio es el mismo de cualquier compra: el IVA se descuenta si el gasto tiene relación con la actividad gravada de la empresa; si la empresa vende sólo bienes excluidos, ese IVA no se descuenta y se suma al valor del gasto. La guía de IVA descontable explica el prorrateo cuando la empresa tiene ingresos gravados y excluidos a la vez.
Un error frecuente es registrar el total que aparece en el extracto como gasto bancario, IVA incluido. Así se pierde el descontable y se infla el gasto.
El 4x1000 no es un gasto financiero cualquiera
El gravamen a los movimientos financieros (GMF, el 4x1000) es un impuesto, no una comisión. El plan de cuentas del Decreto 2650 es anterior a su creación y no le dio subcuenta propia, así que en la práctica las empresas lo llevan a 511595 Impuestos — otros o a 530595 Financieros — otros. Cualquiera de las dos sirve si la política es la misma todo el año.
Lo que sí importa es tenerlo aislado: el artículo 115 del Estatuto Tributario permite deducir el 50% del GMF efectivamente pagado, siempre que esté certificado por el banco. Si el 4x1000 queda mezclado con las comisiones, al cierre toca reconstruirlo desde los extractos.
Un asiento de ejemplo
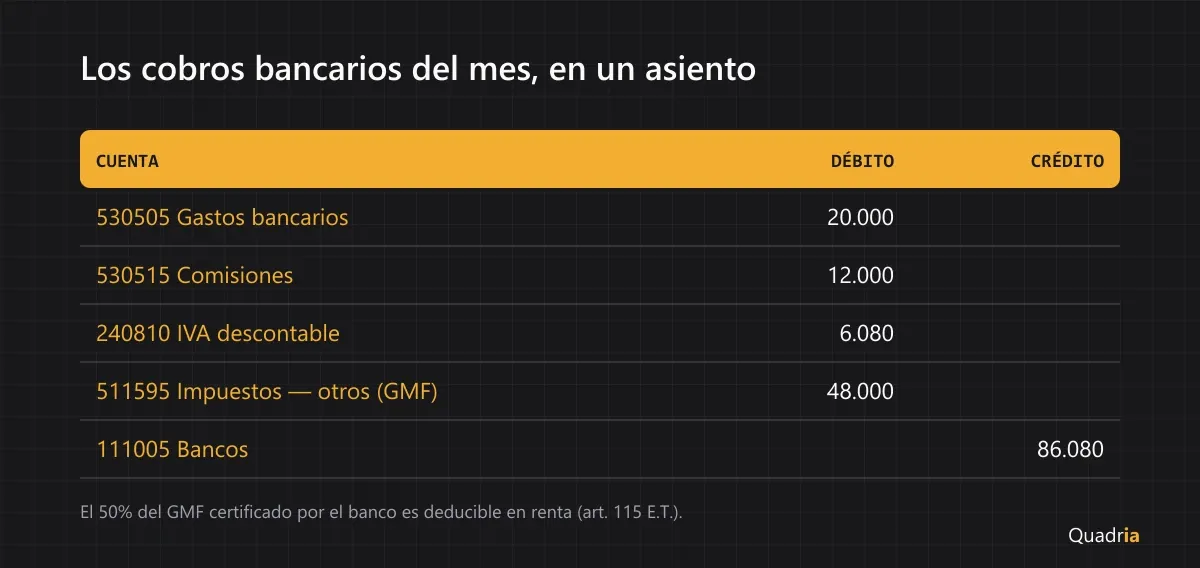
Supongamos que el extracto de agosto trae una cuota de manejo de $20.000, dos comisiones por transferencia que suman $12.000, el IVA de ambas ($6.080) y un 4x1000 acumulado de $48.000. El asiento del mes queda así:
Cuenta | Débito | Crédito |
|---|---|---|
530505 Gastos bancarios | 20.000 |
|
530515 Comisiones | 12.000 |
|
240810 IVA descontable | 6.080 |
|
511595 Impuestos — otros (GMF) | 48.000 |
|
111005 Bancos |
| 86.080 |
La contrapartida es directamente la cuenta de bancos porque el cobro ya salió de la cuenta: no hay una cuenta por pagar de por medio.
Cuándo registrarlos
Lo más sano es registrarlos al conciliar, con el extracto al frente. Esperar al cierre del año obliga a revisar doce extractos seguidos y casi siempre deja algún cobro sin identificar. La conciliación bancaria es justamente el momento en que aparecen: son las partidas que están en el banco y no en el libro, y registrarlas es lo que deja la conciliación en cero.