La caja menor existe para los pagos pequeños que no justifican una transferencia: el taxi a la notaría, las fotocopias, el café de la oficina, el parqueadero de una visita a un cliente. Es sencilla en el día a día, pero mal llevada se convierte en la cuenta donde terminan los gastos sin soporte y las diferencias que nadie sabe explicar al cierre.
Constituir el fondo
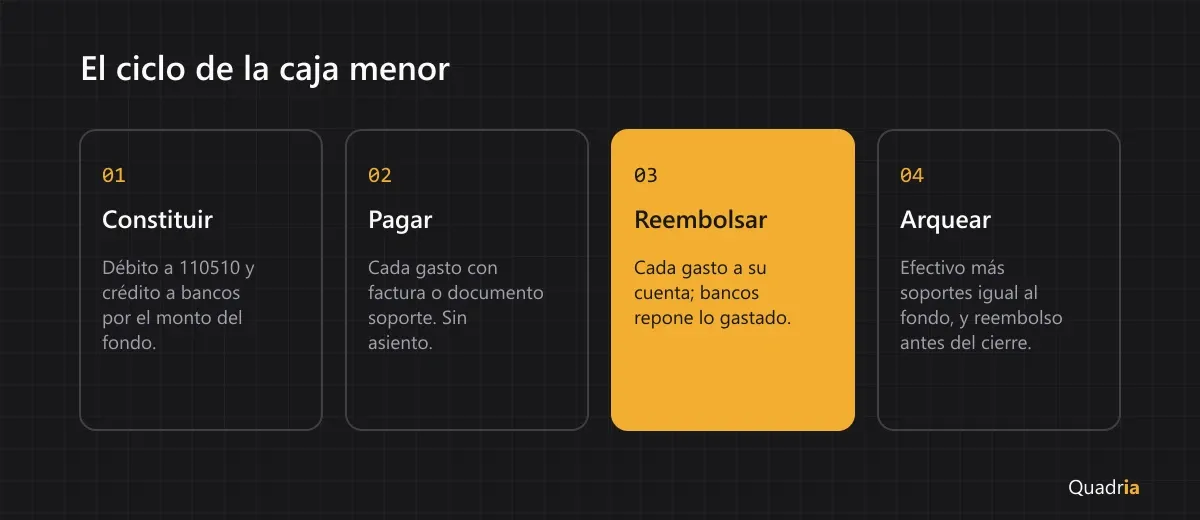
La caja menor funciona como un fondo fijo: la empresa define un monto, nombra a un responsable y le entrega ese dinero. El asiento de constitución mueve la plata de bancos a la caja, sin tocar ningún gasto:
Cuenta | Débito | Crédito |
|---|---|---|
110510 Cajas menores | 500.000 |
|
111005 Bancos |
| 500.000 |
Conviene dejar por escrito el monto, el responsable, el tope por pago y qué tipo de gastos se pueden cubrir. Esa política es la que después permite decir que un gasto no procedía sin que parezca una discusión personal.
Registrar los gastos con su soporte
Mientras el fondo está en uso no se hace ningún asiento. El responsable guarda cada comprobante —factura electrónica a nombre de la empresa, o recibo cuando el proveedor no está obligado a facturar— y lleva una planilla con la fecha, el concepto, el tercero y el valor. La suma de lo gastado más el efectivo que queda tiene que dar siempre el monto del fondo.
El soporte importa más de lo que parece. Un gasto sin factura electrónica ni documento soporte no es deducible en renta, y su IVA no se puede descontar. Cuando el proveedor es una persona que no factura, la empresa tiene que generar el documento soporte a no obligados a facturar; el recibo firmado a mano no alcanza.
El reembolso: aquí aparecen los gastos
Cuando el efectivo se agota, el responsable entrega la planilla con sus soportes y la empresa le repone exactamente lo gastado. Es en este asiento donde cada gasto va a su cuenta. Con $412.000 gastados en el mes:
Cuenta | Débito | Crédito |
|---|---|---|
519530 Útiles, papelería y fotocopias | 96.000 |
|
519545 Taxis y buses | 138.000 |
|
519525 Elementos de aseo y cafetería | 121.000 |
|
519565 Parqueaderos | 57.000 |
|
111005 Bancos |
| 412.000 |
Fíjate en que la cuenta 110510 no se mueve: el fondo sigue siendo de $500.000, sólo que ahora vuelve a estar completo. Esas subcuentas viven en la cuenta 5195 Diversos cuando el gasto es administrativo; si corresponde al área de ventas, el mismo detalle existe en la 5295.
Si una compra de caja menor supera la base mínima de retención —10 UVT en compras y 2 UVT en servicios en 2026, es decir $523.740 y $104.748—, la retención se practica igual que en cualquier otra compra. Es poco frecuente por los montos, pero un servicio técnico pagado en efectivo puede superarla.
Arqueo y cierre del año
El arqueo es contar el efectivo y sumar los soportes pendientes de reembolso: el total tiene que ser igual al fondo. Hacerlo sin aviso, de vez en cuando, es el control más barato que tiene una empresa pequeña.
Antes del 31 de diciembre conviene hacer un reembolso final aunque la caja no se haya agotado. Así los gastos del año quedan registrados en el año que corresponde y no se arrastran al siguiente escondidos dentro del saldo de la caja. Ese paso está incluido en el checklist del cierre contable.