No todo proveedor está obligado a expedir factura electrónica. Una persona natural que no ejerce actividad comercial formal, o que está por debajo de los topes que la obligan a facturar, puede venderte un bien o prestarte un servicio sin entregarte ese documento. Ahí es donde entra el documento soporte: es la pieza que reemplaza a la factura para que ese costo o gasto sea deducible y, si hay IVA, descontable.
Cuándo se necesita
El documento soporte aplica cuando compras a alguien que, por su condición, no está obligado a expedir factura de venta ni documento equivalente. Es habitual con proveedores informales, con personas naturales que prestan un servicio ocasional, o con actividades del régimen simplificado que quedan fuera del umbral de facturación. Si el proveedor sí está obligado a facturar, el documento soporte no reemplaza esa obligación: lo que corresponde ahí es exigir la factura, no generar un documento soporte en su lugar.
Es electrónico
El documento soporte no es una nota manuscrita ni un formato libre en Excel. Desde que la DIAN lo exige en su versión electrónica, se genera y se transmite por los mismos canales de la facturación electrónica, con su propio numerador y su propia estructura, aunque quien lo genera es el comprador — al revés de la factura, donde quien la genera es el vendedor.
Qué debe contener
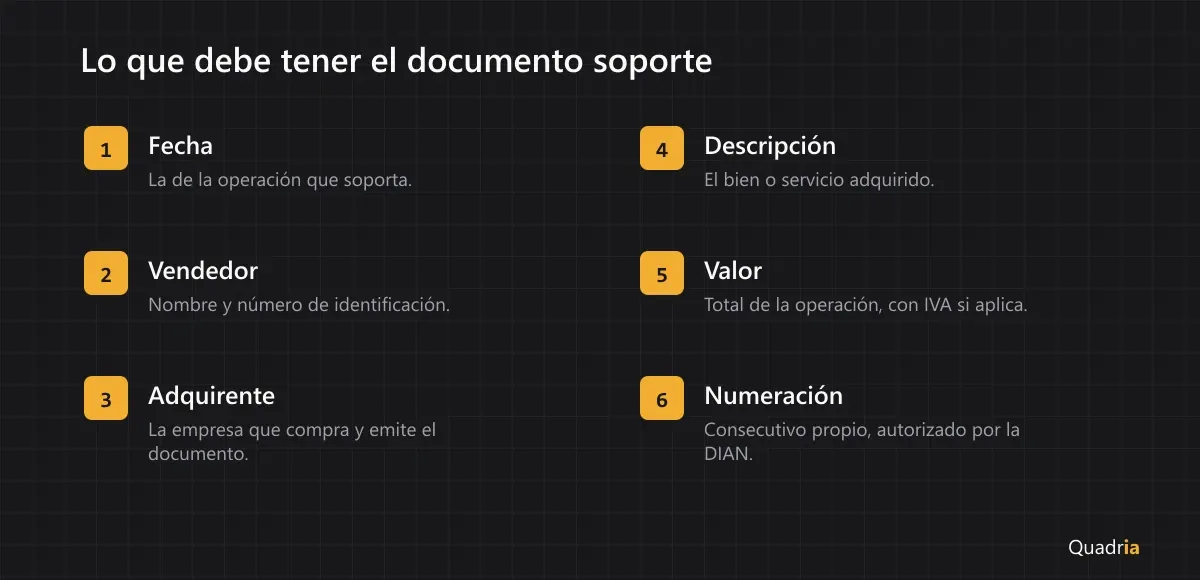
- Fecha de la operación: el día en que se realizó la compra o se prestó el servicio.
- Identificación del vendedor no obligado a facturar: nombre completo y número de identificación.
- Identificación del adquirente: los datos de tu empresa como comprador.
- Descripción del bien o servicio adquirido, con el detalle suficiente para saber qué se compró.
- Valor total de la operación, discriminando el IVA cuando la operación esté gravada.
- Numeración consecutiva propia del documento soporte, distinta de la numeración de tus facturas de venta.
La nota de ajuste
Si después de generado el documento soporte aparece un error — un valor mal digitado, una descripción incompleta — la corrección se hace mediante una nota de ajuste al documento soporte, no editando o borrando el original. El documento soporte, una vez generado, queda como registro; lo que se corrige es mediante un documento adicional que referencia al primero.
Qué pasa si no lo generas
Sin el documento soporte, el costo o el gasto de esa compra puede ser rechazado como deducible en la declaración de renta, y el IVA que hayas pagado en esa operación puede perder su condición de descontable. No es una formalidad menor: es, junto con la factura electrónica, el soporte que la norma exige para que un costo se pueda restar de la base gravable. Puedes revisar cómo se calcula el resumen de deducibles a partir de lo aprobado en gastos deducibles y renta si tu empresa tributa en el régimen simple, o directamente en la contabilidad para el régimen ordinario.
Dónde entra en el flujo contable
El documento soporte se contabiliza igual que cualquier otra compra: la diferencia está en el origen del documento, no en la cuenta ni en el tratamiento del gasto. Si tu empresa importa o registra estos documentos, conviene identificarlos con claridad para no confundirlos con las facturas de proveedores obligados a facturar. Quadria distingue el origen del documento al causarlo, pero quien decide si un proveedor concreto estaba o no obligado a facturar — y por tanto si corresponde generar el documento soporte — es quien conoce la situación tributaria de ese proveedor.
Esta guía resume los requisitos generales; la evaluación de si un proveedor específico está obligado a facturar y del contenido exacto exigido por la norma vigente corresponde al criterio del contador de la empresa.