La clase 5 del plan de cuentas no es una bolsa única de gastos. Está partida en grupos que responden a una pregunta concreta: ¿ese gasto existe porque la empresa opera, o por algo que está al margen de su actividad? La respuesta cambia la utilidad operacional, que es la cifra que miran un banco, un socio o un comprador para saber si el negocio funciona.
Cómo está organizada la clase 5
El Decreto 2650 de 1993 divide los gastos en estos grupos:
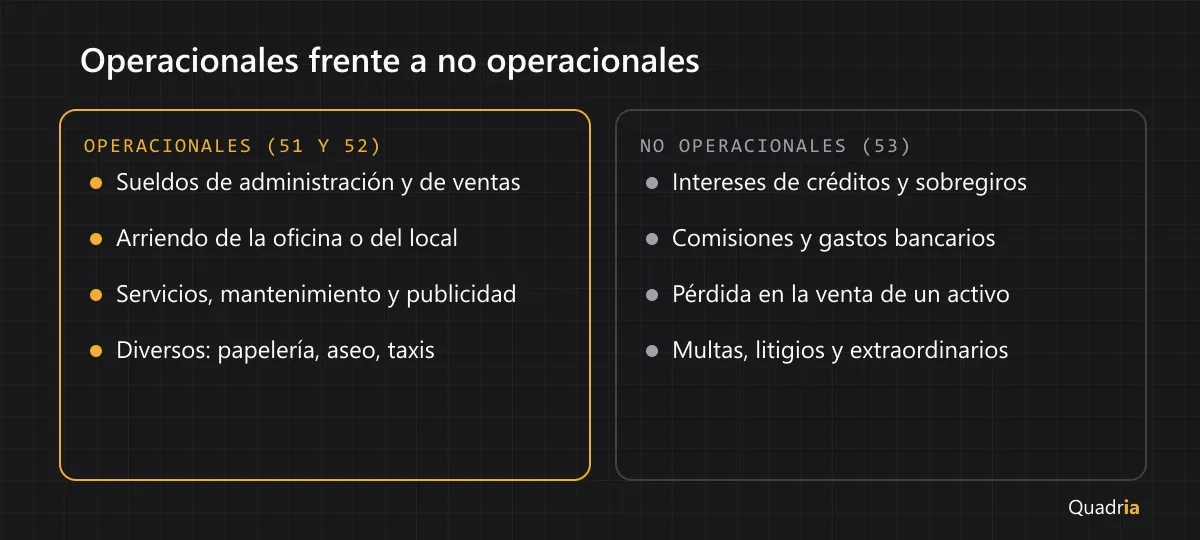
- 51 Operacionales de administración: lo que cuesta dirigir la empresa. Sueldos del personal administrativo (5105), honorarios (5110), arriendo de la oficina (5120), servicios (5135), diversos (5195).
- 52 Operacionales de ventas: lo que cuesta vender. Tiene las mismas cuentas que el 51, con otro número: sueldos de vendedores (5205), arriendo del local comercial (5220), diversos de ventas (5295).
- 53 No operacionales: financieros (5305), pérdidas en venta y retiro de bienes (5310), gastos extraordinarios (5315) y diversos (5395).
- 54 Impuesto de renta y complementarios, y 59 Ganancias y pérdidas, que es la cuenta del cierre.
Los costos de lo vendido no están en la clase 5 sino en la 6, y los de producción en la 7.
Operacional de administración o de ventas
La distinción entre 51 y 52 depende del área que consume el gasto, no del tipo de gasto. El mismo arriendo va a la 5120 si es la oficina donde trabaja contabilidad y a la 5220 si es el punto de venta. El sueldo de la recepcionista es administrativo; el del asesor comercial, de ventas.
En una empresa pequeña donde todos hacen de todo, la regla práctica es decidir un criterio, dejarlo escrito y aplicarlo igual todos los meses. Lo que daña los indicadores no es escoger una u otra, sino cambiar de cuenta según quién registre la factura. La cuenta 5105 del PUC y la 5120 traen ejemplos de lo que va en cada una.
Qué es un gasto no operacional
Es el que la empresa soporta aunque no esté ligado a producir o vender. El ejemplo más común son los gastos financieros: los intereses de un crédito y las comisiones bancarias no dependen de cuánto se vende, sino de cómo se financia el negocio. Por eso van a la cuenta 5305 y no a la 5135 de servicios. Otros ejemplos:
- La pérdida al vender un vehículo por menos de su valor en libros (5310).
- Una multa o sanción, o los costos de un proceso judicial (5315).
- Gastos de ejercicios anteriores que se reconocen tarde (5315).
Una trampa frecuente es mandar a diversos (5195) cualquier gasto que no se sabe dónde poner. La 5195 es operacional: si lo que se registra es un interés o una multa, la utilidad operacional queda subestimada.
Por qué importa la separación
La utilidad operacional —ingresos operacionales menos costos y gastos operacionales— dice si el negocio en sí es rentable. Una empresa puede tener utilidad neta positiva gracias a un ingreso extraordinario y estar perdiendo dinero en su operación, o al revés: ser rentable en lo que hace y cerrar en pérdida por los intereses de un crédito grande. Mezclar los grupos esconde cuál de las dos situaciones es la real.
Bajo la NIIF para pymes la empresa puede presentar el estado de resultados por naturaleza o por función, pero la clasificación de la clase 5 sigue siendo el punto de partida de cualquiera de las dos presentaciones. Unos informes financieros bien armados sólo salen de un libro donde cada gasto está en su grupo.