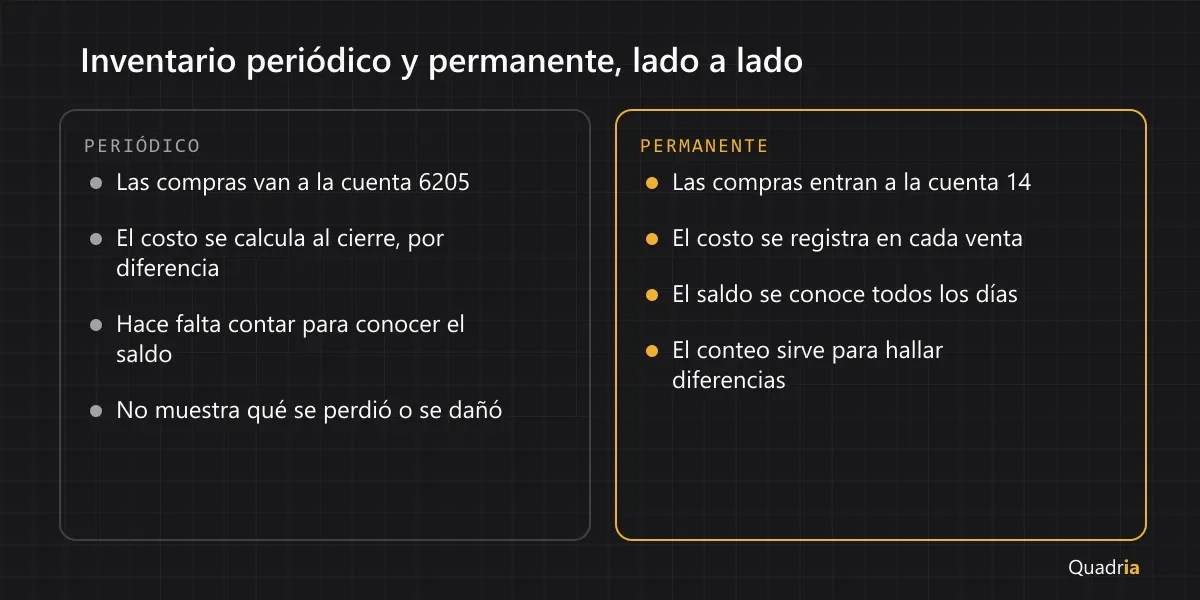
Los dos sistemas responden la misma pregunta, cuánto costó lo que vendí, en momentos distintos. El inventario periódico la responde al final del periodo y por diferencia: lo que había, más lo que compré, menos lo que quedó. El permanente la responde en cada venta, porque lleva la cuenta de cada entrada y cada salida.
Los dos son válidos. El artículo 62 del Estatuto Tributario admite, para quien lleva contabilidad, el juego de inventarios o periódico y el de inventarios permanentes o continuos. La diferencia está en cuánto sabes de tu negocio a mitad de mes y en cuánto trabajo cuesta saberlo.
Cómo funciona cada uno
En el periódico, las compras del mes se acumulan en la cuenta 6205 y el inventario de la cuenta 14 no se toca hasta el cierre. Ese día se cuenta la mercancía y se aplica el juego de inventarios:
inventario inicial + compras − inventario final = costo de ventas
En el permanente, cada compra entra directo a la cuenta 14 y cada venta genera dos registros: el del ingreso y el del costo, que saca de la 14 lo que esa venta se llevó. El saldo del inventario está al día sin necesidad de contar.
El mismo mes en los dos sistemas
Una tienda empieza el mes con 100 unidades que le costaron $5.000 cada una. Compra 50 a $6.500, vende 60, compra 30 a $6.000 y vende 40. Las ventas son a $8.000 por unidad.
La primera compra, de $325.000 más IVA, se registra así:
Sistema | Cuenta | Débito | Crédito |
|---|---|---|---|
Periódico | 6205 Compras de mercancías | 325.000 |
|
Permanente | 1435 Mercancías no fabricadas por la empresa | 325.000 |
|
Ambos | 240810 IVA descontable | 61.750 |
|
Ambos | 220505 Proveedores nacionales |
| 386.750 |
La venta de 60 unidades, por $480.000 más IVA, tiene en los dos sistemas el mismo asiento de ingreso: débito a clientes por $571.200, crédito a la cuenta 4135 por $480.000 y al IVA por pagar por $91.200. El permanente añade en ese momento el costo:
Cuenta | Débito | Crédito |
|---|---|---|
6135 Costo de ventas, comercio | 330.000 |
|
1435 Mercancías no fabricadas por la empresa |
| 330.000 |
El periódico espera al cierre. Si el conteo confirma 80 unidades valoradas en $450.000, el costo del mes es $500.000 + $505.000 − $450.000 = $555.000, la misma cifra que el permanente fue sumando en sus dos ventas. La cuenta a la que llega cada sistema es la 6135; lo que cambia es cuándo.
El kardex por promedio ponderado
El permanente necesita saber a qué costo sale cada unidad, y para eso lleva un kardex por producto. Con promedio ponderado, cada entrada recalcula el costo promedio y cada salida se lleva las unidades a ese promedio:
Movimiento | Unidades | Valor | Saldo en unidades | Saldo en valor | Costo promedio |
|---|---|---|---|---|---|
Saldo inicial | 100 | 500.000 | 100 | 500.000 | 5.000 |
Compra a 6.500 | 50 | 325.000 | 150 | 825.000 | 5.500 |
Venta | −60 | −330.000 | 90 | 495.000 | 5.500 |
Compra a 6.000 | 30 | 180.000 | 120 | 675.000 | 5.625 |
Venta | −40 | −225.000 | 80 | 450.000 | 5.625 |
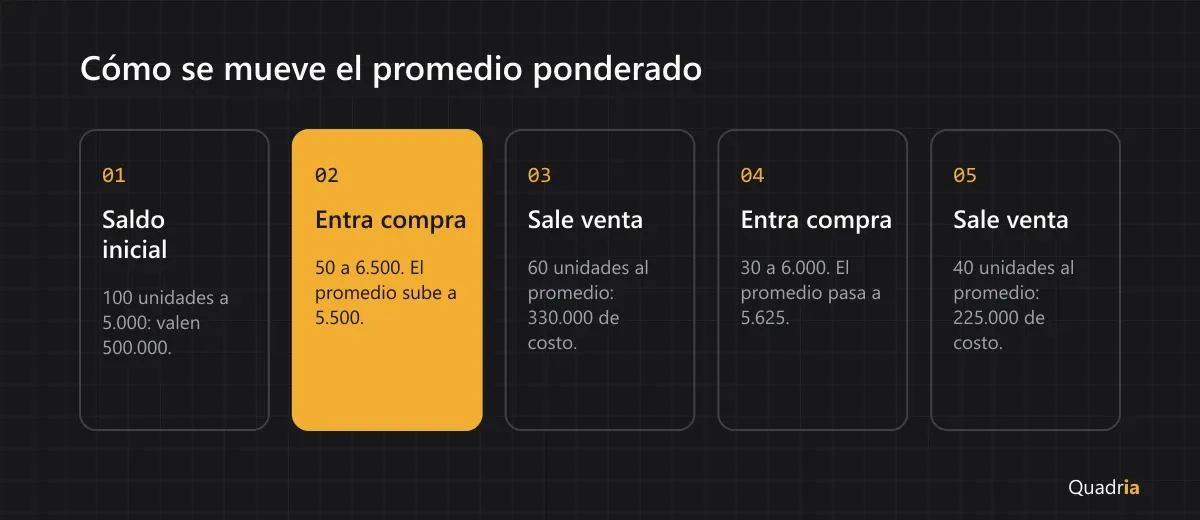
Dos cosas se ven en la tabla. El promedio se mueve con las compras, nunca con las ventas. Y el saldo en valor del kardex, $450.000, es el mismo que debe mostrar la cuenta 1435 en el libro: si no coinciden, algo se registró en uno y no en el otro.
El promedio ponderado no es el único método. La Sección 13 de la NIIF para las PYMES acepta también el de primeras en entrar, primeras en salir, y no acepta el de últimas en entrar. El artículo 65 del Estatuto Tributario remite a esos métodos de la técnica contable.
Cuál conviene
El periódico funciona cuando hay pocas referencias, márgenes parecidos y nadie necesita el costo antes del cierre. Su límite es que todo lo que falta al contar, sea venta, merma o pérdida, termina como costo sin distinción.
El permanente paga su trabajo cuando hay muchas referencias, márgenes distintos por producto o mermas que vigilar. Exige disciplina: cada compra tiene que quedar asociada a su producto y en su unidad, y el conteo físico se sigue haciendo, ahora para encontrar diferencias y no para calcular el costo.
Hay un punto intermedio que muchas tiendas usan: estimar el costo del mes como un porcentaje de las ventas y corregirlo con el conteo. Es más simple, y deja claro que la cifra es una estimación.
En Quadria la empresa elige. Puede trabajar con ese costo estimado o activar el inventario permanente, con kardex por producto en promedio ponderado y recetas para lo que se vende preparado. En el permanente tú vinculas cada línea de la factura con su producto, y el costo de una venta se ve antes de aprobarla: nada entra al libro sin esa aprobación. Conviene decidirlo con calma, porque una vez hay movimientos el cambio a permanente no se devuelve.
Lo que cambia según el negocio está en las páginas de contabilidad para tiendas y minimercados y para restaurantes, y el conteo de fin de año en el checklist del cierre contable.
Errores comunes
- Mezclar los dos sistemas: llevar unas compras a la 6205 y otras a la 14.
- Dejar de contar porque el kardex ya dice el saldo. El kardex dice lo que debería haber.
- Costear con el último precio de compra en lugar del promedio.
- Vender unidades que el kardex no tiene. Casi siempre es una compra sin registrar, no una venta de más.
Preguntas frecuentes
¿El inventario permanente es obligatorio?
Para efectos tributarios, no: el artículo 62 del Estatuto Tributario admite los dos sistemas desde la Ley 1819 de 2016, que quitó la exigencia que antes recaía sobre quienes firmaban su declaración con contador o revisor fiscal.
¿Qué es el juego de inventarios?
La fórmula del sistema periódico: inventario inicial más compras menos inventario final. El resultado es el costo de ventas del periodo.
¿Puedo pasar de periódico a permanente?
Sí, a partir de un conteo físico que sirva de saldo inicial por producto. El método de valoración se mantiene uniforme de ahí en adelante.
¿El promedio ponderado cambia con cada venta?
No. Cambia con cada entrada que tenga un costo distinto al promedio vigente.