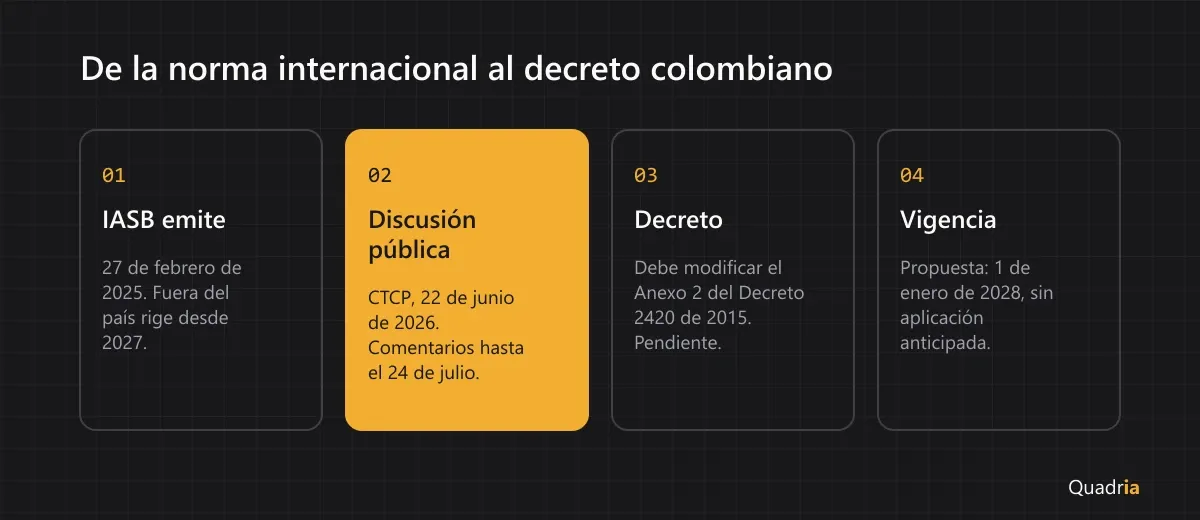
La tercera edición de la NIIF para las PYMES no rige todavía en Colombia. El IASB la emitió el 27 de febrero de 2025, con vigencia internacional desde el 1 de enero de 2027 y aplicación anticipada permitida. Aquí, el Consejo Técnico de la Contaduría Pública la sometió a discusión pública el 22 de junio de 2026 y propuso que entre en vigor el 1 de enero de 2028, sin aplicación anticipada.
Mientras no exista un decreto que modifique el Anexo 2 del Decreto 2420 de 2015, las empresas del Grupo 2 siguen aplicando la edición de 2015. Lo que sigue es una propuesta: sirve para prepararse, no para cambiar políticas contables.
En qué va en Colombia
El documento de discusión pública del CTCP recibió comentarios hasta el 24 de julio de 2026. En él, el Consejo anuncia que «recomendará que las modificaciones objeto de este documento entren en vigor en Colombia a partir del 1 de enero de 2028, sin permitir su aplicación anticipada».
Faltan dos pasos: la recomendación final del CTCP a los Ministerios de Comercio y de Hacienda, y el decreto que incorpore el texto. Al 7 de octubre de 2026 ninguno de los dos se había publicado; los proyectos de decreto de 2026 sobre normas de información financiera son del Grupo 1.
Qué cambia
Según el resumen del proyecto del IASB y la tabla comparativa del CTCP, seis secciones tienen cambios de fondo:
- Ingresos (Sección 23). Adopta el modelo de cinco pasos de la NIIF 15, simplificado: el ingreso se reconoce cuando el cliente obtiene el control. Trae un alivio de transición para los contratos que ya estén en curso.
- Valor razonable (nueva Sección 12). Reúne en un solo lugar la definición y la jerarquía de medición. Sólo pesa en la empresa que ya mide algo a valor razonable.
- Instrumentos financieros (Sección 11). Absorbe la antigua Sección 12 y elimina la opción de aplicar la NIC 39. Pide revelar la antigüedad de la cartera y el vencimiento de los pasivos financieros.
- Conceptos y principios (Sección 2). Se alinea con el Marco Conceptual de 2018.
- Consolidación (Sección 9). El control pasa a ser la base única.
- Combinaciones de negocios (Sección 19). Método de adquisición, con los costos de la operación llevados al gasto.
Hay cambios menores que sí llegan a casi todas las empresas: la conciliación de los pasivos de financiación en el flujo de efectivo, la revelación de acuerdos de financiación de proveedores, las notas con «información material sobre políticas contables» en lugar de «políticas significativas», y la aclaración de que una depreciación basada en los ingresos no es apropiada.
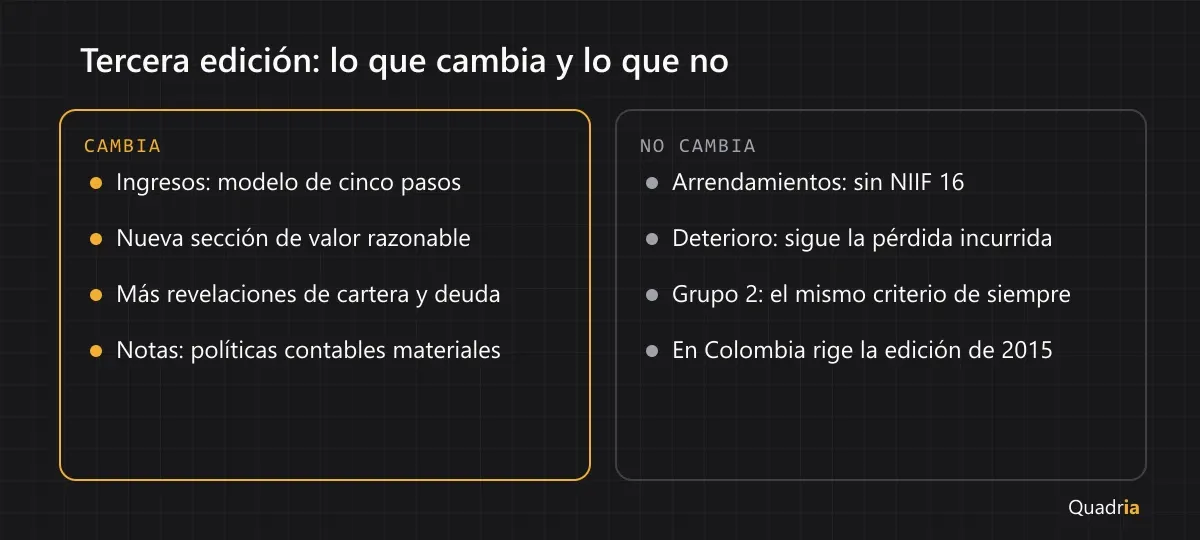
Tan importante como lo anterior es lo que no cambió. Los arrendamientos siguen como estaban: el IASB decidió no llevar la NIIF 16 a esta revisión y lo aplazó para la siguiente. Y el deterioro de la cartera medida al costo amortizado conserva el modelo de pérdida incurrida.
A quién aplica
Al Grupo 2, que el Decreto 2420 de 2015 define por descarte: las entidades que no aplican las normas del Grupo 1 ni las del Grupo 3. En la práctica es la mayoría de las sociedades pequeñas y medianas. Las microempresas del Grupo 3 conservan su marco simplificado, y el catálogo de cuentas no cambia con esta norma, por las razones que explica el artículo sobre si el PUC sigue siendo obligatorio.
Qué hacer ahora
- No apliques todavía la tercera edición. La propuesta colombiana no permite la aplicación anticipada.
- Revisa tus contratos de ingresos. Los que juntan varias promesas en un solo precio, como equipo más instalación o venta con mantenimiento, son los que pueden cambiar de momento de reconocimiento.
- Ordena los datos que pedirán las nuevas revelaciones: la cartera por edades y las obligaciones por vencimiento. En Quadria esas dos vistas salen de la cartera y de las cuentas por pagar.
- Anota el tema en el cierre. Si la vigencia termina siendo 2028, las cifras de 2027 serán las comparativas de los primeros estados financieros con la norma nueva; conviene dejarlo previsto en el checklist del cierre contable.
Estado de la norma
Propuesta en discusión; no es norma vigente en Colombia. Este artículo se actualiza cuando el CTCP publique su recomendación final y cuando se expida el decreto, que es el que fijará la fecha definitiva.