La mayoría del software contable se presenta con una lista de funciones. Esta es una lista de resultados medidos: cada cifra salió de correr el producto contra documentos reales y contar los aciertos, no de una presentación de ventas.
El recorrido, en tres pasos
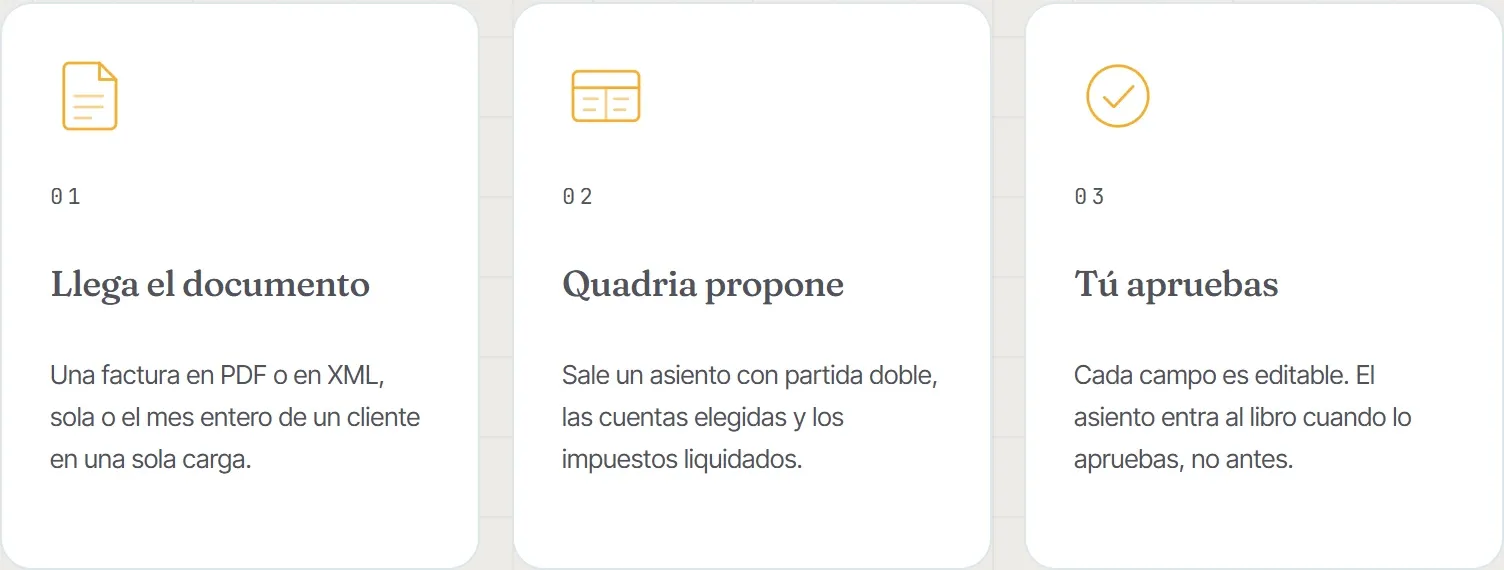
Lo primero: leer bien una factura
Todo lo demás depende de ese primer paso. Para saber si sale bien tenemos un set de prueba de 87 facturas reales —compras, servicios, honorarios, servicios públicos, facturas escaneadas, de varias páginas, con descuentos, con dos tarifas de IVA, con impoconsumo— donde cada dato correcto está escrito de antemano por un contador. Cada vez que cambiamos algo, el producto vuelve a leer las 87 y se comparan los resultados campo por campo. La última corrida:
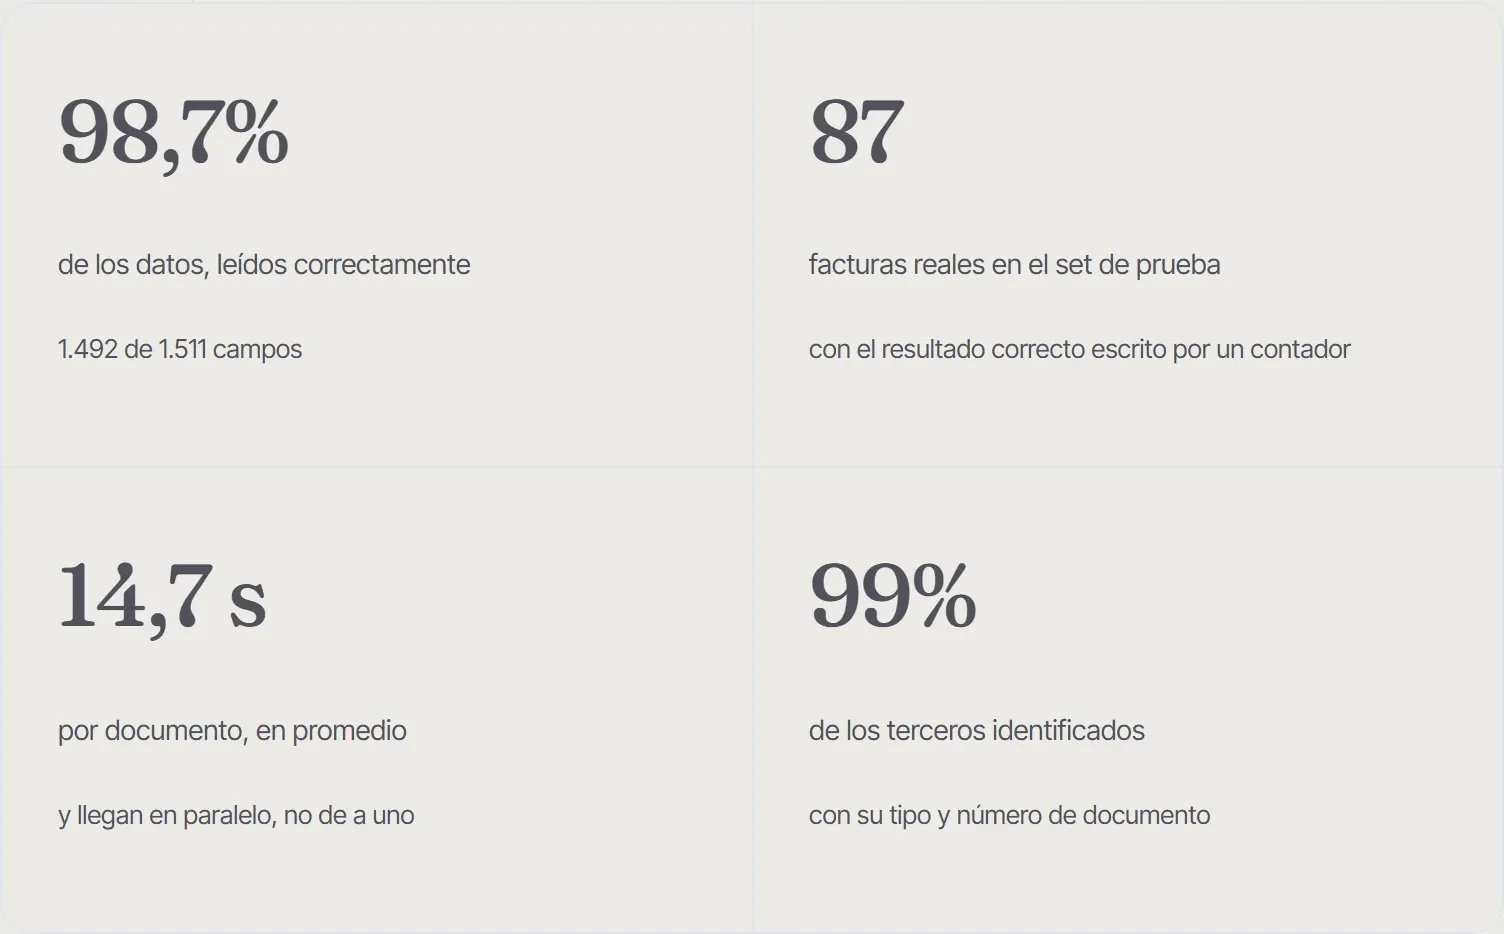
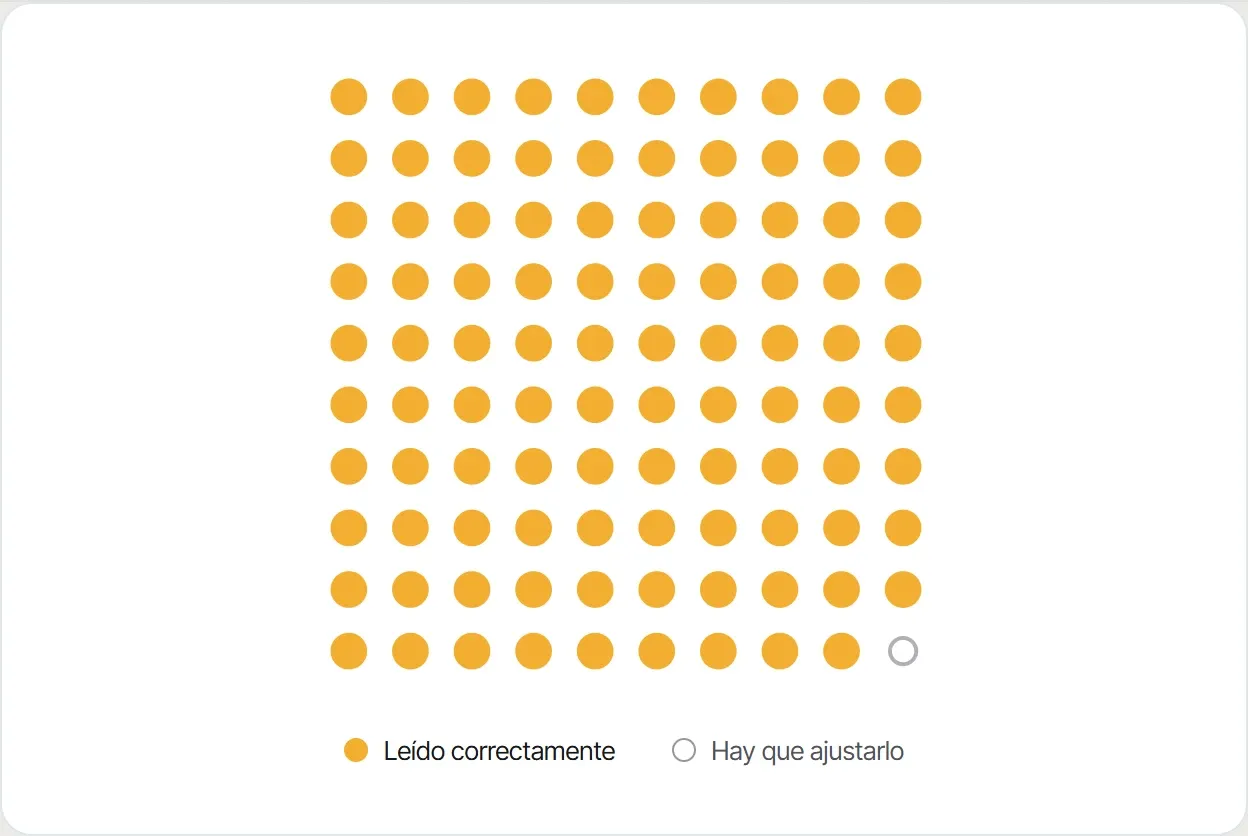
Ese 98,7% se entiende mejor contado de otra forma. De cada cien datos que Quadria extrae de una factura —el NIT del proveedor, la fecha, cada valor de cada línea, la base gravable, el IVA, cada retención— así salen:
El mes de un cliente, en una tarde o en un café
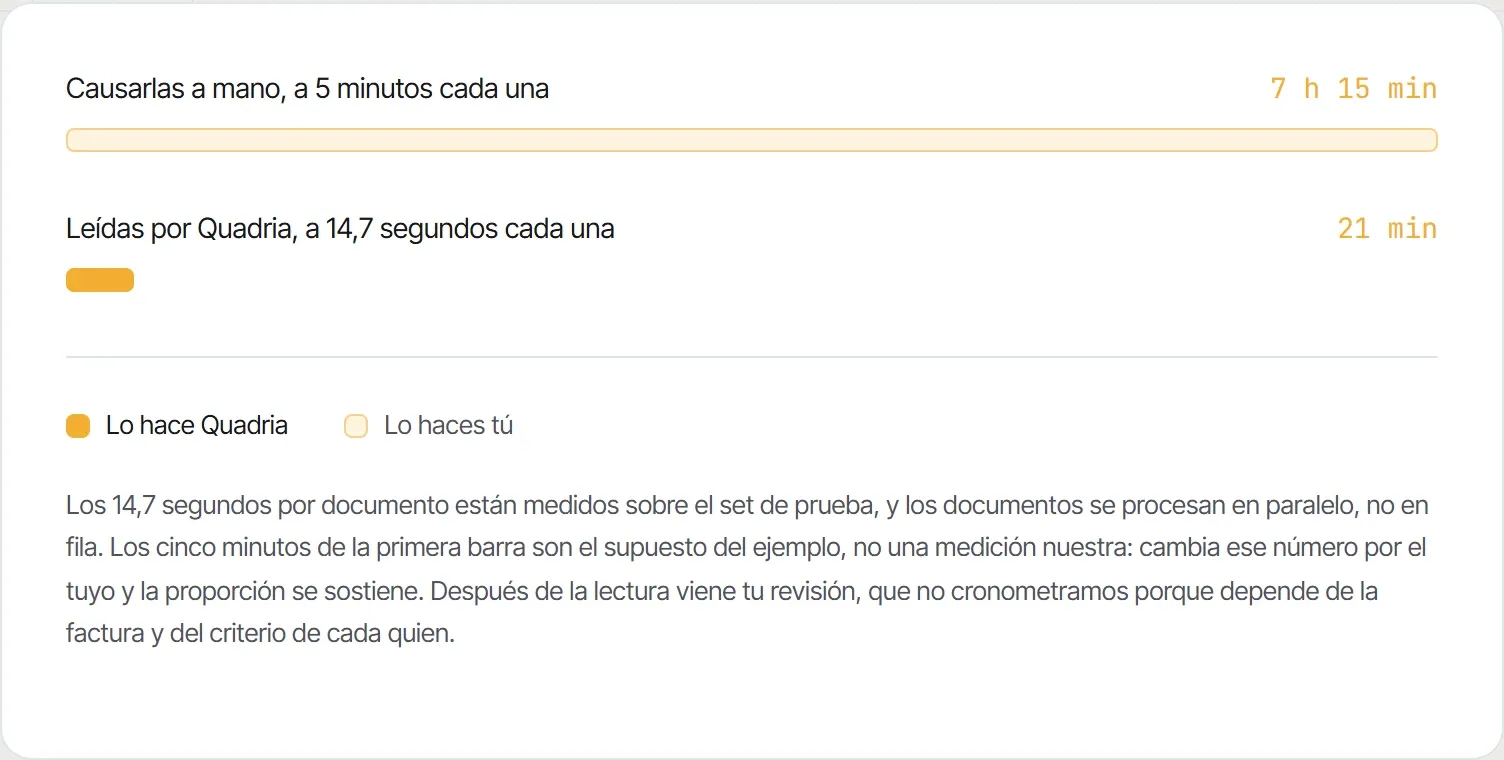
Los 14,7 segundos por documento significan poco sueltos. Puestos contra un lote real —el mes de compras de un cliente mediano, 87 facturas— se ven mejor. Pon tu propio número en la primera barra: lo que a ti te tome causar una factura a mano, con el documento a un lado y el programa al otro. Aquí usamos cinco minutos para el ejemplo.
Ni una cifra inventada
Es la métrica que más vigilamos, y merece explicación porque no es obvia. Cuando un sistema automático lee una factura y encuentra que las cuentas no le dan, existe una tentación técnica muy fuerte: ajustar un número hasta que cuadren. El resultado es un asiento que suma perfecto y está mal — la peor combinación posible, porque nada visible dispara la alarma y la diferencia aparece meses después, en una revisión. En Quadria una cifra que no está en el documento no aparece en el asiento. Si la factura no trae retención, el asiento no trae retención. En la última corrida completa: cero valores inventados en 87 documentos. Y hay un tipo de factura que nos importa especialmente que salga bien: la que emite el facturador gratuito de la DIAN, que es la que usan casi todos los proveedores pequeños del país. Es la plantilla más difícil de leer que existe en Colombia —cifras que no están donde el rótulo promete— y es, justamente por eso, la que más veces llega a la bandeja de un contador.
Logros de la plataforma
Lo que empezó siendo "subir una factura y ver un asiento" hoy es un ciclo contable completo.
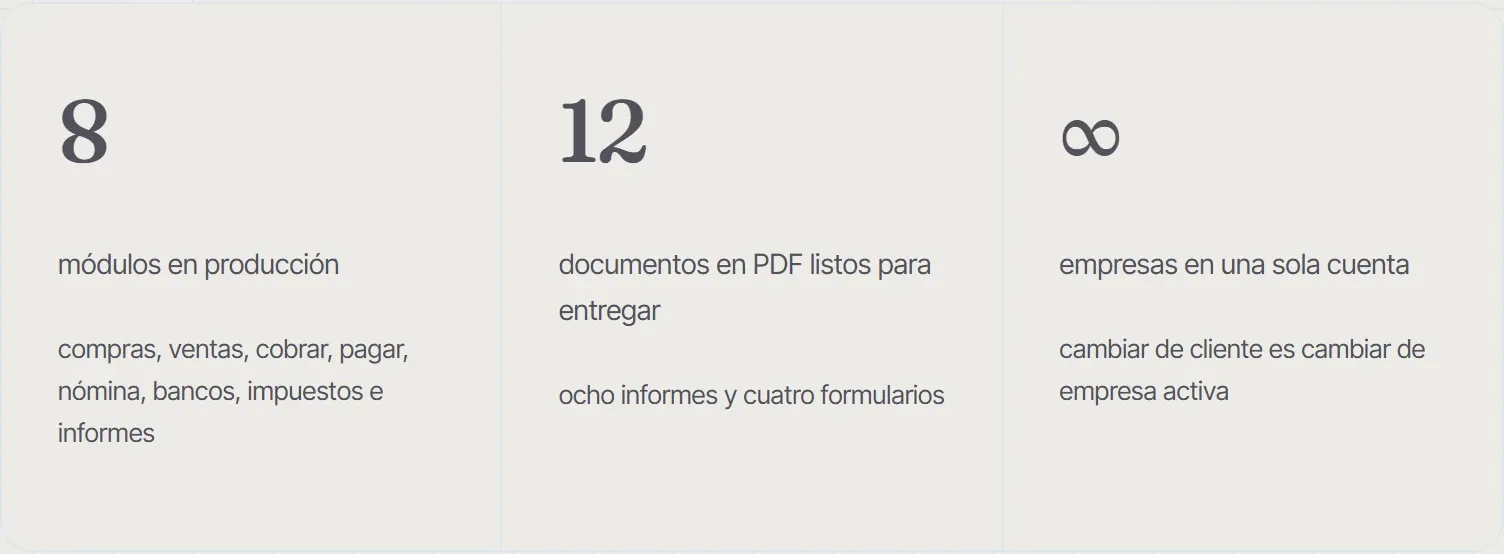
Los doce documentos son los que un contador entrega de verdad: balance general, estado de resultados, flujo de efectivo, balance de prueba, libro diario, auxiliares por cuenta, certificados de retención e informe de ICA; más el formulario 300 de IVA, el 350 de retención en la fuente, el 260 del régimen simple y el 2593 de anticipos, armados con lo que ya está contabilizado. Salen con numeración continua y arrastre de "Van / Vienen" entre páginas, como un libro impreso.
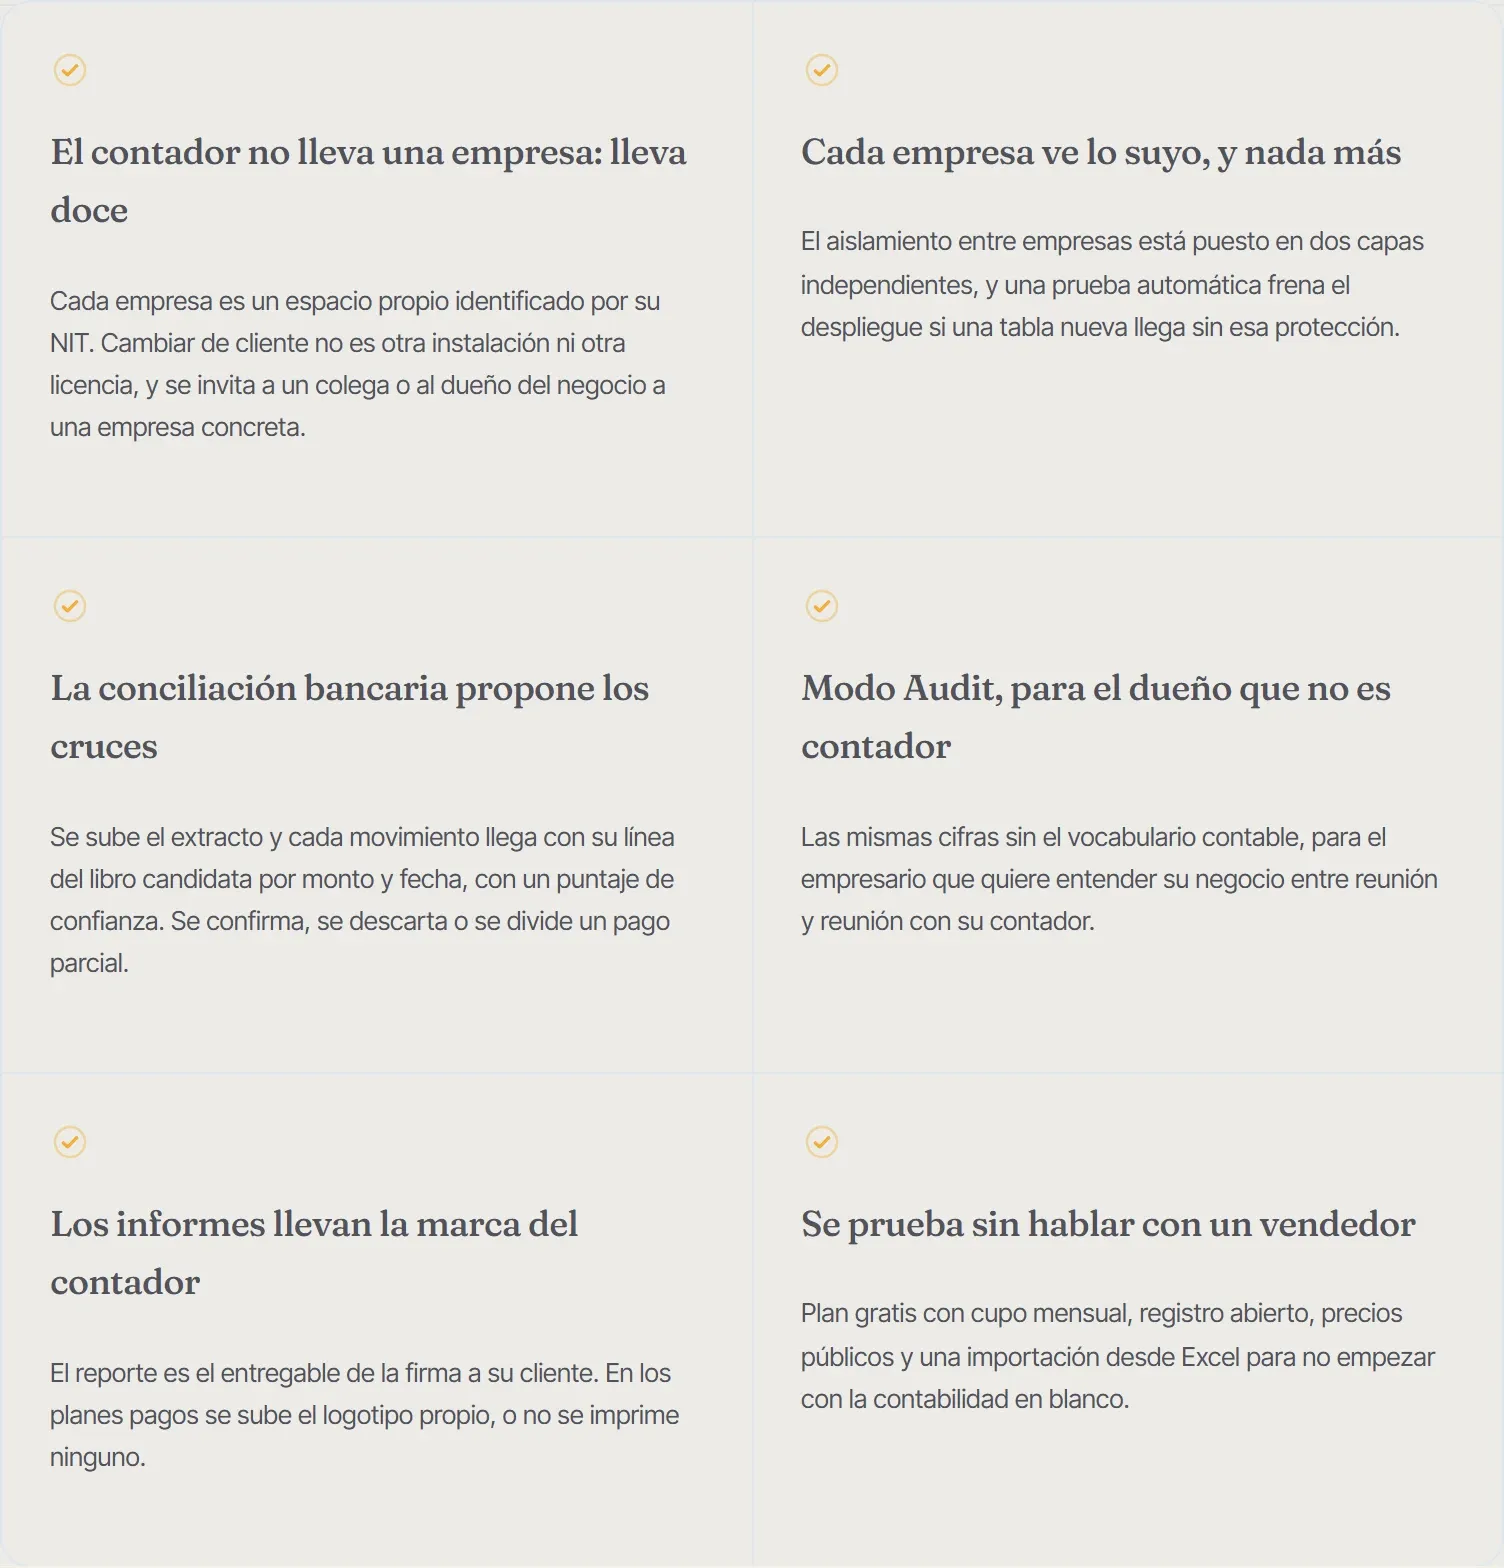
Logros contables
Esta es la parte que un contador reconoce y que no se ve en una captura de pantalla: las tablas de la norma, transcritas con su fuente y su fecha de vigencia, para que el producto liquide con lo que rige y no con lo que regía.
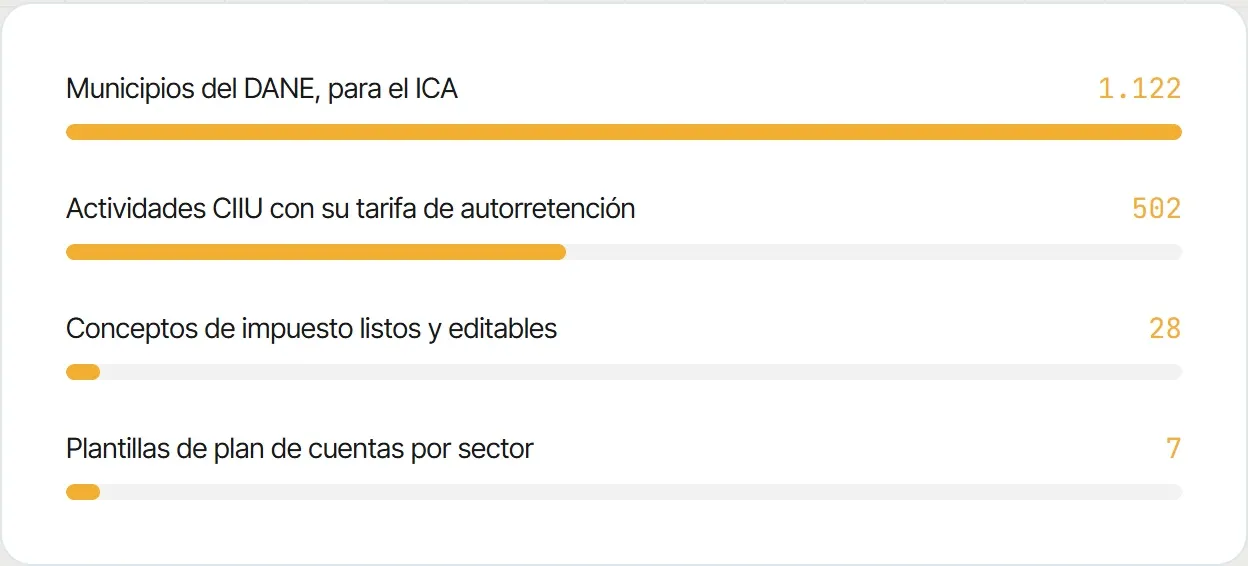
Retenciones con base mínima real. Retefuente, reteiva, reteica y autorretención, cada concepto con su tarifa y su base mínima en UVT, y la UVT del año correspondiente —2024, 2025 y 2026— para que una factura vieja se liquide con el valor que regía entonces. Los 28 conceptos vienen listos y son editables por empresa: quien tenga una tarifa distinta la cambia sin pedirle nada a nadie. Autorretención del artículo 114-1, que no es lo mismo que ser autorretenedor. Es la confusión más común del tema, y el producto las trata como lo que son: dos cosas independientes, en renglones distintos del formulario. Las tarifas van por actividad CIIU y cada tabla guarda su fecha de vigencia, porque una declaración se liquida con la tarifa de su periodo. Prorrateo de IVA cuando hay ingresos gravados y excluidos. Los artículos 488 y 489 del Estatuto, aplicados donde de verdad duelen: el IVA común se distribuye en proporción al ingreso gravado, los exentos suman al derecho a descuento y los excluidos no, y lo que no da derecho se traslada al gasto en vez de quedar inflando la cuenta por cobrar a la DIAN. Régimen simple con la tabla vigente de verdad. Las tarifas del artículo 908 después de la Sentencia C-540 de 2023, que tumbó el tope diferenciado de 12.000 UVT para servicios profesionales y devolvió a todos los grupos al de 100.000. Es exactamente el tipo de cambio que se queda desactualizado durante años en una hoja de cálculo heredada. Vencimientos en días hábiles, no en días de calendario. Desde el Decreto 2229 de 2023 los plazos nacionales se cuentan en días hábiles y se reparten por el último dígito del NIT. Quadria los calcula con los festivos colombianos del año, así que el recordatorio llega antes del vencimiento real y nunca cae en sábado. Un plan de cuentas que no arranca vacío. Siete plantillas sectoriales sobre el PUC del Decreto 2650 —servicios y tecnología, comercio, salud, educación, construcción, transporte, y el PUC completo— para no empezar eligiendo cuentas de una lista de mil.
Cómo se verifica todo esto
Las cifras de lectura salen de correr el set de prueba, y se vuelve a correr cada vez que cambiamos algo que afecte la extracción: si el número baja, no se despliega. Las tablas fiscales citan la norma que las sustenta, con la fecha desde la que rige. Lo demás se comprueba de la única forma que sirve: con una factura tuya. El plan gratis no pide tarjeta.