Cada año hay confusión sobre qué año grava la declaración de renta que se presenta en el año en curso. En 2026 se presenta la declaración del año gravable 2025, así que los topes para saber si estás obligado a declarar no se miden con la UVT vigente en 2026 ($52.374) sino con la UVT de 2025 ($49.799), que era la vigente cuando ocurrieron los hechos económicos que ahora se declaran. Confundir las dos cifras hace que alguien se crea obligado sin estarlo, o al revés.
Quién debe declarar
Una persona natural residente en Colombia queda obligada a declarar renta del año gravable 2025 si supera cualquiera de estos topes, medidos en UVT de 2025:
- Ingresos brutos superiores a 1.400 UVT ($69.719.000 aproximados).
- Patrimonio bruto a 31 de diciembre de 2025 superior a 4.500 UVT.
- Consumos con tarjeta de crédito superiores a 1.400 UVT en el año.
- Compras y consumos totales superiores a 1.400 UVT.
- Consignaciones, depósitos o inversiones bancarias superiores a 1.400 UVT.
Basta con cumplir uno solo de estos criterios para quedar obligado, aunque no se cumplan los demás. Además, si te practicaron retenciones en la fuente y quieres solicitar su devolución o compensación, declarar es la única vía, incluso sin estar obligado por topes.
Quedan exceptuados de declarar, entre otros, los asalariados y trabajadores independientes que no superen los topes anteriores y cuyo patrimonio e ingresos vengan mayoritariamente de una relación laboral con retención en la fuente ya practicada — siempre que no se ubiquen en ninguna de las condiciones de obligatoriedad de arriba.
Fechas de vencimiento por NIT en 2026
El calendario tributario 2026 escalona la declaración de personas naturales entre agosto y octubre según los dos últimos dígitos del NIT, sin el dígito de verificación. Para el detalle exacto de cada franja y por qué las fechas se calculan en días hábiles y no en un día fijo del mes, revisa el calendario tributario 2026: ahí está el mecanismo completo, incluidos los festivos que corren la agenda de un año a otro. Como regla general, quien tiene los NIT que terminan en los dígitos más bajos declara primero dentro de la ventana asignada a personas naturales, y quien tiene los más altos declara al final.
No dejes la verificación de tu fecha exacta para la última semana: el escalonamiento cambia de un año al otro porque depende de qué festivos caen ese mes, y una fecha copiada del año pasado puede estar equivocada.
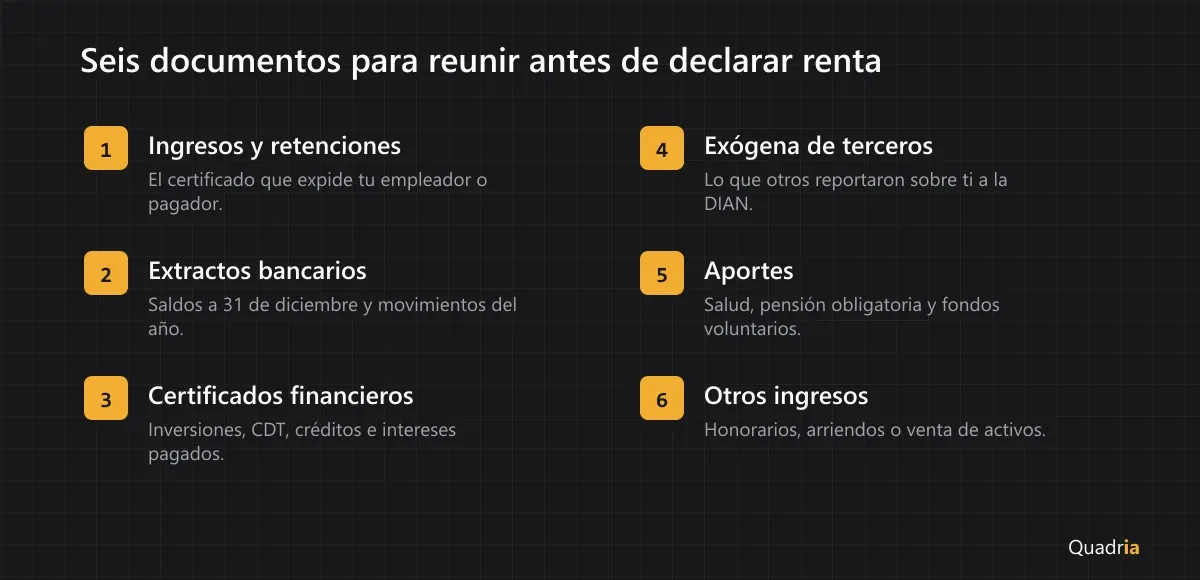
Documentos que debes reunir antes de empezar
Preparar estos documentos con anticipación evita reprocesos de última hora:
- Certificado de ingresos y retenciones de cada empleador o contratante del año, con el detalle de lo pagado y lo retenido.
- Extractos bancarios de todas las cuentas del año, para reconstruir consignaciones y verificar el tope de movimientos bancarios.
- Certificados de entidades financieras sobre rendimientos, intereses pagados en créditos hipotecarios y saldos de inversiones a 31 de diciembre.
- Información exógena reportada por terceros — bancos, empleadores, administradoras de fondos — porque la DIAN ya la tiene y contrasta contra lo que tú declares. Un ingreso que un tercero reportó y tú omitiste es la causa más común de un requerimiento posterior.
- Certificados de aportes a salud, pensión y fondos voluntarios, que sustentan las deducciones y rentas exentas a las que tengas derecho.
- Soportes de otros ingresos: honorarios, arriendos, ventas de activos como vehículos o inmuebles, y cualquier ingreso que no venga de una relación laboral formal.
Errores frecuentes al declarar
- Usar la UVT del año equivocado para verificar los topes, como se explicó arriba: siempre es la del año gravable, no la del año en que se presenta.
- Ignorar los consumos con tarjeta de crédito como criterio de obligatoriedad independiente: muchas personas cumplen este tope sin darse cuenta porque no lo cruzan contra su ingreso.
- No conciliar contra la exógena antes de presentar, dejando por fuera un ingreso que un tercero ya reportó.
- Olvidar el patrimonio bruto de bienes que no generan ingresos corrientes, como un lote o un vehículo heredado, que igual cuentan para el tope patrimonial.
- Calcular mal las fechas por confundir el dígito de verificación con el último dígito real del NIT, un error que también aparece al calcular cualquier otro vencimiento.
Quadria organiza estos documentos y calcula los vencimientos de cada NIT que manejes, pero la lectura de tu situación tributaria particular y la decisión de qué declarar le corresponden a quien firma la declaración.
Esta guía es un punto de partida general; tu caso concreto necesita la revisión de un profesional que conozca el detalle de tus ingresos y tu patrimonio.